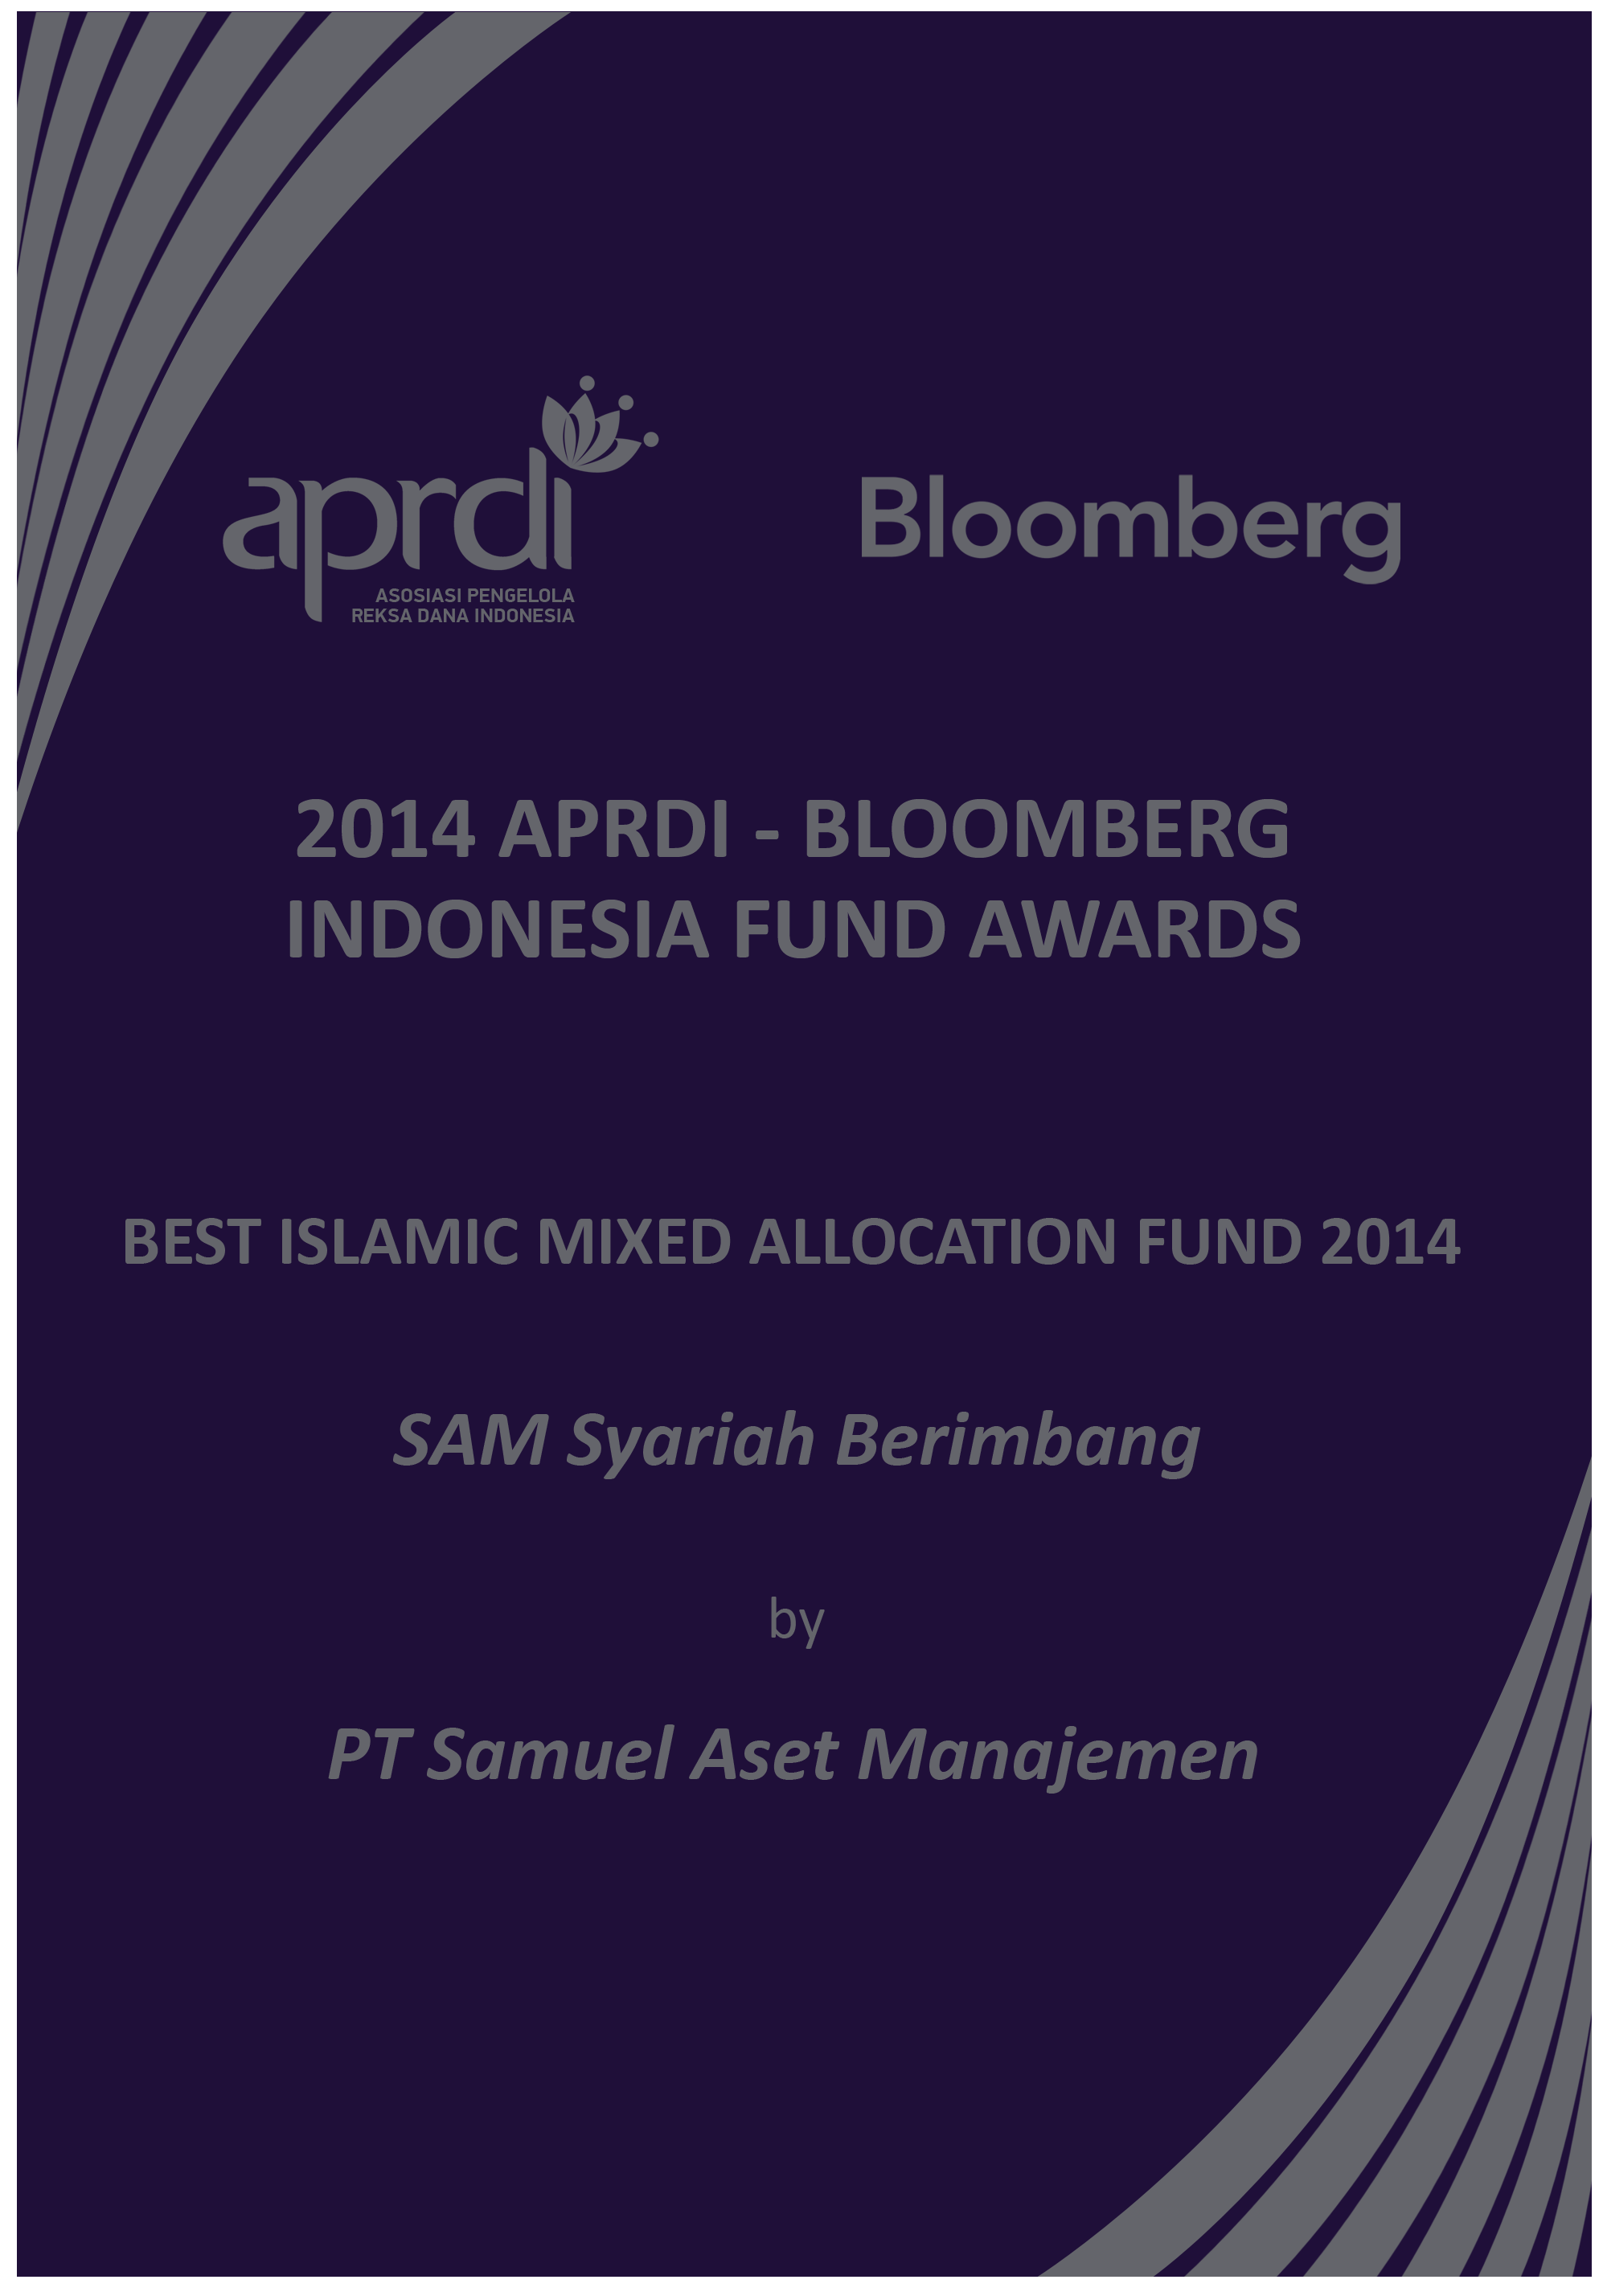
SAM Indonesian Equity Fund – Reksa Dana Campuran Terbaik 2014 versi APRDI-BloombergSAM Indonesian Equity Fund – Best Islamic Mixed Allocation Fund 2014 by APRDI-BloombergSAM Indonesian Equity Fund – Best Islamic Mixed Allocation Fund 2014 by APRDI-Bloomberg
Tag: reksadana SAM
-
Reksa Dana SAM Untuk SemuaReksa Dana SAM Untuk SemuaReksa Dana SAM Untuk Semua
Ada masa di Indonesia, di mana hanya institusi dan orang-orang kaya yang memiliki rekening di bank. Sebagian besar masyarakat masih menyimpan uangnya dalam bentuk kas. Bahkan pembayaran gaji para profesional pun masih dilakukan secara tunai. Yang membedakan adalah, ada yang menerima amplop gaji yang tipis, ada yang menerima yang lebih tebal.
Kemudian ada deregulasi perbankan pada tahun 1988, yang memungkinkan masyarakat sudah bisa memiliki rekening tabungan dengan saldo awal hanya Rp 10.000,- (sepuluh ribu rupiah) saja. Setelah itu banyak perusahaan pemberi kerja yang mewajibkan karyawannya untuk membuka rekening tabungan, sehingga pembayaran gaji mulai dilakukan secara giral. Sejak saat itu kita semua mengawali era menjadi Masyarakat Perbankan, di mana hampir semua aset finansial dan kebanyakan transaksi dilakukan secara giral. Saat ini, lebih dari 30 juta penduduk Indonesia sudah memiliki rekening di bank, dan telah terbiasa menyelesaikan transaksi melalui perbankan.
Industri reksa dana terbuka (open-ended fund) baru diperkenalkan oleh pemerintah pada tahun 1996, dan sejak itu mengalami pertumbuhan sejalan dengan pemahaman masyarakat investor tentang perlunya berinvestasi pada produk reksa dana. Potensi pertumbuhannya sangat besar, dengan total dana kelolaan sebesar Rp 200 Triliun saat ini, baru 5,7% saja dari Dana Pihak Ketiga di perbankan yang mencapai nilai Rp 3.500 Triliun. Sementara jumlah investor yang hanya 162.000 orang, baru 0,07% dari jumlah penduduk. Berbeda dengan Thailand yang investor domestiknya sudah mencapai 4,7% dan Malaysia yang hampir 60 % dari populasinya memiliki produk reksa dana. Sehingga tidak mengherankan bila tingkat kesejahteraan di kedua negara tetangga tersebut, jauh lebih tinggi dari Indonesia.
Menurut Agus B. Yanuar, Presiden Direktur PT Samuel Aset Manajemen (SAM), “Masyarakat Indonesia memiliki potensi untuk mengejar ketertinggalannya dari negara-negara di kawasan, sehingga tidak dilecehkan dan bisa tegak sejajar dengan mereka. Antara lain dengan lebih cermat dan cerdas dalam menerapkan rencana keuangannya.”
Reksa dana senantiasa menawarkan solusi dan pilihan beragam yang sesuai dengan tujuan investasi masing-masing investor. Ciri khas reksa dana adalah terjangkau dengan investasi awal hanya dengan Rp 100 ribu – Rp 250 ribu saja, dikelola oleh lembaga investasi resmi yang berizin dan diawasi oleh regulator, investasi atas nama investor, diversifikasi portofolio produk yang bisa dipilih sesuai dengan karakter investor dan bentang waktu investasinya, sangat likuid sehingga mudah dibeli dan dijual kapan saja, transparansi produk, serta kinerja historis yang optimal sesuai profil produknya masing-masing.
Ciri khas seperti itu, memungkinkan reksa dana menjadi salah satu pilihan utama sebagai kendaraan untuk mencapai tujuan keuangan masyarakat kita. Tersedia reksa dana, baik yang konvensional maupun yang syariah, yang bisa digunakan untuk pembiayaan rutin, pembelian aset di masa depan, dana pendidikan, perjalanan religi, persiapan dana pensiun, pengembangan usaha dan sebagai cadangan untuk pembiayaan lainnya yang tidak terduga pada masa yang akan datang.
Saat ini SAM mengelola reksa dana untuk publik yang mempunyai rekam jejak dan kinerja yang memuaskan, beberapa di antaranya adalah yang terbaik di kelasnya, yaitu: SAM Sukuk Syariah Sejahtera (RD syariah yang berinvestasi pada efek sukuk), SAM Syariah Berimbang (isi portofolionya terdiri atas efek sukuk dan saham syariah), SAM Sharia Equity Fund (berisi saham syariah), SAM Dana Berkembang (berinvestasi pada obligasi dan saham konvensional) dan SAM Indonesian Equity Fund (reksa dana saham konvensional)
Sebagai ‘Your Lifelong Investor Partner’, imbuh Agus, melalui reksa dana, SAM mengajak masyarakat untuk bertransformasi menjadi Masyarakat Investasi dengan menikmati semua potensi terbaik dari pasar modal Indonesia. Sekaligus menjadi mitra terbaik bagi investor institusi dan perorangan dalam meraih masa depan yang lebih makmur dan sejahtera, dengan menjadikan Reksa Dana SAM untuk Semua. ***
Artikel juga dimuat di Tabloid Kontan, edisi Maret 2014.
-
PRESS RELEASE: Market Outlook 2014 – Keep Calm, Invest Wisely PRESS RELEASE: Market Outlook 2014 – Keep Calm, Invest Wisely
PRESS RELEASE : Market Outlook 2014: Keep Calm, Invest Wisely
Pada hari Kamis, 19 Desember 2013, bertempat di SAMUEL Exchange Club, Menara Imperium Lt. 7 Jakarta, PT Samuel Aset Manajemen mempresentasikan Market Outlook 2014, bertema “Keep Calm, Invest Wisely”. Acara ini bertujuan memberikan informasi kinerja dan perkembangan produk reksa dana SAM, serta memberikan gambaran pasar, tinjauan dan strategi investasi tahun 2014 pada masyarakat pasar modal pada umumnya.
Hadir dalam acara ini jajaran direksi PT Samuel Aset Manajemen. Acara dibuka oleh, Agus B. Yanuar selaku President Director dan Intan Syah Ichsan, Chief Operating Officer yang menyampaikan Perkembangan Produk, Dana Kelolaan dan Kinerja SAM di tahun 2013. Market Outlook makro ekonomi disampaikan oleh Chief Economist & Head of Research, Lana Soelistianingsih. Sementara itu, Strategi Investasi 2014 disampaikan oleh Tim Investasi SAM, yang dipandu oleh Agus Yanuar dan disampaikan oleh Budi Budar, Investment Strategist, Herbie Mohede, Senior Fund Manager dan Dimas Noverio, Investment Analyst.
Tentang Samuel Aset ManajemenPT Samuel Aset Manajemen (SAM) merupakan anggota dari Bursa Efek Indonesia dan memiliki lisensi sebagai manajer investasi. Sebagai perusahaan manajer investasi terpercaya yang telah berdiri secara independen sejak 1997, SAM selalu berupaya untuk memberikan yang terbaik kepada nasabah dengan menetapkan strategi investasi yang tepat. Tim Manajer Investasi SAM yang merupakan praktisi yang berpengalaman di pasar modal dalam dan luar negeri itu, dalam meramu kebijakan investasinya senantiasa menggunakan pendekatan yang rasional dengan metode analisis yang sahih. Dengan memanfaatkan pengalamannya, SAM dapat secara taktis menyesuaikan racikan investasi terbaiknya yang sesuai dengan kondisi pasar.
Saat ini Samuel Aset Manajemen mengelola reksa dana yang mempunyai rekam jejak dan kinerja yang memuaskan, yaitu SAM Indonesian Equity Fund (reksa dana saham) dan SAM Sharia Equity Fund (berbasis efekefek ekuitas syariah, diluncurkan Januari 2013), SAM Syariah Berimbang (reksa dana yang isi portofolionya terdiri atas efek sukuk dan saham syariah), SAM Dana Berkembang (reksa dana yang berinvestasi pada efek obligasi dan saham konvensional), dan SAM Sukuk Syariah Sejahtera (reksa dana syariah yang menginvestasikan dananya pada efek sukuk/obligasi syariah). Sementara itu, Produk Kontrak Pengelolaan Dana (KPD) yang dikelola SAM pun senantiasa berkinerja baik sesuai dengan tujuan dan kebijakan investasinya.
***
Perkembangan Produk dan Kinerja SAM 2013
Walaupun didera oleh berbagai tantangan sulit sepanjang tahun 2013, dengan ke hati-hatian dan kerja keras SAM berhasil meningkatkan total aset kelolaannya (AUM) sepanjang Januari hingga akhir November 2013 menjadi Rp 3,6 triliun. Reksa dana memberikan kontribusi terbesar dengan kenaikan sebesar 227,14% menjadi Rp 2,7 triliun. Peningkatan yang lebih dari 2 kali lipat pada aset kelolaan berbentuk reksa dana ini berhasil menempatkan SAM dalam urutan 15 besar perusahaan Manajer Investasi berdasarkan jumlah total aset kelolaan reksa dana.
Sumbangan terbesar dari kenaikan AUM pada produk reksa dana ini datang dari SAM Indonesian Equity Fund yang menyumbangkan 47%% dari total AUM reksa dana SAM. Pada Januari sampai November 2013, SAM Indonesian Equity Fund telah tumbuh sebesar 483,94% menjadi Rp 1,27 triliun.
Untuk produk reksadana saham, SAM berhasil menempati urutan 10 besar sedangkan untuk produk reksa dana Syariah, SAM berada pada posisi ke-5 bila dibandingkan dengan produk sejenis pada industrinya. Pada segment reksa dana berimbang dan saham SAM kembali berhasil masuk pada urutan 10 besar dengan total nilai kelolaaan mencapai Rp 2,05 triliun.
Selain dana kelolaan yang tumbuh dengan pesat, pertumbuhan rekening yang dikelola oleh SAM pun meningkat menjadi 4.634 rekening atau setara dengan 233% bila dibandingkan dengan jumlah rekening yang hanya sebesar 1.393 di tahun 2012. Nasabah individual masih mendominasi komposisi jumlah rekening nasabah SAM, yaitu sebesar 96,07% meskipun sumbangannya kepada total dana kelolaan adalah sebesar 20,95%, lebih kecil bila dibandingkan sumbangan rekening nasabah institusi ke total AUM yang sebesar 79,05%
Pada nasabah institusi, asuransi dan dana pensiun masih mendominasi total AUM dengan kontribusi masing-masing sebesar 63,72% dan 27,34%.
Jakarta, 19 Desember 2013
Intan Syah Ichsan, Chief Operating Officer
***
Economy Outlook 2014
Berharap pada Global dan Hajatan Pemilu
Ekonomi 2014 masih akan me”warisi” masalah-masalah ekonomi yang muncul secara signifikan di tahun 2013 terutama yang bersumber dari dalam negeri yaitu defisit transaksi berjalan yang menjadi fokus kebijakan moneter dan fiskal. Kebijakan moneter dilakukan dengan menaikkan suku bunga BI rate sebesar 175 bps menjadi 7,5% dari posisi terendahnya di 5,75% pada Mei lalu membuat laju pertumbuhan kredit melambat. BI menargetkan laju pertumbuhan kredit tahun 2013 sebesar 20%. Perlambatan pertumbuhan kredit mulai terlihat pada data Oktober sebesar 22,2% yoy, turun dari 23% yoy pada September. Perlambatan kredit ini diharapkan bisa mengurangi pertumbuhan ekonomi. Relatif tingginya pertumbuhan ekonomi dalam 3 tahun terkahir membuat impor mencatat kenaikan signifikan. Sayangnya di saat yang sama ekspor turun karena turunnya permintaan dan harga terutama terkait harga komoditas yang menjadi andalan ekspor non migas Indonesia. Di sisi kebijakan fiskal, pemerintah mengeluarkan paket kebijakan Agustus dan Desember. Kombinasi kedua kebijakan ini akan membuat ekonomi di tahun 2014 dalam tren turun.
Namun penurunan ekonomi tersebut kemungkinan bisa tertahan dengan adanya hajatan pemilihan umum (pemilu) di tahun 2014. Belanja pemilu diperkirakan bisa membantu menahan turunnya konsumsi masyarakat seiring dengan turunnya pendapatan. BI memperkirakan hajatan pemilu bisa mendorong sekitar 0,18%-0,2% pertumbuhan ekonomi. Setidaknya hajatan pemilu ini bisa menahan penurunan pertumbuhan ekonomi sampai triwulan ke-2 2014. Sedangkan di triwulan ke-3, ekonomi masih akan terbantu karena faktor musim puasa dan lebaran.
Di sisi global, ekonomi negara-negara utama seperti Amerika Serikat, Uni Eropa dan Cina juga Jepang diperkirakan lebih baik dari tahun 2013. Perbaikan ekonomi ini diharapkan bisa membawa perbaikan harga komoditas dan ekspor Indonesia. Keputusan the Fed untuk mengurangi stimulusnya mulai bulan Januari sebesar US$10 miliar menjadi US$75 miliar pada FOMC 18 Dsember kemarin memberikan perbaikan sentimen terhadap risiko investasi. Bahkan Gubernur the Fed Bernanke memberikan sinyal yang lebih jelas untuk terus mengurangi di masa mendatang seiring dengan perbaikan ekonomi di AS. Keputusan ini bisa mengurangi ketidakpastian investasi karena investor mulai bisa mengukur risiko investasinya terutama di emerging market (EMs). Namun kemungkinan dana asing belum akan masuk secara masif ke pasar Indonesia karena masih menunggu keputusan calon-calon yang akan maju menjadi Calon Presiden dan Calon Wakil Presiden 2014.
Ketidakpastian dari dalam negeri terkait Pemilu ini menjadi kendala yang cukup signifikan ditengah perbaikan ekonomi global di tahun 2014. Ketidakpastian ini kemungkinan baru akan terurai memasuki semester ke-2 tahun 2014 seiring dengan harapan perbaikan defisit di transaksi berjalan yang kemungkinan bisa menjadi 2,8%-2,9% dari PDB di akhir tahun 2014. Sedangkan pertumbuhan ekonomi kami perkirakan masih bisa bekisar antara 5,6%-5,8%. Sedangkan tekanan inflasi melambat menuju 5,5%-6%, diikuti dengan suku bunga (BI rate) yang berpotensi turun menuju 7% di triwulan ke-3 jika perbaikan di transaksi berjalan signifikan diikuti dengan turunnya inflasi. Namun BI rate kemungkinan masih berpotensi naik sebesar 25 bps di triwulan ke-1 sebagai proses percepatan penurunan defisit dan antisipasi inflasi akibat pemilu. Kisaran BI rate kami perkirakan antara 7% -7,75% di sepanjang tahun 2014. Sementara untuk nilai tukar rupiah (IDR) kami melihat nilai teoritisnya di Rp.10.500 per USD. Namun dengan mempertimbangkan masih belum optimisnya investor asing masuk ke pasar Indonesia di semester I 2014, kemungkinan IDR masih bergerak di kisaran antara Rp.11.500 sampai Rp.12.000 per USD. Seiring dengan perbaikan di transaksi berjalan dan sentimen pasca Pemilu Presiden Juni 2014, kami perkirakan IDR bisa menguat dan ditutup di Rp.10.800 sampai Rp.11.000 di akhir tahun 2014.
Jakarta, 19 Desember 2013
Lana Soelistianingsih, Chief Economist, Head of Research
***
Strategi Investasi 2014
Secara jangka panjang (>5 tahun), IHSG optimis untuk bullish didukung oleh kondisi demografi yang relatif muda, balance sheet rumah tangga, korporasi dan negara yang kuat, kondisi perbankan yang transparan dan sehat, kondisi politik yang ‘berimbang’ dan pemerintahan yang pro pertumbuhan. Namun, secara jangka pendek (
Domestik ekonomi dalam negeri sedang dalam masa ‘penyesuaian’ setelah berkurangnya efek likuiditas global. Penyesuaian sedang berlangsung melalui mekanisme suku bunga dan pelemahan nilai tukar perlambatan ekonomi dari proses ini diharapkan mencapai titik terendah pada semester I. Sementara, proses pemulihan diharapkan dapat terjadi pada awal semester II. Jangka waktu periode penyesuaian bisa lebih cepat atau lebih lambat, tergantung pada Hasil Pemilu 2014 dan Faktor Eksternal.
Beberapa poin penting perkembangan dari luar yang perlu dicermati dan akan memberi efek pada ekonomi dalam negeri antara lain timing dan besaran pengurangan quantitative easing oleh The Fed, pergerakan imbal hasil US Treasury, pertumbuhan/perlambatan ekonomi China dan kebijakan bank sentral utama dunia (The Fed, ECB, BOJ, PBoC).
Strategi investasi dan beberapa sektor pilihan kami antara lain:
PADA MASA PENYESUAIAN
Overweight: Consumer Staple, Mining, Plantation
Neutral: Infrastructure, Utility.
Underweight : Interest rate sensitive stock (Bank, Property, Construction), Consumer Discretionary (Automotive)
PADA MASA PEMULIHAN
Overweight: Interest Rate Sensitive, Consumer Discretionary
Neutral: Infrastructure, Utility, Consumer Staple
Underweight: Plantation, Mining
Jakarta, 19 Desember 2013
Budi Budar
Investment Strategist, Senior Portfolio Manager
***
Disclaimer: This report is represented by PT Samuel Aset Manajemen for information purpose only. Under no circumstances is it to be used or considered as an offer to sell or a solicitation of any offer to buy. This report has been produced independently and the forecast, opinions and expectations contained herein are entirely those of PT Samuel Aset Manajemen. While all reasonable care has been taken to ensure that information contained herein is not untrue or misleading at the time of publication, PT Samuel Aset Manajemen makes no representations as to its accuracy or completeness and it should be relied upon as such. Neither PT Samuel Aset Manajemen nor any officer or employee of PT Samuel Aset Mananajemen accepts only liability whatsoever for any direct or consequential loss arising from any use of this report.
PRESS RELEASE : Market Outlook 2014: Keep Calm, Invest Wisely
Pada hari Kamis, 19 Desember 2013, bertempat di SAMUEL Exchange Club, Menara Imperium Lt. 7 Jakarta, PT Samuel Aset Manajemen mempresentasikan Market Outlook 2014, bertema “Keep Calm, Invest Wisely”. Acara ini bertujuan memberikan informasi kinerja dan perkembangan produk reksa dana SAM, serta memberikan gambaran pasar, tinjauan dan strategi investasi tahun 2014 pada masyarakat pasar modal pada umumnya.
Hadir dalam acara ini jajaran direksi PT Samuel Aset Manajemen. Acara dibuka oleh, Agus B. Yanuar selaku President Director dan Intan Syah Ichsan, Chief Operating Officer yang menyampaikan Perkembangan Produk, Dana Kelolaan dan Kinerja SAM di tahun 2013. Market Outlook makro ekonomi disampaikan oleh Chief Economist & Head of Research, Lana Soelistianingsih. Sementara itu, Strategi Investasi 2014 disampaikan oleh Tim Investasi SAM, yang dipandu oleh Agus Yanuar dan disampaikan oleh Budi Budar, Investment Strategist, Herbie Mohede, Senior Fund Manager dan Dimas Noverio, Investment Analyst.
Tentang Samuel Aset ManajemenPT Samuel Aset Manajemen (SAM) merupakan anggota dari Bursa Efek Indonesia dan memiliki lisensi sebagai manajer investasi. Sebagai perusahaan manajer investasi terpercaya yang telah berdiri secara independen sejak 1997, SAM selalu berupaya untuk memberikan yang terbaik kepada nasabah dengan menetapkan strategi investasi yang tepat. Tim Manajer Investasi SAM yang merupakan praktisi yang berpengalaman di pasar modal dalam dan luar negeri itu, dalam meramu kebijakan investasinya senantiasa menggunakan pendekatan yang rasional dengan metode analisis yang sahih. Dengan memanfaatkan pengalamannya, SAM dapat secara taktis menyesuaikan racikan investasi terbaiknya yang sesuai dengan kondisi pasar.
Saat ini Samuel Aset Manajemen mengelola reksa dana yang mempunyai rekam jejak dan kinerja yang memuaskan, yaitu SAM Indonesian Equity Fund (reksa dana saham) dan SAM Sharia Equity Fund (berbasis efekefek ekuitas syariah, diluncurkan Januari 2013), SAM Syariah Berimbang (reksa dana yang isi portofolionya terdiri atas efek sukuk dan saham syariah), SAM Dana Berkembang (reksa dana yang berinvestasi pada efek obligasi dan saham konvensional), dan SAM Sukuk Syariah Sejahtera (reksa dana syariah yang menginvestasikan dananya pada efek sukuk/obligasi syariah). Sementara itu, Produk Kontrak Pengelolaan Dana (KPD) yang dikelola SAM pun senantiasa berkinerja baik sesuai dengan tujuan dan kebijakan investasinya.
***
Perkembangan Produk dan Kinerja SAM 2013
Walaupun didera oleh berbagai tantangan sulit sepanjang tahun 2013, dengan ke hati-hatian dan kerja keras SAM berhasil meningkatkan total aset kelolaannya (AUM) sepanjang Januari hingga akhir November 2013 menjadi Rp 3,6 triliun. Reksa dana memberikan kontribusi terbesar dengan kenaikan sebesar 227,14% menjadi Rp 2,7 triliun. Peningkatan yang lebih dari 2 kali lipat pada aset kelolaan berbentuk reksa dana ini berhasil menempatkan SAM dalam urutan 15 besar perusahaan Manajer Investasi berdasarkan jumlah total aset kelolaan reksa dana.
Sumbangan terbesar dari kenaikan AUM pada produk reksa dana ini datang dari SAM Indonesian Equity Fund yang menyumbangkan 47%% dari total AUM reksa dana SAM. Pada Januari sampai November 2013, SAM Indonesian Equity Fund telah tumbuh sebesar 483,94% menjadi Rp 1,27 triliun.
Untuk produk reksadana saham, SAM berhasil menempati urutan 10 besar sedangkan untuk produk reksa dana Syariah, SAM berada pada posisi ke-5 bila dibandingkan dengan produk sejenis pada industrinya. Pada segment reksa dana berimbang dan saham SAM kembali berhasil masuk pada urutan 10 besar dengan total nilai kelolaaan mencapai Rp 2,05 triliun.
Selain dana kelolaan yang tumbuh dengan pesat, pertumbuhan rekening yang dikelola oleh SAM pun meningkat menjadi 4.634 rekening atau setara dengan 233% bila dibandingkan dengan jumlah rekening yang hanya sebesar 1.393 di tahun 2012. Nasabah individual masih mendominasi komposisi jumlah rekening nasabah SAM, yaitu sebesar 96,07% meskipun sumbangannya kepada total dana kelolaan adalah sebesar 20,95%, lebih kecil bila dibandingkan sumbangan rekening nasabah institusi ke total AUM yang sebesar 79,05%
Pada nasabah institusi, asuransi dan dana pensiun masih mendominasi total AUM dengan kontribusi masing-masing sebesar 63,72% dan 27,34%.
Jakarta, 19 Desember 2013
Intan Syah Ichsan, Chief Operating Officer
***
Economy Outlook 2014
Berharap pada Global dan Hajatan Pemilu
Ekonomi 2014 masih akan me”warisi” masalah-masalah ekonomi yang muncul secara signifikan di tahun 2013 terutama yang bersumber dari dalam negeri yaitu defisit transaksi berjalan yang menjadi fokus kebijakan moneter dan fiskal. Kebijakan moneter dilakukan dengan menaikkan suku bunga BI rate sebesar 175 bps menjadi 7,5% dari posisi terendahnya di 5,75% pada Mei lalu membuat laju pertumbuhan kredit melambat. BI menargetkan laju pertumbuhan kredit tahun 2013 sebesar 20%. Perlambatan pertumbuhan kredit mulai terlihat pada data Oktober sebesar 22,2% yoy, turun dari 23% yoy pada September. Perlambatan kredit ini diharapkan bisa mengurangi pertumbuhan ekonomi. Relatif tingginya pertumbuhan ekonomi dalam 3 tahun terkahir membuat impor mencatat kenaikan signifikan. Sayangnya di saat yang sama ekspor turun karena turunnya permintaan dan harga terutama terkait harga komoditas yang menjadi andalan ekspor non migas Indonesia. Di sisi kebijakan fiskal, pemerintah mengeluarkan paket kebijakan Agustus dan Desember. Kombinasi kedua kebijakan ini akan membuat ekonomi di tahun 2014 dalam tren turun.
Namun penurunan ekonomi tersebut kemungkinan bisa tertahan dengan adanya hajatan pemilihan umum (pemilu) di tahun 2014. Belanja pemilu diperkirakan bisa membantu menahan turunnya konsumsi masyarakat seiring dengan turunnya pendapatan. BI memperkirakan hajatan pemilu bisa mendorong sekitar 0,18%-0,2% pertumbuhan ekonomi. Setidaknya hajatan pemilu ini bisa menahan penurunan pertumbuhan ekonomi sampai triwulan ke-2 2014. Sedangkan di triwulan ke-3, ekonomi masih akan terbantu karena faktor musim puasa dan lebaran.
Di sisi global, ekonomi negara-negara utama seperti Amerika Serikat, Uni Eropa dan Cina juga Jepang diperkirakan lebih baik dari tahun 2013. Perbaikan ekonomi ini diharapkan bisa membawa perbaikan harga komoditas dan ekspor Indonesia. Keputusan the Fed untuk mengurangi stimulusnya mulai bulan Januari sebesar US$10 miliar menjadi US$75 miliar pada FOMC 18 Dsember kemarin memberikan perbaikan sentimen terhadap risiko investasi. Bahkan Gubernur the Fed Bernanke memberikan sinyal yang lebih jelas untuk terus mengurangi di masa mendatang seiring dengan perbaikan ekonomi di AS. Keputusan ini bisa mengurangi ketidakpastian investasi karena investor mulai bisa mengukur risiko investasinya terutama di emerging market (EMs). Namun kemungkinan dana asing belum akan masuk secara masif ke pasar Indonesia karena masih menunggu keputusan calon-calon yang akan maju menjadi Calon Presiden dan Calon Wakil Presiden 2014.
Ketidakpastian dari dalam negeri terkait Pemilu ini menjadi kendala yang cukup signifikan ditengah perbaikan ekonomi global di tahun 2014. Ketidakpastian ini kemungkinan baru akan terurai memasuki semester ke-2 tahun 2014 seiring dengan harapan perbaikan defisit di transaksi berjalan yang kemungkinan bisa menjadi 2,8%-2,9% dari PDB di akhir tahun 2014. Sedangkan pertumbuhan ekonomi kami perkirakan masih bisa bekisar antara 5,6%-5,8%. Sedangkan tekanan inflasi melambat menuju 5,5%-6%, diikuti dengan suku bunga (BI rate) yang berpotensi turun menuju 7% di triwulan ke-3 jika perbaikan di transaksi berjalan signifikan diikuti dengan turunnya inflasi. Namun BI rate kemungkinan masih berpotensi naik sebesar 25 bps di triwulan ke-1 sebagai proses percepatan penurunan defisit dan antisipasi inflasi akibat pemilu. Kisaran BI rate kami perkirakan antara 7% -7,75% di sepanjang tahun 2014. Sementara untuk nilai tukar rupiah (IDR) kami melihat nilai teoritisnya di Rp.10.500 per USD. Namun dengan mempertimbangkan masih belum optimisnya investor asing masuk ke pasar Indonesia di semester I 2014, kemungkinan IDR masih bergerak di kisaran antara Rp.11.500 sampai Rp.12.000 per USD. Seiring dengan perbaikan di transaksi berjalan dan sentimen pasca Pemilu Presiden Juni 2014, kami perkirakan IDR bisa menguat dan ditutup di Rp.10.800 sampai Rp.11.000 di akhir tahun 2014.
Jakarta, 19 Desember 2013
Lana Soelistianingsih, Chief Economist, Head of Research
***
Strategi Investasi 2014
Secara jangka panjang (>5 tahun), IHSG optimis untuk bullish didukung oleh kondisi demografi yang relatif muda, balance sheet rumah tangga, korporasi dan negara yang kuat, kondisi perbankan yang transparan dan sehat, kondisi politik yang ‘berimbang’ dan pemerintahan yang pro pertumbuhan. Namun, secara jangka pendek (<12 bulan) akan penuh tantangan sekaligus peluang. Domestik ekonomi dalam negeri sedang dalam masa ‘penyesuaian’ setelah berkurangnya efek likuiditas global. Penyesuaian sedang berlangsung melalui mekanisme suku bunga dan pelemahan nilai tukar perlambatan ekonomi dari proses ini diharapkan mencapai titik terendah pada semester I. Sementara, proses pemulihan diharapkan dapat terjadi pada awal semester II. Jangka waktu periode penyesuaian bisa lebih cepat atau lebih lambat, tergantung pada Hasil Pemilu 2014 dan Faktor Eksternal. Beberapa poin penting perkembangan dari luar yang perlu dicermati dan akan memberi efek pada ekonomi dalam negeri antara lain timing dan besaran pengurangan quantitative easing oleh The Fed, pergerakan imbal hasil US Treasury, pertumbuhan/perlambatan ekonomi China dan kebijakan bank sentral utama dunia (The Fed, ECB, BOJ, PBoC).
Strategi investasi dan beberapa sektor pilihan kami antara lain:
PADA MASA PENYESUAIAN
Overweight: Consumer Staple, Mining, Plantation
Neutral: Infrastructure, Utility.
Underweight : Interest rate sensitive stock (Bank, Property, Construction), Consumer Discretionary (Automotive)
PADA MASA PEMULIHAN
Overweight: Interest Rate Sensitive, Consumer Discretionary
Neutral: Infrastructure, Utility, Consumer Staple
Underweight: Plantation, Mining
Jakarta, 19 Desember 2013
Budi Budar
Investment Strategist, Senior Portfolio Manager
***
Disclaimer: This report is represented by PT Samuel Aset Manajemen for information purpose only. Under no circumstances is it to be used or considered as an offer to sell or a solicitation of any offer to buy. This report has been produced independently and the forecast, opinions and expectations contained herein are entirely those of PT Samuel Aset Manajemen. While all reasonable care has been taken to ensure that information contained herein is not untrue or misleading at the time of publication, PT Samuel Aset Manajemen makes no representations as to its accuracy or completeness and it should be relied upon as such. Neither PT Samuel Aset Manajemen nor any officer or employee of PT Samuel Aset Mananajemen accepts only liability whatsoever for any direct or consequential loss arising from any use of this report.
-
Indonesia Tetap Positif di 2014Indonesia Tetap Positif di 2014
“Saya positif tahun depan perekonomian Indonesia akan tetap baik dan kondisi dunia investasi masih tetap meningkat dengan indeks yang juga meningkat,” ujar Presiden Direktur PT Samuel Aset Manajemen (SAM) Agus Yanuar. Menurutnya, berbagai faktor masih menunjukkan Indonesia masih menjadi tempat yang menarik dan menguntungkan untuk berinvestasi. Walaupun risiko masih akan tetap ada dan tetap harus diwaspadai.
Pertumbuhan ekonomi Indonesia terbilang tinggi dan stabil dibandingkan negara lain. Tahun ini misalnya, walaupun banyak yang mengatakan tahun ini Indonesia dilanda resesi, namun bagi Agus hal ini bukanlah resesi karena pertumbuhan ekonomi masih berada antara 5.5%-5.9%. Persentase ini masih berada dalam angka rentang pertumbuhan ekonomi Indonesia dalam 10 tahun terakhir. Pada tahun 2014, perekonomian Indonesia diproyeksikan bertumbuh hingga 6.2% oleh Bank Dunia.
Bank Dunia juga mencatat pertumbuhan kelas menengah yang cukup tinggi dan kuat. Menurut Bank Dunia, seseorang dikatakan masuk ke kelas menengah ketika pengeluarannya berkisar antara AS$ 2-AS$ 20 per harinya dan setidaknya 60% orang Indonesia masuk ke dalam kelas tersebut. “Hal ini disebabkan dengan pendapatan per kapita Indonesia yang terus mengalami peningkatan. Ketika reformasi baru dimulai pada 1998, pendapatan per kapita sebesar AS$ 650 sedangkan sekarang telah mencapai AS$ 3.800,” jelas Agus.
Dengan demikian, sektor-sektor bisnis dan usaha yang akan berhasil tahun depan masih pada sektor yang berhubungan dengan demografi dan konsumsi domestik karena diuntungkan oleh peningkatan masyarakat kelas menengah tersebut. Sektor seperti perbankan, konsumsi, lifestyle, konstruksi, dan kesehatan masih menarik minat karena dapat memberikan imbal hasil maksimal.
Bangkitnya kelas menengah juga memperbanyak investor lokal sehingga bursa semakin kuat menghadapi goncangan dari luar. Hal ini terlihat di tengah-tengah penarikan dana asing yang terjadi pada beberapa bulan lalu. Ketika asing sedang melakukan penjualan, banyak investor lokal yang menanamkan dananya untuk berinvestasi. Hal ini membuat pasar kita semakin kuat dan tak sepenuhnya bergantung pada investor asing.
Investor asing pun diperkirakan masih tetap tertarik untuk kembali menanamkan uangnya di Indonesia. “Ternyata pertumbuhan ekonomi Amerika Serikat belum sekuat yang diperkirakan dan banyak lembaga yang menginginkan imbal hasil besar. Untuk mendapatkan imbal hasil besar harus menanamkan uangnya di negara emerging market, seperti di Indonesia. Dana Pensiun dan bank sentral pun masih banyak yang berinvestasi di Indonesia,” tutur Agus.
Walaupun demikian, ada faktor-faktor yang harus diwaspadai seperti defisit neraca berjalan dan defisit anggaran Indonesia karena berpengaruh langsung pada kurs mata uang Indonesia. Apalagi melihat dua hal tersebut yang menjadi penyebab penarikan dana asing besar-besaran yang terjadi beberapa bulan silam. Selain itu, tren kenaikan bahan pangan yang mulai terjadi pun harus masuk dalam daftar hal yang harus diperhatikan.Iklim politik Indonesia yang akan melaksanakan pemilu turut memengaruhi. Jika calonnya disukai oleh pasar maka indeks akan meningkat, begitu pula sebaliknya. Tapi, menurut pengalaman Agus, di tahun pemilu indeks biasanya mengalami peningkatan karena konsumsi domestik menjadi tambah besar untuk keperluan kampanye.
Kebijakan bank sentral Amerika Serikat harus diperhatikan dengan seksama. Menurut Agus sendiri tahun depan bank sentral Amerika Serikat tak akan melakukan sesuatu yang drastic karena baru terjadi pergantian gubernur bank sentral. Walaupun diperkirakan tapering akan tetap dilakukan pada bulan Maret 2014.
Melihat hal-hal tersebut, Agus pun yakin tahun depan pasar akan tetap tumbuh. Agus sendiri menargetkan reksadana obligasi milik SAM akan mendapatkan imbal hasil sebesar 10%-12%, reksadana campuran 15%, dan reksadana saham 20%. Agus berkeyakinan targetnya ini dapat mencapai sasaran, bahkan tak menutup kemungkinan melebihi yang ditargetkan.

“Saya positif tahun depan perekonomian Indonesia akan tetap baik dan kondisi dunia investasi masih tetap meningkat dengan indeks yang juga meningkat,” ujar Presiden Direktur PT Samuel Aset Manajemen (SAM) Agus Yanuar. Menurutnya, berbagai faktor masih menunjukkan Indonesia masih menjadi tempat yang menarik dan menguntungkan untuk berinvestasi. Walaupun risiko masih akan tetap ada dan tetap harus diwaspadai.
Pertumbuhan ekonomi Indonesia terbilang tinggi dan stabil dibandingkan negara lain. Tahun ini misalnya, walaupun banyak yang mengatakan tahun ini Indonesia dilanda resesi, namun bagi Agus hal ini bukanlah resesi karena pertumbuhan ekonomi masih berada antara 5.5%-5.9%. Persentase ini masih berada dalam angka rentang pertumbuhan ekonomi Indonesia dalam 10 tahun terakhir. Pada tahun 2014, perekonomian Indonesia diproyeksikan bertumbuh hingga 6.2% oleh Bank Dunia.Bank Dunia juga mencatat pertumbuhan kelas menengah yang cukup tinggi dan kuat. Menurut Bank Dunia, seseorang dikatakan masuk ke kelas menengah ketika pengeluarannya berkisar antara AS$ 2-AS$ 20 per harinya dan setidaknya 60% orang Indonesia masuk ke dalam kelas tersebut. “Hal ini disebabkan dengan pendapatan per kapita Indonesia yang terus mengalami peningkatan. Ketika reformasi baru dimulai pada 1998, pendapatan per kapita sebesar AS$ 650 sedangkan sekarang telah mencapai AS$ 3.800,” jelas Agus.
Dengan demikian, sektor-sektor bisnis dan usaha yang akan berhasil tahun depan masih pada sektor yang berhubungan dengan demografi dan konsumsi domestik karena diuntungkan oleh peningkatan masyarakat kelas menengah tersebut. Sektor seperti perbankan, konsumsi, lifestyle, konstruksi, dan kesehatan masih menarik minat karena dapat memberikan imbal hasil maksimal.
Bangkitnya kelas menengah juga memperbanyak investor lokal sehingga bursa semakin kuat menghadapi goncangan dari luar. Hal ini terlihat di tengah-tengah penarikan dana asing yang terjadi pada beberapa bulan lalu. Ketika asing sedang melakukan penjualan, banyak investor lokal yang menanamkan dananya untuk berinvestasi. Hal ini membuat pasar kita semakin kuat dan tak sepenuhnya bergantung pada investor asing.
Investor asing pun diperkirakan masih tetap tertarik untuk kembali menanamkan uangnya di Indonesia. “Ternyata pertumbuhan ekonomi Amerika Serikat belum sekuat yang diperkirakan dan banyak lembaga yang menginginkan imbal hasil besar. Untuk mendapatkan imbal hasil besar harus menanamkan uangnya di negara emerging market, seperti di Indonesia. Dana Pensiun dan bank sentral pun masih banyak yang berinvestasi di Indonesia,” tutur Agus.
Walaupun demikian, ada faktor-faktor yang harus diwaspadai seperti defisit neraca berjalan dan defisit anggaran Indonesia karena berpengaruh langsung pada kurs mata uang Indonesia. Apalagi melihat dua hal tersebut yang menjadi penyebab penarikan dana asing besar-besaran yang terjadi beberapa bulan silam. Selain itu, tren kenaikan bahan pangan yang mulai terjadi pun harus masuk dalam daftar hal yang harus diperhatikan.Iklim politik Indonesia yang akan melaksanakan pemilu turut memengaruhi. Jika calonnya disukai oleh pasar maka indeks akan meningkat, begitu pula sebaliknya. Tapi, menurut pengalaman Agus, di tahun pemilu indeks biasanya mengalami peningkatan karena konsumsi domestik menjadi tambah besar untuk keperluan kampanye.
Kebijakan bank sentral Amerika Serikat harus diperhatikan dengan seksama. Menurut Agus sendiri tahun depan bank sentral Amerika Serikat tak akan melakukan sesuatu yang drastic karena baru terjadi pergantian gubernur bank sentral. Walaupun diperkirakan tapering akan tetap dilakukan pada bulan Maret 2014.
Melihat hal-hal tersebut, Agus pun yakin tahun depan pasar akan tetap tumbuh. Agus sendiri menargetkan reksadana obligasi milik SAM akan mendapatkan imbal hasil sebesar 10%-12%, reksadana campuran 15%, dan reksadana saham 20%. Agus berkeyakinan targetnya ini dapat mencapai sasaran, bahkan tak menutup kemungkinan melebihi yang ditargetkan.
-
Investasi Reksa Dana untuk Dana PensiunInvestasi Reksa Dana untuk Dana Pensiun
Sebuah ilustrasi menarik disampaikan salah satu teman: “Jangan memberi beban saat menua!”
Banyak orang tua yang bekerja keras saat muda untuk mengejar tujuan membahagiakan keluarga dari sisi finansial, keharusan membesarkan dan menyekolahkan anak-anak, terkadang melupakan bahwa kerja keras itu adalah suatu konsekuensi dan tanggung jawab yang besar, tetapi bukanlah investasi kita di masa tua. Artinya itu bukanlah suatu pengorbanan yang berakhir dengan hukum balas budi dari anak-anak, dimana kita berharap saat tua nanti, anak-anak akan berbalik mengurus dan membiayai hidup kita.
Membayangkan seorang bapak tua di usia senja setiap bulan menanti dengan setia pengiriman dana untuk biaya hidup dari anaknya, seharusnya membuat kita berfikir untuk mulai mempersiapkan dana pensiun untuk diri sendiri mulai sekarang.
Mengingat tujuan hidup tidak hanya mengumpulkan kekayaan (wealth) untuk kepentingan financial saat ini dan masa mendatang, tetapi juga ada health (kesehatan) dan yang tidak kalah penting tentunya happiness (kebahagiaan) lahir batin yang kita harapkan seterusnya hingga usia senja dan akhir hayat.
Ada beberapa fakta yang harus kita cermati dan justru kadang terlewat kita pikirkan saat masa pensiun tiba. Hilangnya 80 sampai dengan 90% penghasilan tetap sebagai pegawai, lalu habisnya dana pensiun yang telah kita persiapkan hanya dalam beberapa tahun saja (tidak cukup), dan kedua hal ini akan mengakibatkan menurunnya standar atau gaya hidup kita. Fakta ini tentunya kita harapkan tidak terjadi dengan adanya perhitungan yang tepat.
Mari kita mencoba menghitung dana pensiun kita, meskipun biaya pensiun sering dianggap kebutuhan yang tidak populer atau tidak sepenting cita-cita membiayai anak sekolah, tetapi tentunya kita berharap tetap produktif dan bermanfaat bagi yang lain saat menua sampai akhir hayat, atau setidaknya tidak menyusahkan anak kita seperti ilustrasi di awal.
Mempersiapkan dana pensiun artinya tidak hanya membiayai hidup kita pasca usia pensiun (masa tidak produktif) tetapi juga menghitung biaya untuk kesehatan, yang tidak kalah besar, mengingat di usia senja biasanya diiringi dengan berkurangnya fungsi anggota tubuh dan tentunya memerlukan perawatan yang lebih dibandingkan saat usia muda umumya.
Untuk menghitung biaya hidup pasca pensiun dan biaya kesehatan di masa pensiun, beberapa data yang perlu dihitung adalah :
1. Berapa tahun lagi waktu tersisa untuk memasuki usia pensiun (usia pensiun, misal 55 tahun dikurangi usia saat ini)
2. Berapa tahun waktu yang kita perkirakan menikmati masa pensiun (dengan menggunakan asumsi usia maksimal hidup, misal 80 tahun dikurangi usia pensiun)
3. Biaya yang kita perlukan untuk biaya hidup atau perkiraan biaya kesehatan kita saat ini, selama sebulan (misal biaya hidup dan biaya kesehatan saat ini selama sebulan, Rp 5 juta)Dengan menggunakan asumsi usia saat ini 35 tahun dan inflasi 6% per tahun, maka nilai biaya hidup dan kesehatan akan menjadi sebesar sekitar Rp 16 juta/bulan (dalam waktu 20 tahun ke depan).
Dan untuk memenuhi kebutuhan hidup di masa pensiun selama 25 tahun (usia maksimal 80 tahun dikurangi 55 tahun usia pensiun), maka nilai yang harus kita persiapkan adalah sekitar sebesar Rp 11 milyar.
Artinya saat masuk usia pensiun dimana secara ekstrim kita sudah tidak produktif sama sekali, maka dana yang harus tersedia saat itu (atau 20 tahun lagi dari sekarang) adalah sebesar Rp 11 milyar, dengan asumsi dana tersebut akan kita simpan dalam bentuk dana yang likuid dengan asumsi return hanya 4% dan inflasi saat itu mencapai 10% per tahun.
Bagaimana mencapai nilai dana sebesar Rp 11 milyar dalam waktu 20 tahun mendatang itulah yang menjadi tugas atau “pekerjaan rumah” kita saat ini.
Dengan menggunakan asumsi return suatu produk investasi yang kita gunakan untuk memenuhi “tugas” tersebut adalah 25% per tahun, maka investasi secara bulanan yang harus kita lakukan adalah sebesar sekitar Rp 1.6 juta / bulan.
Mestinya cukup mampu untuk kita alokasikan sejak saat ini, ya!

Langkah selanjutnya yang harus kita pelajari adalah memilih produk investasi yang tepat untuk mencapai tujuan nilai masa pensiun yang telah kita hitung di atas.Reksadana merupakan salah satu produk investasi yang tepat untuk mempersiapkan dana pensiun. Mengapa? Karena Reksadana memiliki beberapa ciri khas sebagai berikut :
1. Potensi hasil investasi menarik dan optimal untuk jangka panjang.
Karena kita akan melakukan investasi untuk masa pensiun dengan minimal jangka waktu 15 – 20 tahun, maka investasi pada Reksadana menjadi pilihan yang tepat untuk mencapai tujuan nilai yang sudah kita hitung sebelumnya.2. Likuiditas yang relatif tinggi
Setiap rencana tentunya ada risiko yang memerlukan kondisi pencairan dana setiap saat kita perlukan, maka Reksadana menjadi pilihan investasi yang tepat untuk kebutuhan ini.3. Dikelola tenaga ahli profesional
Dengan keterbatasan waktu dan ilmu yang kita miliki untuk melakukan investasi di pasar modal, maka adanya tenaga profesional (Manajer Investasi) akan sangat membantu kita untuk mengelola dana untuk persiapan dana pensiun kita.4. Kepemilikan atas nama
Jika kita bicara mengenai risiko maka berinvestasi di Reksadana memberikan kenyamanan pada kita dengan bentuk kepemilikan atas nama, artinya investasi kita di Reksadana akan dibukukan atas nama kita dan tidak dapat dicairkan tanpa instruksi dan hanya dapat dipindahkan pada rekening kita juga.5. Akses di dalam instrumen yang beragam
Karena investasi di Reksadana adalah investasi dalam satu kumpulan dana investor yang dikelola oleh Manajer Investasi, artinya kita sebagai salah satu investor di dalam wadah Reksadana tersebut telah melakukan investasi pada instrumen yang beragam dalam nilai investasi yang terjangkau.6. Diversifikasi investasi dengan biaya murah
Dengan hanya dana sebesar Rp 250ribu kita sudah dapat melakukan investasi pada Reksadana untuk tujuan finansial kita.7. Insentif pajak untuk instrumen obligasi
Adanya pengenaan pajak yang lebih ringan atas instrumen obligasi pada wadah Reksadana dibandingkan jika kita (misal) melakukan pembelian obligasi secara langsung.Keistimewaan ciri khas ini yang membuat Reksadana menarik sebagai rekomendasi produk pilihan investasi jangka panjang.
Memilih jenis Reksadana yang tepat menjadi tugas kita selanjutnya. Dengan melihat jangka waktu investasi dana pensiun cukup panjang, Reksadana Campuran atau bahkan Reksadana Saham dapat menjadi pilihan, dengan target hasil investasi antara 15 sampai dengan 25% per tahun.
Namun harap tetap dicermati bahwa walaupun sangat menarik, adanya risiko investasi Reksadana tetap harus diantisipasi.
Beberapa risiko umum yang dimiliki Reksadana adalah tidak adanya jaminan atas keuntungan karena adanya risiko penurunan nilai, sehingga pemantauan secara intensif merupakan hal terpenting yang harus tetap kita lakukan untuk mengantisipasi langkah selanjutnya yang akan kita ambil dalam meminimalisir risiko yang akan terjadi.
Yang perlu diingat !
Dengan tidak berinvestasi ada risiko yang lebih besar yang akan kita hadapi, yaitu risiko tidak terpenuhinya kebutuhan finansial di masa mendatang.Investasi seperti menanam pohon, membayangkan 20 tahun kemudian tidak hanya ada anak cucu yang bersenda gurau di bawah pohon besar yang kita tanam saat ini, tetapi kita pun ikut menikmati keteduhan pohon itu bersama mereka.
Selamat berinvestasi!
(Ditulis oleh Ayu Widuri, VP Director & Head of Marketing PT Samuel Aset Manajemen. Artikel juga dimuat di Harian Nasional, 10 November 2013, halaman A8)Sebuah ilustrasi menarik disampaikan salah satu teman: “Jangan memberi beban saat menua!”
Banyak orang tua yang bekerja keras saat muda untuk mengejar tujuan membahagiakan keluarga dari sisi finansial, keharusan membesarkan dan menyekolahkan anak-anak, terkadang melupakan bahwa kerja keras itu adalah suatu konsekuensi dan tanggung jawab yang besar, tetapi bukanlah investasi kita di masa tua. Artinya itu bukanlah suatu pengorbanan yang berakhir dengan hukum balas budi dari anak-anak, dimana kita berharap saat tua nanti, anak-anak akan berbalik mengurus dan membiayai hidup kita.
Membayangkan seorang bapak tua di usia senja setiap bulan menanti dengan setia pengiriman dana untuk biaya hidup dari anaknya, seharusnya membuat kita berfikir untuk mulai mempersiapkan dana pensiun untuk diri sendiri mulai sekarang.
Mengingat tujuan hidup tidak hanya mengumpulkan kekayaan (wealth) untuk kepentingan financial saat ini dan masa mendatang, tetapi juga ada health (kesehatan) dan yang tidak kalah penting tentunya happiness (kebahagiaan) lahir batin yang kita harapkan seterusnya hingga usia senja dan akhir hayat.
Ada beberapa fakta yang harus kita cermati dan justru kadang terlewat kita pikirkan saat masa pensiun tiba. Hilangnya 80 sampai dengan 90% penghasilan tetap sebagai pegawai, lalu habisnya dana pensiun yang telah kita persiapkan hanya dalam beberapa tahun saja (tidak cukup), dan kedua hal ini akan mengakibatkan menurunnya standar atau gaya hidup kita. Fakta ini tentunya kita harapkan tidak terjadi dengan adanya perhitungan yang tepat.
Mari kita mencoba menghitung dana pensiun kita, meskipun biaya pensiun sering dianggap kebutuhan yang tidak populer atau tidak sepenting cita-cita membiayai anak sekolah, tetapi tentunya kita berharap tetap produktif dan bermanfaat bagi yang lain saat menua sampai akhir hayat, atau setidaknya tidak menyusahkan anak kita seperti ilustrasi di awal.
Mempersiapkan dana pensiun artinya tidak hanya membiayai hidup kita pasca usia pensiun (masa tidak produktif) tetapi juga menghitung biaya untuk kesehatan, yang tidak kalah besar, mengingat di usia senja biasanya diiringi dengan berkurangnya fungsi anggota tubuh dan tentunya memerlukan perawatan yang lebih dibandingkan saat usia muda umumya.
Untuk menghitung biaya hidup pasca pensiun dan biaya kesehatan di masa pensiun, beberapa data yang perlu dihitung adalah :
1. Berapa tahun lagi waktu tersisa untuk memasuki usia pensiun (usia pensiun, misal 55 tahun dikurangi usia saat ini)
2. Berapa tahun waktu yang kita perkirakan menikmati masa pensiun (dengan menggunakan asumsi usia maksimal hidup, misal 80 tahun dikurangi usia pensiun)
3. Biaya yang kita perlukan untuk biaya hidup atau perkiraan biaya kesehatan kita saat ini, selama sebulan (misal biaya hidup dan biaya kesehatan saat ini selama sebulan, Rp 5 juta)Dengan menggunakan asumsi usia saat ini 35 tahun dan inflasi 6% per tahun, maka nilai biaya hidup dan kesehatan akan menjadi sebesar sekitar Rp 16 juta/bulan (dalam waktu 20 tahun ke depan).
Dan untuk memenuhi kebutuhan hidup di masa pensiun selama 25 tahun (usia maksimal 80 tahun dikurangi 55 tahun usia pensiun), maka nilai yang harus kita persiapkan adalah sekitar sebesar Rp 11 milyar.
Artinya saat masuk usia pensiun dimana secara ekstrim kita sudah tidak produktif sama sekali, maka dana yang harus tersedia saat itu (atau 20 tahun lagi dari sekarang) adalah sebesar Rp 11 milyar, dengan asumsi dana tersebut akan kita simpan dalam bentuk dana yang likuid dengan asumsi return hanya 4% dan inflasi saat itu mencapai 10% per tahun.
Bagaimana mencapai nilai dana sebesar Rp 11 milyar dalam waktu 20 tahun mendatang itulah yang menjadi tugas atau “pekerjaan rumah” kita saat ini.
Dengan menggunakan asumsi return suatu produk investasi yang kita gunakan untuk memenuhi “tugas” tersebut adalah 25% per tahun, maka investasi secara bulanan yang harus kita lakukan adalah sebesar sekitar Rp 1.6 juta / bulan.
Mestinya cukup mampu untuk kita alokasikan sejak saat ini, ya!
Langkah selanjutnya yang harus kita pelajari adalah memilih produk investasi yang tepat untuk mencapai tujuan nilai masa pensiun yang telah kita hitung di atas.Reksadana merupakan salah satu produk investasi yang tepat untuk mempersiapkan dana pensiun. Mengapa? Karena Reksadana memiliki beberapa ciri khas sebagai berikut :
1. Potensi hasil investasi menarik dan optimal untuk jangka panjang.
Karena kita akan melakukan investasi untuk masa pensiun dengan minimal jangka waktu 15 – 20 tahun, maka investasi pada Reksadana menjadi pilihan yang tepat untuk mencapai tujuan nilai yang sudah kita hitung sebelumnya.2. Likuiditas yang relatif tinggi
Setiap rencana tentunya ada risiko yang memerlukan kondisi pencairan dana setiap saat kita perlukan, maka Reksadana menjadi pilihan investasi yang tepat untuk kebutuhan ini.3. Dikelola tenaga ahli profesional
Dengan keterbatasan waktu dan ilmu yang kita miliki untuk melakukan investasi di pasar modal, maka adanya tenaga profesional (Manajer Investasi) akan sangat membantu kita untuk mengelola dana untuk persiapan dana pensiun kita.4. Kepemilikan atas nama
Jika kita bicara mengenai risiko maka berinvestasi di Reksadana memberikan kenyamanan pada kita dengan bentuk kepemilikan atas nama, artinya investasi kita di Reksadana akan dibukukan atas nama kita dan tidak dapat dicairkan tanpa instruksi dan hanya dapat dipindahkan pada rekening kita juga.5. Akses di dalam instrumen yang beragam
Karena investasi di Reksadana adalah investasi dalam satu kumpulan dana investor yang dikelola oleh Manajer Investasi, artinya kita sebagai salah satu investor di dalam wadah Reksadana tersebut telah melakukan investasi pada instrumen yang beragam dalam nilai investasi yang terjangkau.6. Diversifikasi investasi dengan biaya murah
Dengan hanya dana sebesar Rp 250ribu kita sudah dapat melakukan investasi pada Reksadana untuk tujuan finansial kita.7. Insentif pajak untuk instrumen obligasi
Adanya pengenaan pajak yang lebih ringan atas instrumen obligasi pada wadah Reksadana dibandingkan jika kita (misal) melakukan pembelian obligasi secara langsung.Keistimewaan ciri khas ini yang membuat Reksadana menarik sebagai rekomendasi produk pilihan investasi jangka panjang.
Memilih jenis Reksadana yang tepat menjadi tugas kita selanjutnya. Dengan melihat jangka waktu investasi dana pensiun cukup panjang, Reksadana Campuran atau bahkan Reksadana Saham dapat menjadi pilihan, dengan target hasil investasi antara 15 sampai dengan 25% per tahun.
Namun harap tetap dicermati bahwa walaupun sangat menarik, adanya risiko investasi Reksadana tetap harus diantisipasi.
Beberapa risiko umum yang dimiliki Reksadana adalah tidak adanya jaminan atas keuntungan karena adanya risiko penurunan nilai, sehingga pemantauan secara intensif merupakan hal terpenting yang harus tetap kita lakukan untuk mengantisipasi langkah selanjutnya yang akan kita ambil dalam meminimalisir risiko yang akan terjadi.
Yang perlu diingat !
Dengan tidak berinvestasi ada risiko yang lebih besar yang akan kita hadapi, yaitu risiko tidak terpenuhinya kebutuhan finansial di masa mendatang.Investasi seperti menanam pohon, membayangkan 20 tahun kemudian tidak hanya ada anak cucu yang bersenda gurau di bawah pohon besar yang kita tanam saat ini, tetapi kita pun ikut menikmati keteduhan pohon itu bersama mereka.
Selamat berinvestasi!
(Ditulis oleh Ayu Widuri, VP Director & Head of Marketing PT Samuel Aset Manajemen. Artikel juga dimuat di Harian Nasional, 10 November 2013, halaman A8)
-
Pilihan Investasi Saat Inflasi TinggiPilihan Investasi Saat Inflasi Tinggi
’Inflation is as violent as a mugger, as frightening as an armed robber and as deadly as hitman’ (Ronald Reagan)
Berdasarkan anggapan umum, salah satu ukuran keberhasilan finansial yang kita capai adalah seberapa banyak kekayaan yang telah kita kumpulkan dan seberapa besar pertumbuhannya setiap tahun.
Kita merasa gembira bila penghasilan kita hari ini lebih tinggi dari tahun kemarin, dan berharap aset-aset kita yang berupa tabungan, deposito, obligasi, reksa dana, saham, emas, property, benda koleksi dan lain-lainnya itu bisa naik setiap saat. Sebaliknya, kita akan merasa galau dan kecewa bila ternyata yang kita peroleh hari ini tidak sebanyak yang kita dapatkan di waktu-waktu sebelumnya.
Seringkali kita lupa menghitung berapa sebenarnya kenaikan riel penghasilan dan aset-aset tersebut bila dibandingkan dengan kenaikan harga barang dan jasa. Bertambahnya gaji sebesar 10% dibanding tahun lalu tentu tidak akan mengejar kebutuhan hidup yang naik 18%, misalnya. Dan deposito di bank dengan bunga bersih 6% setelah pajak pun belum bisa menutup tingkat inflasi tahun ini yang diperkirakan akan mencapai 9% tahun ini.
Tanpa disadari, inflasi ternyata menggerogoti daya beli dari uang dan nilai aset yang kita miliki. Dan bila tidak cermat menyiasatinya dalam jangka panjang, alih-alih tambah makmur, kualitas kehidupan finansial kita malah mengalami kemunduran. Meminjam ucapan Ronald Reagan yang dikutip di atas, inflasi itu mirip dengan perampok yang perlu diwaspadai. Bahkan, banyak pemerintahan di berbagai belahan dunia jatuh, karena kurang hati-hati mengendalikan inflasi yang menyengsarakan rakyatnya.
Penyebab Inflasi
Inflasi itu pada umumnya disebabkan oleh 3 (tiga) faktor yang utama. Pertama oleh apa yang populer disebut dengan pull of demand, yaitu bila meningkatnya permintaan atas suatu barang dan jasa lebih tinggi dari peningkatan persediannya. Peningkatan tersebut biasanya karena pertumbuhan ekonomi yang tinggi, tingkat kemakmuran dan daya beli masyarakat yang bertambah, indeks keyakinan konsumen yang lebih baik, serta besaran belanja pembangunan pemerintah.Kedua, disebabkan oleh cost push, yaitu meningkatnya harga barang dan jasa karena naiknya biaya untuk pengadaannya. Ada banyak hal yang bisa mendorong biaya: Kenaikan upah dan kompensasi karyawan, kenaikan harga bahan baku dan barang modal. Pelemahan mata uang domestik yang membuat naiknya harga bahan baku impor atau harga barang lokal yang denominasinya dalam US$. Jaringan distribusi yang tersendat dan tidak efisien karena masalah struktural atau karena monopoli. Secara temporer, faktor-faktor alami seperti bencana, gagal panen dan perubahan musim juga bisa memicu kenaikan biaya.
Ketiga, karena kebijakan pemerintah. Dicabutnya subsidi atas minyak atau komoditi lainnya, akan mendorong harga. Begitu pula kebijakan moneter yang melonggarkan likuiditas akan mendorong ekspansi usaha dan konsumsi masyarakat yang lebih tinggi serta berakibat inflasi.
Mengendalikan Inflasi
Inflasi yang terukur itu bagus buat pertumbuhan. Yang buruk adalah inflasi yang tidak terkendali dan di luar target. Buruk bagi masyarakat karena memangkas daya beli, jelek buat pemerintah karena secara politis tidak populer. Itulah sebabnya, perlu pengelolaan yang seimbang antara pertumbuhan ekonomi dengan tingkat inflasi.Dari sisi pemerintah dan otoritas keuangan, biasanya ada beberapa kebijakan yang dilakukan untuk mengendalikan inflasi. Sehubungan dengan peningkatan inflasi yang dipicu oleh dikuranginya subsidi BBM, pelemahan Rupiah karena kondisi makro ekonomi Indonesia dan global, BI telah menaikan tingkat bunga BI dari 6,5 menjadi 7,25 %. Dan ada potensi menaikannya lagi sampai akhir tahun nanti. Kebijakan ini, dibaca sebagai cara BI untuk meredam pelemahan dan fluktuasi rupiah.
Rupiah yang stabil dan tidak fluktuatif, di berapapun level wajarnya, akan memudahkan para pelaku usaha, masyarakat, investor di sektor riel dan investor portofolio dalam mengukur risiko berusaha dan berinvestasi. Oleh karena itu, kebijakan BI tersebut untuk sementara ini direspons secara positif oleh pasar, terlihat dari rupiah yang menguat dari Rp, 11.900 menjadi Rp 11,200 per US$, Indeks Harga Saham Gabungan (IHSG) yang rebound ke level 4.375 dan harga-harga obligasi yang berhenti turun pada akhir perdagangan tanggal 13 September 2013 kemarin.
Harapannya adalah bahwa kebijakan jangka pendek ini nantinya disusul dengan kebijakan jangka menengah dan panjang yang lebih efektif, baik di sektor moneter, fiskal maupun sektor riel. Program yang bisa mengurangi ketergantungan impor dengan mendorong industri barang modal, manufaktur, barang konsumsi, dan produk agrikultur domestik. Efisiensi jaringan distribusi, percepatan perizinan, perbaikan tata kelola pemerintahan, serta subsidi dan insentif yang lebih tepat sasaran. Kebijakan yang tidak mudah dan perlu waktu, yang dalam bahasa Michael Corleone di film The Godfather ” It’s difficult, but not impossible!”
Dari sisi investor portofolio, dalam jangka pendek naiknya tingkat bunga sebetulnya berakibat buruk untuk harga obligasi dan saham-saham yang sensitif terhadap tingkat bunga seperti sektor finansial dan properti. Sehingga investor perlu menghitung lagi prediksi pertumbuhan ekonomi dan perkiraan imbal hasil setiap jenis investasi. Serta mengocok ulang alokasi asetnya untuk menanggulangi naiknya inflasi
Alokasi Investasi
Seperti pernah dibahas sebelumnya, tujuan berinvestasi adalah untuk mengamankan nilai aset yang telah dimiliki sekarang (wealth preservation) dan meningkatkannya (wealth accumulation). Beberapa jenis aset yang bisa digunakan sebagai aset dasar berinvestasi terdiri atas aset riel dan aset finansial. Produk perbankan, pasar modal dan produk asuransi. Properti, logam mulia, hak usaha, benda koleksi dan lain-lain.Setiap jenis aset memiliki karakteristik produk, risiko, potensi imbal hasil, dan jangka waktu berinvestasi idealnya masing-masing.
Dari data empiris disimpulkan bahwa racikan alokasi aset adalah faktor utama dalam memperoleh berapa besar-kecilnya imbal hasil yang dicapai. Kuncinya adalah bagaimana meramu besaran investasi pada masing-masing jenis aset tersebut, disesuaikan dengan tujuan investasinya, krakteristik risiko, potensi imbal hasil (return) dan jangka waktu berinvestasinya. Dan yang paling penting, portofolio tersebut harus memberikan imbal hasil yang lebih tinggi dari inflasi!
Pertanyaannya, berapa sebetulnya tingkat inflasi di Indonesia? dan jenis investasi apa yang bisa mengalahkan inflasi?. Data dari Biro Pusat Statistik menunjukan bahwa rata-rata majemuk inflasi kita sepanjang 10 tahun terakhir adalah sebesar 7,4% per tahun, sementara dalam 5 tahun terakhir sebesar 5,4% per tahun.

Menggunakan data inflasi tersebut, kita bisa mempertimbangkan pilihan aset investasi berikut ini:
Kas/Tabungan. Hanya cocok untuk keperluan likuiditas jangka pendek, karena bunganya rendah. Dalam jangka panjang lebih rendah dari inflasi
Deposito. Untuk tujuan jangka pendek, meskipun imbal hasilnya lebih tinggi dari tabungan. Dalam kondisi arah bunga cenderung naik, ambil periode pendek, 1 – 3 bulan. Pada saat diperbaharui (roll-over) berpotensi memperoleh bunga yang lebih tinggi. Tetapi apabila arah tingkat bunga bank cenderung turun, pilih yang bertenor panjang.
Emas. Dalam 5 tahun terakhir mengalami kenaikan sebesar 18% per tahun. Dapat dipilih untuk memberikan lindung-nilai (hedging) terhadap inflasi. Dari sisi risiko, karena bersifat fisik, kepemilikannya atas unjuk (bukan atas nama) dan dalam jumlah besar membutuhkan tempat penyimpanan.
Obligasi. Cocok untuk jangka menengah, dan berpotensi melampaui inflasi. Imbal hasil rata-rata selama 5 tahun terakhir sekitar 10 % per tahun. Obligasi Ritel Indonesia (ORI) dijual dengan satuan terkecil Rp 5 juta, meskipun perbankan hanya menjualnya dengan minimal Rp 50 juta.
Obligasi korporasi dan yang non-ritel, investasi minimal Rp 1 Milyar.Reksa Dana Obligasi. Cocok untuk jangka menengah, dan bisa melampaui inflasi. Imbal hasil rata-rata selama 5 tahun terakhir sekitar 12 % per tahun. Terjangkau, dengan nilai investasi awal Rp 250 ribu saja. Likuid, bisa dijual dan dibeli kapan saja. Dikelola oleh Manager Investasi
Reksa Campuran. Untuk jangka menengah – panjang. Cocok untuk tipe investor moderat. Imbal hasil rata-rata 5 tahun terakhir sekitar 15%, di atas inflasi. Ideal untuk pembiayaan dan tujuan investasi jangka panjang. Terjangkau, dengan nilai investasi awal Rp 250 ribu saja. Likuid, bisa dijual dan dibeli kapan saja. Dikelola oleh Manager Investasi
Reksa Dana Saham. Untuk jangka panjang. Cocok untuk tipe investor agresif dan yang sedang mengakumulasi aset . Imbal hasil rata-rata 5 tahun terakhir sekitar 28%, jauh di atas inflasi. Sangat disarankan untuk pembiayaan dan tujuan investasi jangka panjang. Terjangkau, dengan nilai investasi awal Rp 250 ribu saja. Likuid, bisa dijual dan dibeli kapan saja. Dikelola oleh Manager Investasi.
Saham. Untuk jangka panjang. Cocok untuk tipe investor agresif dan yang sedang mengakumulasi aset . Imbal hasil rata-rata IHSG 5 tahun terakhir sekitar 26%, jauh di atas inflasi. Sangat disarankan untuk pembiayaan dan tujuan investasi jangka panjang. Minimal investasi antara Rp 10 – Rp 50 juta, tergantung pialang sahamnya. Dikelola oleh investor sendiri.
Properti. Untuk tujuan investasi jangka menengah panjang. Sebagai salah satu bentuk lindung nilai terhadap inflasi, karena imbal hasilnya lebih tinggi, tergantung lokasi. Investasi awalnya lebih tinggi, pertimbangkan pula besaran biaya rutin pemeliharaan, PBB tahunan dan pajak jual belinya.
Investasi dalam bentuk lainnya bisa saja dipilih, sepanjang kita memahami jenis asetnya, cara mengelola, bentuk risiko dan potensi imbal hasilnya. Perhatikan pula, bagaimana cara menjual jenis investasinya atau exit strategy dari jenis usaha tersebut. Jangan sampai mudah dibeli tetapi susah dijual.
Selamat Berinvestasi!
***
Ditulis oleh Agus Yanuar, Presdir PT Samuel Aset Manajemen
Artikel dimuat di Harian Nasional, 15 September 2013. -
Keep Calm and Invest Wisely – Berinvestasi Bijak Saat Pasar PanikKeep Calm and Invest Wisely – Berinvestasi Bijak Saat Pasar Panik
’Look at market fluctuations as your friend rather than your enemy; profit from folly rather that participate in it’ (Warren Buffet).
Sejak awal Juni tahun ini, pasar keuangan Emerging Markets kembali mengalami guncangan hebat, ditandai dengan melemahnya nilai tukar, terkoreksinya indeks saham dan turunnya harga pasar obligasi di negara-negara tersebut.
IHSG sempat menyentuh angka tertingginya di level 5,251 sebelum terkoreksi kembali menjadi 4,072 pada akhir perdagangan minggu ini, dan mencatat penurunan 5% dari awal tahun. Begitu pula nilai mata uang rupiah sudah turun sebesar 15% dari awal tahun, sebagai akibat dari pelambatan pertumbuhan ekonomi, berkurangnya cadangan devisa dan melebarnya defisit neraca perdagangan kita
Kondisi yang sama juga dialami oleh India, Brazil, Turki, Philipina, Thailand serta pasar emerging lainnya yang membuat para investor finansial menjadi galau.
Sumber Kegalauan
Apa yang terjadi sebetulnya masih merupakan efek lanjutan dari krisis pasar finansial yang terjadi di Amerika Serikat pada tahun 2008 dan Eropa tahun 2011 yang lalu. Seperti kita ketahui bersama, untuk mengatasi krisis, otoritas keuangan Amerika menggelontorkan bantuan likuiditas yang sangat besar ke pasar, yang penggunaannya tidak hanya di Wall Street saja – tetapi juga terasa merembes ke emerging markets yang memberikan potensi imbal hasil yang lebih tinggi.Ketika indikator ekonomi Amerika menunjukan pembaikan meskipun belum sepenuhnya pulih, ada pernyataan dari Ben Bernake bahwa ada kemungkinan bahwa The Fed akan mengurangi bantuan likuiditas itu mulai akhir tahun ini. Sehingga dana-dana yang selama ini diinvestasikan di emerging market ditarik kembali ke Amerika. Sejak Juni 2013, tercatat ada penarikan dana obligasi sebesar US$ 20 Milyar ( setara dengan Rp 250 Trilyun) dan US$ 30 Milyar ( Rp 330 Trilyun) dari pasar saham di seluruh emerging markets, mengakibatkan koreksi tajam di pasar yang ditinggalkannya dan mendongkrak nilai tukar US $ terhadap seluruh mata uang dunia.
Secara umum, saat ini para investor keuangan global memang masih menghadapi beberapa risiko yang dihadapi. Dari hasi survey disimpulkan bahwa urutan risiko yang saat ini menjadi kekhawatiran investor adalah :
– Pelambatan pertumbuhan ekonomi China yang mengakibatkan penurunan harga-harga komoditas
– Kelanjutan krisis ekonomi Eropa
– Memanasnya kondisi geopolitik dunia, terutama di timur tengah
– Kebijakan Abenomics pemerintah Jepang yang melemahkan Yen
– Pengetatan kebijakan fiskal Amerika, dan
– Meningkatnya tingkat inflasiBagaimana Menyikapi Pasar ?
Bagi para investor yang sudah lama mengikuti pasar finansial, naik dan turunnya indeks, boom and bust, dan bull and bear sudah dialami berkali-kali. Bahkan dapat mengambil pelajaran dan mengambil manfaat darinya. Pada umumnya pasar digerakan oleh harapan dan ketakutan, oleh fear dan greed. Transaksi di pasar finansial dilakukan oleh para pembeli yang berharap bahwa keadaan akan lebih baik pada esok hari dengan para penjual yang takut bahwa esok tidak akan sebaik hari ini. Transaksi antara investor yang berharap untung dengan investor yang takut rugi.Pada saat harapan lebih tinggi dari ketakutan, pasar naik. Saat ketakutan lebih mendominasi harapan, pasar turun. Pada kedua situasi tersebut, seringkali ada euforia dan kepanikan yang berlebihan, sehingga dikenal istilah overbought (harga pasarnya lebih tinggi nari nilai sebenarnya) dan oversold (harga pasar lebih rendah dari nilai wajarnya).
Sebagian besar lembaga investasi profesional yang menggunakan metode value investing, di dalam proses pengambilan keputusan investasinya, biasanya mengandalkan ukuran nilai wajar dan nilai sebenarnya (intrinsic value) dari sebuah instrumen investasi. Bila dari analisisnya disimpulkan bahwa harga pasarnya sudah lebih rendah dari nilai wajarnya maka diputuskan untuk membeli, begitu pula bila sudah lebih tinggi, akan dijual. Sehingga investor fundamental berpengalaman seperti ini tindakannya berbeda dengan pasar.
Sehubungan dengan koreksi yang terjadi dengan pasar modal kita, valuasi IHSG (Indeks Harga Saham Gabungan) saat ini sebetulnya sudah pada level nilai rata-ratanya selama 10 tahun terakhir, yaitu pada PER (Price Earning Ratio) sebesar 13 Kali, seperti tergambar pada grafik yang bersumber dari Bloomberg ini:

Biasanya, IHSG diperdagangkan pada PER 15 – 16 X, sehingga bagi investor yang menganggap nilai 13 X adalah sudah murah, maka akan mulai melakukan pembelian. Apalagi bila jangka waktu berinvestasinya panjang, kondidi koreksi seperti ini merupakan saat terbaik untuk mengakumulasi saham-saham terbaik dari sektor-sektor usaha terbaik.
Dari data historis sejak 1997, dapat dilihat bahwa dalam jangka menengah – panjang, investor yang melakukan pembelian pada saat terjadi krisis atau koreksi pasar adalah investor yang membukukan potensi keuntungan yang paling tinggi. Grafik IHSG di bawah ini menunjukan krisis yang terjadi pada tahun 1997/1998, tahun 2005 dan tahun 2008. Bila dilihat dari kacamata hari ini, maka krisis-krisis tersebut hanya merupakan koreksi kecil saja.
Dari analisis yang pernah kami lakukan, jangka waktu minimal berinvestasi saham di Indonesia adalah 3 (tiga) tahun, dan semakin panjang semakin baik. Jadi bila kita membeli saham atau reksa dana yang mengandung unsur saham di dalamnya (reksa dana campuran atau reksa dana saham) pada saat koreksi pasar seperti sekarang, dalam 3 tahun ke depan berpotensi memperoleh keuntungan yang lebih tinggi.
Begitupula yang terjadi dengan jenis investasi di obligasi, dari data historis disimpulkan bahwa saat terbaik membelinya adalah pada saat tingkat inflasi tinggi seperti sekarang:
Pada saat inflasi mulai menurun, biasanya harga obligasi mulai menguat kembali, sehingga mereka yang membeli hari ini berpotensi membukukan imbal hasil yang lebih optimal
Kesimpulan dan Rekomendasi
Menyikapi perkembangan ekonomi dan pasar modal Indonesia, kami menyimpulkan bahwa meskipun dalam jangka pendek menghadapi risiko fluktuasi, dalam jangka menengah panjang masih tetap bullish karena ekonomi kita teta digerakan oleh demografi yang kuat dan produktif; konsumsi rumah tangga, korporasi dan belanja pemerintah; sistem perbankan yang sehat; sistem poitik yang dinamis yang ramah pasar, pro pertumbuhan dan pro penciptaan lapangan pekerjaan.Bagi investor saham, pilihan terbaik masih pada sektor usaha yang berbasis domestik dan berhubungan erat dengan demografi seperti sektor konsumsi, transportasi, perbankan, telekomunikasi, industri kesehatan, dan infrastruktur. Pilih perusahaan yang memiliki kualitas produk dan jasa yang unggul, memiliki kualitas manajemen dan tata kelola perusahaan yang baik dan teruji serta perusahaan yang memiliki kondisi keuangan yang sehat.
Bagi investor jangka pendek atau mereka yang tidak menyukai risiko tinggi, sebaiknya memilihinstrumen investasi dalam bentuk pasar uang, obligasi dengan tenor pendek, atau produk reksa dana berbasis pasar uang dan obligasi.
Tetap tenang dan selamat berinvestasi secara bijak !
***
Ditulis oleh Agus Yanuar, Presdir PT Samuel Aset Manajemen
Artikel dimuat di Harian Nasional, 8 September 2013. -
Reksa Dana Sebagai Pilihan InvestasiReksa Dana Sebagai Pilihan Investasi
Masyarakat kita mulai terbiasa menyisihkan sebagian dari penghasilannya dan disimpan untuk digunakan di masa yang akan datang.
Sayangnya, seringkali pertumbuhan simpanan kita tersebut tidak bisa mengimbangi kenaikan harga-harga barang dan jasa. Sehingga kita perlu mengelola keuangan secara lebih cermat untuk memastikan terpenuhinya kebutuhan-kebutuhan kita di masa depan.
Untuk mengamankan dana yang akan dipakai beberapa bulan ke depan, produk perbankan dengan penjaminan merupakan instrumen yang sesuai. Tetapi untuk persiapan pembiayaan jangka panjang seperti pendidikan anak, pembelian aset, dana untuk rekreasi dan hobi, perjalanan religi, aktivitas sosial, dana pensiun serta untuk mengantisipasi kebutuhan lainnya di masa depan, diperlukan produk keuangan yang imbal hasilnya bisa mengalahkan inflasi.
Salah satu bentuk investasi yang perlu dipertimbangkan untuk menjadi pilihan adalah reksa dana (mutual fund)
Reksa Dana
Reksa Dana merupakan sebuah wadah investasi kolektif dari masyarakat yang dikelola oleh Perusahaan Manajer Investasi resmi yang diawasi oleh Otoritas Jasa Keuangan (OJK – dahulu Bapepam).Ciri Khas Reksa Dana
Sebagai produk publik yang ditujukan bagi investor perorangan dan investor institusi, Reksa Dana memiliki karakteristik sbb:1. Kepemilikannya atas nama nasabah dan dicatat di Bank Kustodian.
Pada saat penjualan kembali, dananya hanya akan ditransfer ke nama nasabah yang terdaftar, tidak bisa ke nama lain. Sehingga keamanannya dilindungi Undang-Undang.
2. Nilai Investasi Awal Yang Terjangkau, dimulai dengan Rp 250 ribu saja.
3. Keragaman Pilihan Jenis Portofolio.
4. Potensi Imbal Hasil Jangka Panjang yang Optimal.
5. Likuid, mudah dibeli dan dijual kapan saja.
6. Dikelola oleh para profesional yang memiliki izin resmi.Dilihat dari isi portofolionya, ada 4 jenis reksa dana yang utama, yaitu:
1. Reksa Dana Pasar Uang
Dana yang dikelolanya diinvestasikan di instrumen pasar uang seperti deposito, pasar uang antar bank dan obligasi yang hampir jatuh tempo.
2. Reksa Dana Obligasi. Berinvestasi di efek surat utang (obligasi) pemerintah maupun korporasi.
3. Reksa Dana Campuran. Berinvestasi pada efek saham dan obligasi.
4. Reksa Dana Saham. Reksa dana yang mayoritas portofolionya dalam efek saham.Dengan ciri khas seperti itu maka produk reksa dana senantiasa menawarkan solusi dan pilihan beragam yang sesuai dengan tujuan masing-masing investor.
Setiap jenis reksa dana memiliki potensi imbal hasil berdasarkan profil dan karakteristik produk tersebut. Semakin tinggi potensi imbal hasil, biasanya diikuti pula dengan potensi risikonya. Kuncinya adalah bagaimana kita memilih produk yang sesuai dengan karakter risiko, tujuan investasi dan jangka waktu berinvestasinya.
Investor yang ingin produk dengan risiko relatif rendah atau jangka waktu berinvestasinya relatif pendek, lebih baik memilih jenis reksa dana pasar uang atau reksa dana pendapatan tetap.
Bagi investor yang ingin menikmati potensi pertumbuhan saham, dan pada saat yang sama ingin meredam risiko penurunannya di tengah pasar yang fluktuatif, bisa memilih reksa dana campuran yang alokasi portofolio pada efek saham dan obligasinya akan diatur oleh Manajer Investasi sesuai dengan kondisi pasar.
Sementara bagi yang ingin menikmati pertumbuhan investasinya secara optimal dalam jangka panjang, maka reksa dana saham adalah pilihan yang paling tepat.
Berapa Imbal Hasil Reksa Dana ?
Sebagai produk investasi, reksa dana mengandung unsur risiko yang lebih tinggi dibanding produk perbankan. Karenanya juga dipengaruhi oleh perkembangan situasi keuangan dunia. Tapi secara historis, pada saat terjadi koreksi pasar finansial seperti sekarang ini, biasanya malah saat yang terbaik untuk membeli atau menambah reksa dana.
Diagram batang di bawah ini menunjukan tingkat bunga, imbal hasil berbagai jenis reksa dana, dan IHSG sepanjang tahun 2012 yang lalu. Sementara tabel di bawahnya merupakan rerata imbal hasil antara tahun 2007 – 2012, dan antara 2009 – 2012.

Dari tabel terlihat bahwa pada periode 2007 – 2012, meskipun sempat terkoreksi pada tahun 2008 akibat krisis keuangan global, rerata imbal hasilnya masih menarik.
Sementara rerata imbal hasil pasca krisis, pada periode 2009 – 2012, malah menunjukan angka yang sangat tinggi per tahunnya. Sehingga terbukti bahwa investor yang membeli dan menambah produk investasi pada saat koreksi, berpotensi membukukan keuntungan yang lebih tinggi.Bagaimana Memilih Reksadana?
Setelah kita memahami potensi keuntungan dan potensi risikonya, dengan hampir 900 produk reksa dana yang ada saat ini, bagaimana memilihnya?
Memilih menjadi suatu pekerjaan yang sulit jika Anda tidak mengetahui caranya bukan? Apalagi jika ini adalah investasi pertama kali bagi Anda.
Sebagai Langkah Awal, Kenali tujuan investasi Anda
Akan digunakan sebagai apa dana hasil investasi tersebut? Apakah untuk melindungi dan mempertahankan kekayaan (Wealth Protection) ataukah untuk mengumpulkan kekayaan (Wealth Accummulation). Apakah Anda ingin membeli rumah dan aset lainnya, atau ingin membiayai kuliah anak Anda? Ataukah Anda memiliki rencana lain di kemudian hari, sehingga Anda berinvestasi? Berapa lama Anda berencana berinvestasi?Dengan mengenali tujuan investasi, maka dapat diketahui profil resiko & investasi dari Anda sendiri, yang selanjutnya menjadi dasar mempermudah mencari reksa dana yang cocok.
1. Kenali profil resiko dan investasi Anda
Dengan bantuan kuesioner untuk mengumpulkan beberapa informasi mengenai Anda, dapat diperkirakan tipe calon investor seperti apakah Anda. Kuesioner ini akan sangat membantu Anda sebagai panduan nantinya memilih reksa dana yang sesuai. (lihat box questioner). Misal, dapat disimpulkan beberapa hal seperti batas investasi sesuai dengan kemampuan dan profil Anda. Apabila tujuan investasi Anda adalah jangka panjang, seperti mempersiapkan biaya anak kuliah atau kebutuhan pensiun, maka reksadana yang tepat untuk anda adalah reksadana jenis pertumbuhan dan pendapatan.2. Saring reksa dana yang sesuai dengan profil risiko & investasi Anda
Dengan panduan profil resiko dan investasi tersebut, Anda dapat melakukan penyaringan jenis reksa dana apa yang sesuai dengan jangka waktu investasi yang Anda inginkan.3. Seperti halnya produk lain (misal komputer,kulkas), Anda bisa mendapatkan katalog yang menjelaskan tentang produk tersebut. Melalui Manajer Investasi (MI) atau agen penjual, mintalah prospektus produk reksadana yang tersaring oleh Anda dan pelajari terutama kebijakan dan resiko investasi.
4. Pelajari Kinerja masa lalu reksa dana melalui imbal hasil historis reksa dana, prestasi masa lalu relatif terhadap reksa dana sejenis dan pasar secara keseluruhan (indeks). Beberapa hal penting yang perlu dipelajari pada isi kinerja : garis besar komposisi/alokasi portofolio, imbal hasil, dan strategi investasi manajer investasi ke depan.
5. Kenali Manajer Investasi
Pilihlah Manajer Investasi yang memiliki reputasi baik. Tentunya Anda menginginkan MI Anda memiliki beberapa kualitas seperti :
Integritas, dimana jujur dan keterbukaan informasi dalam melaporkan perkembangan investasi Anda merupakan kunci.
Pengalaman, jika investasi Anda dalam suatu reksadana dalam kurun waktu yang cukup panjang, maka manajemen dan sistem yang baik dan terujilah yang akan menjadi pilihan. Hal ini dapat dipelajari dari berapa lama dan kinerja MI tersebut menjalankan bisnis reksadana.6. Terakhir, setelah Anda menentukan reksadana mana yang Anda pilih, sebelum Anda melakukan investasi, pelajari tata cara investasi pada reksadana tersebut, termasuk biaya-biaya transaksinya bila ada.
Setelah Anda berinvestasi, jangan lupa untuk terus memantau kinerja dari reksadana Anda melalui laporan yang biasanya dikirimkan oleh Manajer Investasi Anda secara rutin. Ada kalanya Anda harus beralih ke reksadana lain, sekiranya kebijakan, strategi maupun kinerja investasinya tidak sesuai lagi dengan tujuan investasi Anda.
Untuk Anda yang memiliki keterbatasan waktu melakukan pemilihan investasi yang tepat, bantuan financial advisor yang dapat ditemui salah satunya melalui Wealth Management Bank, dapat membantu mengatur keuangan Anda, memilih investasi yang tepat, dan menganalisa kinerja produk maupun MI.
Semoga panduan berinvestasi ini bisa membantu Anda menuju kemakmuran secara finansial.
Selamat Berinvestasi!***
Ditulis oleh Agus Yanuar, Presdir PT Samuel Aset Manajemen
Artikel dimuat di Harian Nasional 1 September 2013Masyarakat kita mulai terbiasa menyisihkan sebagian dari penghasilannya dan disimpan untuk digunakan di masa yang akan datang.Sayangnya, seringkali pertumbuhan simpanan kita tersebut tidak bisa mengimbangi kenaikan harga-harga barang dan jasa. Sehingga kita perlu mengelola keuangan secara lebih cermat untuk memastikan terpenuhinya kebutuhan-kebutuhan kita di masa depan.
Untuk mengamankan dana yang akan dipakai beberapa bulan ke depan, produk perbankan dengan penjaminan merupakan instrumen yang sesuai. Tetapi untuk persiapan pembiayaan jangka panjang seperti pendidikan anak, pembelian aset, dana untuk rekreasi dan hobi, perjalanan religi, aktivitas sosial, dana pensiun serta untuk mengantisipasi kebutuhan lainnya di masa depan, diperlukan produk keuangan yang imbal hasilnya bisa mengalahkan inflasi.
Salah satu bentuk investasi yang perlu dipertimbangkan untuk menjadi pilihan adalah reksa dana (mutual fund)
Reksa Dana
Reksa Dana merupakan sebuah wadah investasi kolektif dari masyarakat yang dikelola oleh Perusahaan Manajer Investasi resmi yang diawasi oleh Otoritas Jasa Keuangan (OJK – dahulu Bapepam).Ciri Khas Reksa Dana
Sebagai produk publik yang ditujukan bagi investor perorangan dan investor institusi, Reksa Dana memiliki karakteristik sbb:1. Kepemilikannya atas nama nasabah dan dicatat di Bank Kustodian.
Pada saat penjualan kembali, dananya hanya akan ditransfer ke nama nasabah yang terdaftar, tidak bisa ke nama lain. Sehingga keamanannya dilindungi Undang-Undang.
2. Nilai Investasi Awal Yang Terjangkau, dimulai dengan Rp 250 ribu saja.
3. Keragaman Pilihan Jenis Portofolio.
4. Potensi Imbal Hasil Jangka Panjang yang Optimal.
5. Likuid, mudah dibeli dan dijual kapan saja.
6. Dikelola oleh para profesional yang memiliki izin resmi.Dilihat dari isi portofolionya, ada 4 jenis reksa dana yang utama, yaitu:
1. Reksa Dana Pasar Uang
Dana yang dikelolanya diinvestasikan di instrumen pasar uang seperti deposito, pasar uang antar bank dan obligasi yang hampir jatuh tempo.
2. Reksa Dana Obligasi. Berinvestasi di efek surat utang (obligasi) pemerintah maupun korporasi.
3. Reksa Dana Campuran. Berinvestasi pada efek saham dan obligasi.
4. Reksa Dana Saham. Reksa dana yang mayoritas portofolionya dalam efek saham.Dengan ciri khas seperti itu maka produk reksa dana senantiasa menawarkan solusi dan pilihan beragam yang sesuai dengan tujuan masing-masing investor.
Setiap jenis reksa dana memiliki potensi imbal hasil berdasarkan profil dan karakteristik produk tersebut. Semakin tinggi potensi imbal hasil, biasanya diikuti pula dengan potensi risikonya. Kuncinya adalah bagaimana kita memilih produk yang sesuai dengan karakter risiko, tujuan investasi dan jangka waktu berinvestasinya.
Investor yang ingin produk dengan risiko relatif rendah atau jangka waktu berinvestasinya relatif pendek, lebih baik memilih jenis reksa dana pasar uang atau reksa dana pendapatan tetap.
Bagi investor yang ingin menikmati potensi pertumbuhan saham, dan pada saat yang sama ingin meredam risiko penurunannya di tengah pasar yang fluktuatif, bisa memilih reksa dana campuran yang alokasi portofolio pada efek saham dan obligasinya akan diatur oleh Manajer Investasi sesuai dengan kondisi pasar.
Sementara bagi yang ingin menikmati pertumbuhan investasinya secara optimal dalam jangka panjang, maka reksa dana saham adalah pilihan yang paling tepat.
Berapa Imbal Hasil Reksa Dana ?
Sebagai produk investasi, reksa dana mengandung unsur risiko yang lebih tinggi dibanding produk perbankan. Karenanya juga dipengaruhi oleh perkembangan situasi keuangan dunia. Tapi secara historis, pada saat terjadi koreksi pasar finansial seperti sekarang ini, biasanya malah saat yang terbaik untuk membeli atau menambah reksa dana.
Diagram batang di bawah ini menunjukan tingkat bunga, imbal hasil berbagai jenis reksa dana, dan IHSG sepanjang tahun 2012 yang lalu. Sementara tabel di bawahnya merupakan rerata imbal hasil antara tahun 2007 – 2012, dan antara 2009 – 2012.
Dari tabel terlihat bahwa pada periode 2007 – 2012, meskipun sempat terkoreksi pada tahun 2008 akibat krisis keuangan global, rerata imbal hasilnya masih menarik.
Sementara rerata imbal hasil pasca krisis, pada periode 2009 – 2012, malah menunjukan angka yang sangat tinggi per tahunnya. Sehingga terbukti bahwa investor yang membeli dan menambah produk investasi pada saat koreksi, berpotensi membukukan keuntungan yang lebih tinggi.Bagaimana Memilih Reksadana?
Setelah kita memahami potensi keuntungan dan potensi risikonya, dengan hampir 900 produk reksa dana yang ada saat ini, bagaimana memilihnya?
Memilih menjadi suatu pekerjaan yang sulit jika Anda tidak mengetahui caranya bukan? Apalagi jika ini adalah investasi pertama kali bagi Anda.
Sebagai Langkah Awal, Kenali tujuan investasi Anda
Akan digunakan sebagai apa dana hasil investasi tersebut? Apakah untuk melindungi dan mempertahankan kekayaan (Wealth Protection) ataukah untuk mengumpulkan kekayaan (Wealth Accummulation). Apakah Anda ingin membeli rumah dan aset lainnya, atau ingin membiayai kuliah anak Anda? Ataukah Anda memiliki rencana lain di kemudian hari, sehingga Anda berinvestasi? Berapa lama Anda berencana berinvestasi?Dengan mengenali tujuan investasi, maka dapat diketahui profil resiko & investasi dari Anda sendiri, yang selanjutnya menjadi dasar mempermudah mencari reksa dana yang cocok.
1. Kenali profil resiko dan investasi Anda
Dengan bantuan kuesioner untuk mengumpulkan beberapa informasi mengenai Anda, dapat diperkirakan tipe calon investor seperti apakah Anda. Kuesioner ini akan sangat membantu Anda sebagai panduan nantinya memilih reksa dana yang sesuai. (lihat box questioner). Misal, dapat disimpulkan beberapa hal seperti batas investasi sesuai dengan kemampuan dan profil Anda. Apabila tujuan investasi Anda adalah jangka panjang, seperti mempersiapkan biaya anak kuliah atau kebutuhan pensiun, maka reksadana yang tepat untuk anda adalah reksadana jenis pertumbuhan dan pendapatan.2. Saring reksa dana yang sesuai dengan profil risiko & investasi Anda
Dengan panduan profil resiko dan investasi tersebut, Anda dapat melakukan penyaringan jenis reksa dana apa yang sesuai dengan jangka waktu investasi yang Anda inginkan.3. Seperti halnya produk lain (misal komputer,kulkas), Anda bisa mendapatkan katalog yang menjelaskan tentang produk tersebut. Melalui Manajer Investasi (MI) atau agen penjual, mintalah prospektus produk reksadana yang tersaring oleh Anda dan pelajari terutama kebijakan dan resiko investasi.
4. Pelajari Kinerja masa lalu reksa dana melalui imbal hasil historis reksa dana, prestasi masa lalu relatif terhadap reksa dana sejenis dan pasar secara keseluruhan (indeks). Beberapa hal penting yang perlu dipelajari pada isi kinerja : garis besar komposisi/alokasi portofolio, imbal hasil, dan strategi investasi manajer investasi ke depan.
5. Kenali Manajer Investasi
Pilihlah Manajer Investasi yang memiliki reputasi baik. Tentunya Anda menginginkan MI Anda memiliki beberapa kualitas seperti :
Integritas, dimana jujur dan keterbukaan informasi dalam melaporkan perkembangan investasi Anda merupakan kunci.
Pengalaman, jika investasi Anda dalam suatu reksadana dalam kurun waktu yang cukup panjang, maka manajemen dan sistem yang baik dan terujilah yang akan menjadi pilihan. Hal ini dapat dipelajari dari berapa lama dan kinerja MI tersebut menjalankan bisnis reksadana.6. Terakhir, setelah Anda menentukan reksadana mana yang Anda pilih, sebelum Anda melakukan investasi, pelajari tata cara investasi pada reksadana tersebut, termasuk biaya-biaya transaksinya bila ada.
Setelah Anda berinvestasi, jangan lupa untuk terus memantau kinerja dari reksadana Anda melalui laporan yang biasanya dikirimkan oleh Manajer Investasi Anda secara rutin. Ada kalanya Anda harus beralih ke reksadana lain, sekiranya kebijakan, strategi maupun kinerja investasinya tidak sesuai lagi dengan tujuan investasi Anda.
Untuk Anda yang memiliki keterbatasan waktu melakukan pemilihan investasi yang tepat, bantuan financial advisor yang dapat ditemui salah satunya melalui Wealth Management Bank, dapat membantu mengatur keuangan Anda, memilih investasi yang tepat, dan menganalisa kinerja produk maupun MI.
Semoga panduan berinvestasi ini bisa membantu Anda menuju kemakmuran secara finansial.
Selamat Berinvestasi!***
Ditulis oleh Agus Yanuar, Presdir PT Samuel Aset Manajemen
Artikel dimuat di Harian Nasional 1 September 2013 -

Reksa Dana PT Samuel Aset Manajemen Meraih Best Syariah 2013Reksa Dana PT Samuel Aset Manajemen Meraih Best Syariah 2013
Terima kasih atas kepercayan dan dukungan Bapak/Ibu mitra investasi.
Tahun 2013 ini, Reksa Dana SAM Syariah Berimbang (SSB) kembali memperoleh penghargaan sebagai Reksa Dana Syariah Campuran Terbaik versi majalah Investor.
Penghargaan tersebut melengkapi penghargaan sebelumnya yang diperoleh oleh PT Samuel Aset Manajemen pada tahun 2011 dan 2012. Ulasan mengenai reksa dana syariah terbaik tahun 2013 ini dapat dibaca di Majalah Investor edisi Agustus 2013 nomor XV/242. Per 31 Juli 2013, SSB mencetak kinerja terbaik dengan imbal hasil sebesar 22.13% periode 1 tahun terakhir atau naik 89.36% sejak diluncurkan 10 Februari 2010. Pertumbuhan AUM SAM Dana Berkembang juga terus meningkat 176.74% dari 31 Desember 2012 menjadi Rp392 miliar.
Kami berharap produk reksa dana SAM Syariah Berimbang dapat senantiasa menjadi pilihan investor dalam mengisi dan mengelola keranjang investasi Anda. Keterangan lebih lanjut, silahkan menghubungi kami di 021-28548800 atau 28548169, email ke [email protected].Terima kasih atas kepercayan dan dukungan Bapak/Ibu mitra investasi.
Tahun 2013 ini, Reksa Dana SAM Syariah Berimbang (SSB) kembali memperoleh penghargaan sebagai Reksa Dana Syariah Campuran Terbaik versi majalah Investor.
Penghargaan tersebut melengkapi penghargaan sebelumnya yang diperoleh oleh PT Samuel Aset Manajemen pada tahun 2011 dan 2012. Ulasan mengenai reksa dana syariah terbaik tahun 2013 ini dapat dibaca di Majalah Investor edisi Agustus 2013 nomor XV/242. Per 31 Juli 2013, SSB mencetak kinerja terbaik dengan imbal hasil sebesar 22.13% periode 1 tahun terakhir atau naik 89.36% sejak diluncurkan 10 Februari 2010. Pertumbuhan AUM SAM Dana Berkembang juga terus meningkat 176.74% dari 31 Desember 2012 menjadi Rp392 miliar.
Kami berharap produk reksa dana SAM Syariah Berimbang dapat senantiasa menjadi pilihan investor dalam mengisi dan mengelola keranjang investasi Anda. Keterangan lebih lanjut, silahkan menghubungi kami di 021-28548800 atau 28548169, email ke [email protected].
-

SAM Syariah Berimbang Best Syariah 2013 Kategori Reksa Dana Campuran Terbaik Periode 3 Tahun Versi InvestorSAM Syariah Berimbang Best Syariah 2013 Kategori Reksa Dana Campuran Terbaik Periode 3 Tahun Versi Investor
Terima kasih atas kepercayan dan dukungan Bapak/Ibu mitra investasi.
Tahun 2013 ini, Reksa Dana SAM Syariah Berimbang (SSB) kembali memperoleh penghargaan sebagai Reksa Dana Syariah Campuran Terbaik versi majalah Investor.
Penghargaan tersebut melengkapi penghargaan sebelumnya yang diperoleh oleh PT Samuel Aset Manajemen pada tahun 2011 dan 2012. Ulasan mengenai reksa dana syariah terbaik tahun 2013 ini dapat dibaca di Majalah Investor edisi Agustus 2013 nomor XV/242.
Per 31 Juli 2013, SSB mencetak kinerja terbaik dengan imbal hasil sebesar 22.13% periode 1 tahun terakhir atau naik 89.36% sejak diluncurkan 10 Februari 2010. Pertumbuhan AUM SAM Dana Berkembang juga terus meningkat 176.74% dari 31 Desember 2012 menjadi IDR 392 miliar.Kami berharap produk reksa dana SAM Syariah Berimbang dapat senantiasa menjadi pilihan
investor dalam mengisi dan mengelola keranjang investasi Anda. replica watches Keterangan lebih lanjut, silahkan
menghubungi kami di 021-28548800/28548169, email ke [email protected].Terima kasih atas kepercayan dan dukungan Bapak/Ibu mitra investasi.Tahun 2013 ini, Reksa Dana SAM Syariah Berimbang (SSB) kembali memperoleh penghargaan sebagai Reksa Dana Syariah Campuran Terbaik versi majalah Investor.
Penghargaan tersebut melengkapi penghargaan sebelumnya yang diperoleh oleh PT Samuel Aset Manajemen pada tahun 2011 dan 2012. Ulasan mengenai reksa dana syariah terbaik tahun 2013 ini dapat dibaca di Majalah Investor edisi Agustus 2013 nomor XV/242.
Per 31 Juli 2013, SSB mencetak kinerja terbaik dengan imbal hasil sebesar 22.13% periode 1 tahun terakhir atau naik 89.36% sejak diluncurkan 10 Februari 2010. Pertumbuhan AUM SAM Dana Berkembang juga terus meningkat 176.74% dari 31 Desember 2012 menjadi IDR 392 miliar.Kami berharap produk reksa dana SAM Syariah Berimbang dapat senantiasa menjadi pilihan
investor dalam mengisi dan mengelola keranjang investasi Anda. Keterangan lebih lanjut, silahkan
menghubungi kami di 021-28548800/28548169, email ke [email protected].
