Ulasan Pasar Global
Rotasi dari Saham AI membayangi pasar global
Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 9%. Indeks saham Taiwan (TWSE) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Indonesia (IHSG) menjadi yang paling tertinggal.
Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Thailand (SET), Brazil (BOVESPA), dan Meksiko (S&P/BMV IPC) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Indonesia (IHSG), India (SENSEX), dan Afrika Selatan (FTSE/JSE) relatif tertinggal sejak awal tahun.
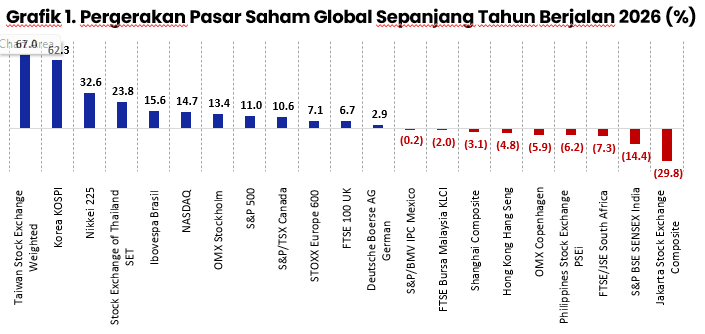
Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Taiwan (TWSE), diikuti oleh Korea Selatan (KOSPI), Jepang (Nikkei 225), dan Teknologi AS (NASDAQ). Sementara indeks saham Denmark (OMX Copenhagen), Hong Kong (Hang Seng), dan Jerman (DAX) tercatat tertinggal.
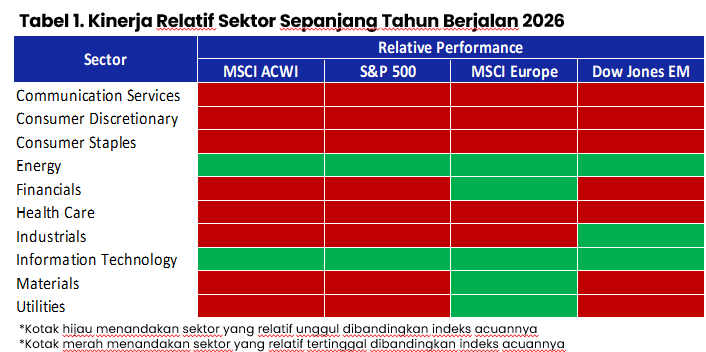
Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Teknologi, Energi, dan Perindustrian cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Telekomunikasi, dan Barang Konsumen Primer relatif tertinggal.
Sepanjang September 2026 pasar saham global melemah, tertekan kenaikan suku bunga The Fed sebesar 25 basis poin menjadi 3,75%-4,00% serta naiknya imbal hasil obligasi Pemerintah AS, dengan hanya sektor Teknologi dan Komunikasi yang mencatat kenaikan berkat saham terkait AI. Memasuki Oktober 2026, pasar cenderung datar seiring aksi jual saham semikonduktor, yang diimbangi rotasi ke sektor defensif dan turunnya imbal hasil obligasi Pemerintah AS.
Spread kredit melebar di tengah kenaikan kembali harga minyak
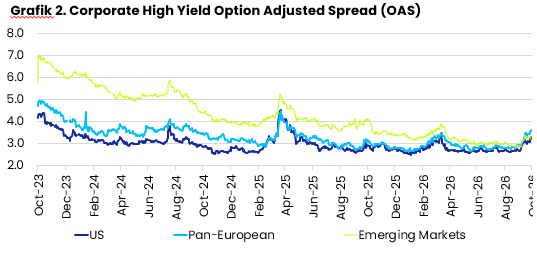
Spread obligasi korporasi high yield global melebar dalam sebulan terakhir. OAS Amerika Serikat naik dari 2,70% menjadi 3,31%, mendekati level tertinggi tahun ini. Spread Eropa dan negara berkembang juga melebar, masing-masing ke 3,57% dan 3,34%. Hal ini mengindikasikan adanya persepsi risiko yang meningkat.
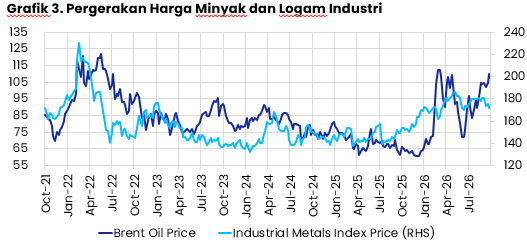
Harga minyak mentah Brent kembali naik ke level US$107/barel dari US$88/barel pada pertengahan Juli, mendekati puncak tahun ini di US$113/barel. Di sisi lain, indeks logam industri terkoreksi ke level 172 dari 180 sebulan sebelumnya, namun masih di atas level awal tahun.
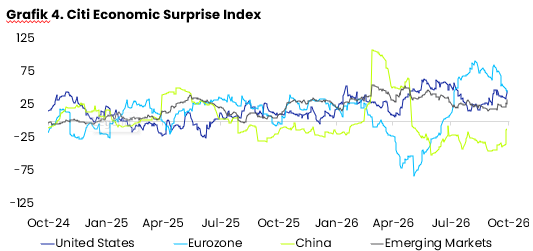
Citi Economic Surprise Index menunjukkan hampir seluruh kawasan berada di teritori positif kecuali Tiongkok. Indeks Amerika Serikat dan negara berkembang kembali menguat, sementara Eurozone melandai dari puncaknya di akhir Agustus. Indeks Tiongkok membaik ke -12,1 dari -45,7 meski masih negatif.
Ulasan Makro Ekonomi Indonesia
Pelemahan IDR dari kenaikan suku bunga The Fed dan capital outflow
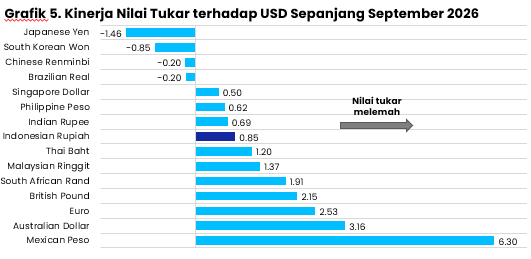
Sepanjang bulan September 2026 nilai tukar Rupiah melemah 0,85% terhadap Dollar AS, sejalan dengan beberapa mata uang negara lain yang juga turut melemah. Secara relatif, pelemahan di periode tersebut tidak separah pelemahan mata uang lain seperti THB, MYR, GBP, EUR, AUD, atau MXN.
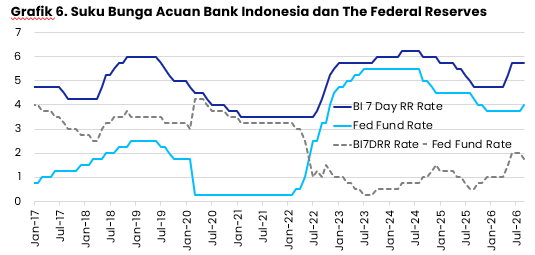
Di bulan September 2026 Bank Sentral AS menaikkan suku bunga acuannya sebesar 25 basis poin menjadi 4%. Kenaikan tersebut adalah yang pertama kali sejak pertengahan tahun 2023. Adapun Bank Indonesia masih mempertahankan suku bunga acuannya di level 5,75% dimana BI memang sudah lebih dulu menaikkan suku bunganya sebanyak 100 basis poin sepanjang tahun ini.
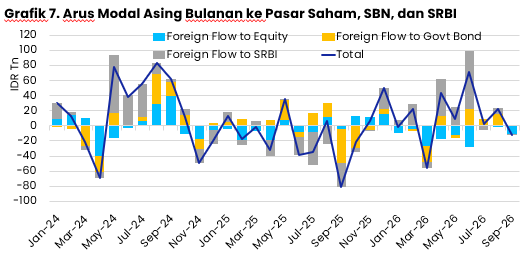
Dana asing baik di pasar saham, SBN, maupun SRBI kompak keluar di sepanjang bulan September 2026 dengan total lebih dari Rp12 triliun. Arus modal keluar mematahkan tren masuknya dana asing di setiap bulannya sejak April – Agustus 2026. Pasar saham masih menjadi sumber capital outflow terbesar dengan total sepanjang tahun mencapai Rp107 triliun, sedangkan di pasar SBN dan SRBI untuk periode yang sama masih mencatatkan net capital inflow.
Alokasi Aset
Rekomendasi skenario alokasi aset dasar 30:70 pada 4Q26
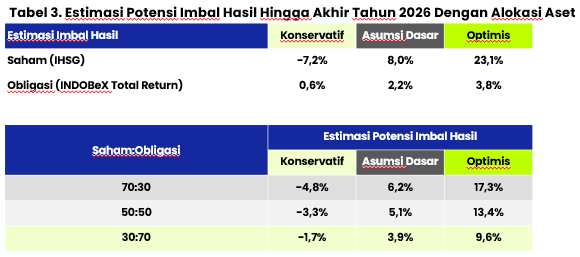
Kami melihat potensi pasar secara keseluruhan berpeluang untuk rebound pada Semester II baik pada pasar saham mau pun pasar obligasi. Potensi imbal hasil masing-masing aset hingga akhir tahun yaitu 8,0% (IHSG) dan 2,2% (indeks obligasi INDOBeX Total Return).
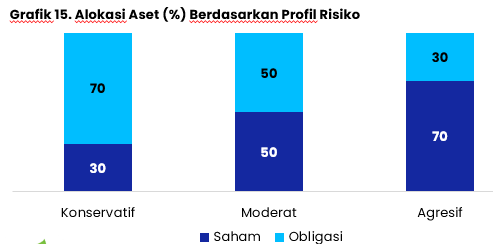
Alokasi aset yang lebih progresif kami pandang cukup bijak dan efisien dalam menyeimbangkan risiko dan potensi imbal hasil. Kami melihat bahwa rasio 30:70 antara saham dan obligasi cukup optimal.
Perlu selalu kami sampaikan bahwa alokasi aset yang ideal bagi setiap investor sangat bergantung pada: 1) tujuan; 2) jangka waktu investasi; dan 3) profil risiko. Pada Grafik 14, kami tampilkan alokasi aset yang secara teori bisa dikatakan ideal sesuai dengan profil risiko setiap investor.
Download
Download Ulasan Pasar dan Ekonomi Triwulanan IV/2026 – Oktober 26 selengkapnya
SAM Investment & Research
Leave a Reply