Terkait dengan perubahan logo di SAMUEL GROUP dan sehubungan SURAT KEPUTUSAN DIREKSI PT Samuel Aset Manajemen dengan nomor 707/MKT/SAM/VI/23 Tentang Perubahan Logo Perseroan per tanggal 20 Juni 2023, dengan ini kami informasikan kepada Nasabah SAM dan Publik bahwa:- secara bertahap SAM akan melakukan perubahan identitas logo baru pada seluruh atribut komunikasi fisik dan digital perusahaan, seperti dokumen surat menyurat/kop surat, file presentasi, kartu nama, stempel, corporate stationary, marketing toolkits, website/sosial media, dan lain-lain, dengan menggunakan logo baru.
Unduh Surat Keputusan Direksi PT Samuel Aset Manajemen
Disclaimer: Logo perusahaan digunakan untuk keperluan identifikasi dan informasi, bukan sebagai bentuk afiliasi, dukungan, atau endorsement, kecuali dinyatakan lain.
Menindaklanjuti
rencana perubahan KIK dan Prospektus REKSA DANA SAM DANA PENDAPATAN TETAP yang
telah diumumkan melalui surat kabar “Harian Ekonomi Neraca” tertanggal 16 Mei 2023, kami, PT Samuel Aset Manajemen,
berkedudukan di Jakarta, selaku Manajer Investasi dari REKSA DANA SAM DANA PENDAPATAN
TETAP, dengan ini mengumumkan bahwa telah dilaksanakannya perubahan
KIK dan Prospektus
REKSA DANA SAM DANA PENDAPATAN
TETAP, sebagaimana termaktub dalam akta ADDENDUM KONTRAK
INVESTASI KOLEKTIF REKSA DANA SAM DANA PENDAPATAN TETAP No. 04 tanggal 7 Juni 2023, dibuat
di hadapan Leolin Jayayanti, S.H., M.Kn., notaris di Kota Jakarta Selatan.
Demikian pengumuman
ini disampaikan kepada para Pemegang Unit Penyertaan REKSA DANA SAM DANA PENDAPATAN
TETAP serta pihak-pihak yang berkepentingan.
Jakarta, 9 Juni 2023
Manajer Investasi,
REKSA DANA SAM DANA PENDAPATAN TETAP
PT Samuel Aset Manajemen Menara Imperium, Lantai Dasar, Jl. HR. Rasuna Said Kav 1 Jakarta 12980
Manajer Investasi berizin dan diawasi oleh Otoritas Jasa Keuangan
*Pemberitahuan ini juga terbit di Harian Neraca, Jumat, 9 Juni 2023
Menindaklanjuti
rencana perubahan KIK dan Prospektus REKSA DANA SAM DANA OBLIGASI STRATEGIS yang
telah diumumkan melalui surat kabar “Harian Ekonomi Neraca” tertanggal 3 April 2023, kami, PT Samuel Aset Manajemen,
berkedudukan di Jakarta, selaku Manajer Investasi dari REKSA DANA SAM DANA
OBLIGASI STRATEGIS, dengan ini mengumumkan bahwa telah dilaksanakannya perubahan
KIK dan Prospektus
REKSA DANA SAM DANA OBLIGASI
STRATEGIS.
Demikian pengumuman
ini disampaikan kepada para Pemegang Unit Penyertaan REKSA DANA SAM DANA
OBLIGASI STRATEGIS serta pihak-pihak yang berkepentingan.
Jakarta, 2 Mei 2023
Manajer Investasi, REKSA DANA SAM DANA OBLIGASI STRATEGIS PT Samuel Aset Manajemen Menara Imperium, Lantai Dasar, Jl. HR. Rasuna Said Kav 1 Jakarta 12980
Manajer Investasi berizin dan diawasi oleh Otoritas Jasa Keuangan
*Pemberitahuan ini juga dipublikasikan di Harian Neraca, terbit 2 Mei 2023, hal 6.
Indeks saham negara-negara maju memimpin penguatan indeks saham global
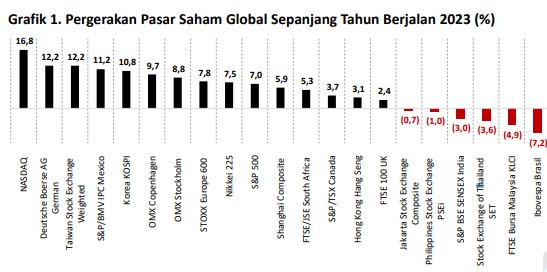
Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang merupakan gabungan dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 5%. Terutama digerakan oleh reboundnya indeks saham Teknologi di Amerika Serikat (NASDAQ)
Indeks saham negara-negara berkembang relatif tertinggal. Meskipun pasar saham Meksiko (S&P/BMV IPC), Tiongkok (SCHOMP) dan Afrika Selatan (FTSE/JSE) berkinerja positif, tetapi tertahan oleh pasar saham Brazil (BOVESPA), Malaysia (FTSE KLCI), dan Thailand (SET) yang mengalami koreksi paling dalam.
Indeks saham dunia yang sepanjang tahun lalu turun, mulai rebound. Naiknya NASDAQ juga diikuti oleh indeks saham Jerman (DAX), Taiwan (TWSE), Korea Selatan (KOSPI), Inggris (FTSE 100), Hong Kong (Hang Seng), dan Kanada (S&P/TSX).
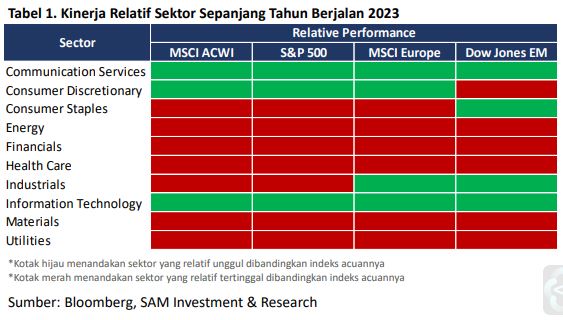
Sejak awal tahun ini, saham-saham dari sektor Teknologi, Telekomunikasi, dan Barang Konsumen Non-Primer memiliki kinerja yang paling moncer. Sementara sektor Energi, Kesehatan, Finansial dan Utilitas mengalami koreksi.
Menguatnya sektor teknologi, yang memiliki bobot signifikan pada sebagian besar indeks, tidak terlepas dari mulai menurunnya tingkat inflasi sehingga timbul ekspektasi bahwa kenaikan tingkat suku bunga AS berpotensi tidak terlalu agresif atau bahkan The Fed tidak ada menaikan lagi suku bunga pada akhir tahun ini.
Pasar yang positif di tengah ancaman terjadinya resesi global
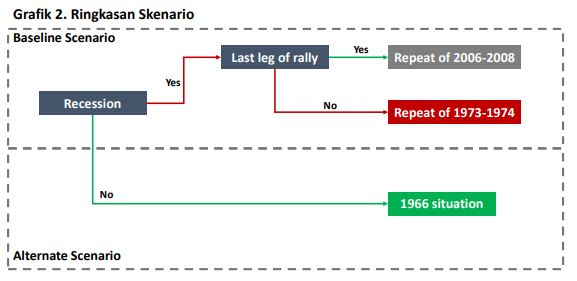
Kami melihat kecenderungan bahwa pasar secara global berpotensi mengulang pola yang mirip dengan tahun 2006-2008. Pada periode tersebut pertumbuhan ekonomi global ditopang dari negara-negara berkembang, terutama Tiongkok, sementara pertumbuhan di negara-negara maju mulai melambat dan ada risiko resesi.
Di sisi lain, kami melihat ada peningkatan risiko pasar paska kejatuhan beberapa bank regional di AS. Indikator likuiditas perbankan menjadi penting untuk diperhatikan guna mengetahui level kesehatan perbankan. Potensi risiko terburuk apabila terjadi pengetatan likuiditas secara signifikan sehingga memicu terjadinya masalah likuiditas dan ketidak-mampuan dunia usaha dalam membayar utang-utangnya (credit event).
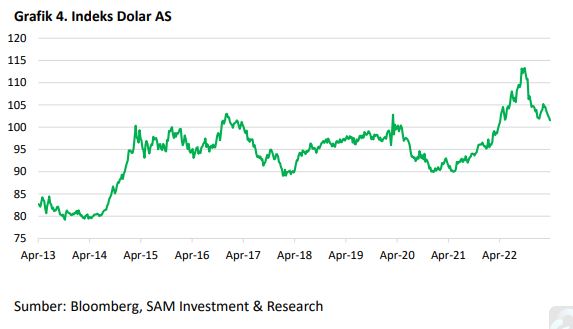
Mengacu pada indeks volatilitas, saat ini pasar berada dalam tingkat volatilitas yang lebih tinggi dibandingkan kondisi normal. Indikator pasar lainnya yang penting untuk dicermati adalah indeks Dolar AS. Pelemahan indeks Dolar AS biasanya memberikan sentimen yang positif untuk pasar negara berkembang.
Alokasi Aset
Potensi imbal hasil pada aset yang lebih berisiko
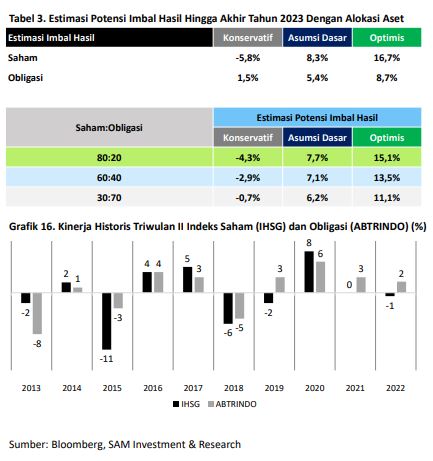
Kami melihat potensi upside yang baik hingga akhir tahun 2023, dengan skenario asumsi dasar kami bahwa saham berpotensi memberikan imbal hasil sebesar 8,3% (dari 31 Maret 2022 – 31 Desember 2023) dan obligasi sebesar 5,4%.
Alokasi aset yang relatif berimbang pada instrumen saham dan obligasi dengan sedikit condong ke saham, berpotensi memberikan kompromi antara imbal hasil dan risiko yang optimal. Per saat ini, alokasi aset yang ideal menurut kami adalah antara 60:40 pada instrumen berbasis Saham:Obligasi.
Perlu selalu disampaikan bahwa alokasi aset yang ideal bagi setiap investor sangat bergantung pada: 1) tujuan; 2) jangka waktu investasi; dan 3) profil risiko. Pada Grafik 15, kami tampilkan alokasi aset yang secara teori bisa dikatakan ideal sesuai dengan profil risiko setiap investor
Menindaklanjuti
rencana perubahan KIK dan Prospektus REKSA DANA DANA OBLIGASI STABIL yang telah
diumumkan melalui surat kabar “Harian Ekonomi
Neraca” tertanggal 14 Maret 2023,
kami, PT Samuel
Aset Manajemen, berkedudukan di Jakarta, selaku Manajer Investasi dari REKSA DANA DANA OBLIGASI
STABIL, dengan ini mengumumkan bahwa telah dilaksanakannya perubahan
KIK dan Prospektus
REKSA DANA DANA OBLIGASI STABIL, sebagaimana
termaktub dalam akta ADDENDUM I DAN PERNYATAAN
KEMBALI KONTRAK
INVESTASI KOLEKTIF REKSA DANA DANA OBLIGASI STABIL No. 12 tanggal 6 April 2023, dibuat
di hadapan Leolin Jayayanti, S.H., M.Kn., notaris di Kota Jakarta Selatan.
Demikian pengumuman
ini disampaikan kepada para Pemegang Unit Penyertaan REKSA DANA DANA OBLIGASI
STABIL serta pihak-pihak yang berkepentingan.
Manajer Investasi,
REKSA DANA DANA OBLIGASI
STABIL
PT Samuel Aset Manajemen Menara Imperium, Lantai Dasar,Jl. HR. Rasuna Said Kav 1 Jakarta 12980
Manajer Investasi berizin dan diawasi oleh Otoritas Jasa Keuangan
*Pemberitahuan ini juga dipublikasikan di Harian Neraca, terbit 10 April 2023, hal 5.
PT Samuel Aset Manajemen, selaku Manajer Investasi dari REKSA DANA SAM DANA OBLIGASI STRATEGIS (“SAM DANA OBLIGASI STRATEGIS”), dengan ini mengumumkan rencana perubahan KIK dan Prospektus SAM DANA OBLIGASI STRATEGIS terkait hal-hal sebagai berikut:
I. Perubahan fitur-fitur dalam SAM DANA OBLIGASI STRATEGIS sebagai berikut : a. Perubahan ketentuan batas minimum penjualan awal Unit Penyertaan dari semula sebesar Rp 5.000.000.000.- (lima miliar Rupiah) menjadi sebesar Rp 100.000,- (seratus ribu Rupiah); dani b. Penambahan ketentuan mengenai biaya bea meterai yang menjadi beban bagi Pemegang Unit Penyertaan SAM DANA OBLIGASI STRATEGIS (jika ada).
II. Penyesuaian ketentuan dalam KIK dan Prospektus terhadap Undang-Undang, Peraturan Otoritas Jasa Keuangan (“POJK”) dan Surat Edaran Otoritas Jasa Keuangan (“SEOJK”) antara lain sebagai berikut: a. Undang-Undang No. 4 Tahun 2023 tanggal 12 Januari 2023 tentang Pengembangan dan Penguatan Sektor Keuangan; b. POJK Nomor: 18/POJK.07/2018 tanggal 10 September 2018 tentang Layanan Pengaduan Konsumen Di Sektor Jasa Keuangan; c. POJK Nomor: 23/POJK.01/2019 tanggal 18 September 2019 tentang Perubahan Atas Peraturan Otoritas Jasa Keuangan Nomor 12/POJK.01/2017 tentang Penerapan Program Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme di Sektor Jasa Keuangan; d. POJK 2/POJK.04/2020 tanggal 8 Januari 2020 tentang Perubahan atas POJK 23/POJK.04/2016 tentang Reksa Dana Berbentuk Kontrak Investasi Kolektif; e. POJK Nomor: 25/POJK.04/2020 tanggal 22 April 2020 tentang Pedoman Bentuk Dan Isi Prospektus Dalam Rangka Penawaran Umum Reksa Dana; f. POJK Nomor: 31/POJK.07/2020 tanggal 22 April 2020 tentang Penyelenggaraan Layanan Konsumen dan Masyarakat di Sektor Jasa Keuangan oleh Otoritas Jasa Keuangan; g. POJK Nomor 56/POJK.04/2020 tanggal 3 Desember 2020 tentang Pelaporan dan Pedoman Akuntansi Reksa Dana; h. POJK Nomor: 61/POJK.07/2020 tanggal 14 Desember 2020 tentang Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan; i. POJK Nomor: 06/POJK.07/2022 tanggal 14 April 2022 tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan; j. POJK Nomor: 17/POJK.04/2022 tanggal 1 September 2022 tentang Pedoman Perilaku Manajer Investasi; k. SEOJK Nomor: 1/SEOJK.04/2020 tanggal 17 Februari 2020 tentang Tata Cara Penyampaian Surat Atau Bukti Konfirmasi dan Laporan Berkala Reksa Dana Secara Elektronik Melalui Sistem Pengelolaan Investasi Terpadu.
Rincian
rencana perubahan KIK dan Prospektus dapat dibaca atau diakses melalui situs
web Manajer Investasi.
Demikian
pengumuman ini disampaikan kepada para Pemegang Unit Penyertaan SAM DANA
OBLIGASI STRATEGIS serta pihak-pihak yang berkepentingan.
Jakarta, 3 April 2023
Manajer Investasi PT Samuel Aset Manajemen Menara Imperium, Lantai Dasar,Jl. HR. Rasuna Said Kav 1 Jakarta 12980
berizin dan diawasi oleh Otoritas Jasa Keuangan
*Pengumuman ini juga dipublikasikan di Harian Neraca, terbit 3 April 2023
Indeks saham negara berkembang kembali memimpin penguatan.
Pasar saham global mengalami penguatan sejak awal tahun hingga bulan September 2021 dan relatif hanya sedikit indeks saham yang mencatatkan hasil negatif sepanjang tahun berjalan 2021. Indeks saham Rusia (MOEX) mencatatkan kenaikan tertinggi, sementara indeks saham Hong Kong (Hang Seng) mencatatkan penurunan terbesar.
Indeks saham negara-negara berkembang mulai memimpin penguatan dalam beberapa minggu terakhir. Indeks saham Rusia (MOEX), India (SENSEX), Mexico (S&P/BMV), dan Taiwan (TWSE) memimpin penguatan.
Indeks saham negara-negara maju juga tetap mencatatkan hasil yang positif, dipimpin oleh indeks saham Swedia (OMX Stockholm), diikuti oleh Denmark (OMX Copenhagen), Amerika Serikat (S&P 500), Eropa (STOXX 600), Jerman (DAX), Inggris (FTSE 100), dan Jepang (Nikkei 225). §Sektor Energi dan Finansial cenderung menjadi sektor yang berkinerja lebih unggul dari sektor lainnya di setiap kawasan secara global sejak awal tahun. Di sisi lain, sektor-sektor yang berkaitan dengan Teknologi juga masih cenderung menguat. Sementara sektor-sektor yang cenderung defensif (Konsumsi, Kesehatan, dan Utilitas) memiliki kinerja yang relatif tertinggal dibandingkan indeks acuannya.
Pasar saham global mengalami koreksi dari level tertingginya pada Triwulan-III 2021. Koreksi ini terbilang masih sehat mengingat pasar saham global telah reli sejak awal tahun. Ada pun beberapa sentimen negatif yang turut menyebabkan pasar saham global terkoreksi dalam 1-2 bulan terakhir antara lain: 1) adanya kekhawatiran mengenai sektor properti di China berkaitan dengan potensi gagal bayar utang beberapa emiten properti; 2) pasar mencermati timing the Fed untuk memulai tapering atau pengurangan jumlah stimulus.
Rotasi kembali ke value stocks
Kami meyakini skenario yang paling mungkin terjadi adalah middle-ground scenario, di mana harga komoditas masih akan cenderung naik secara lebih stabil. Sementara dari sisi imbal hasil obligasi pemerintah AS akan cenderung flat-naik terbatas, sehingga barbell strategy dapat menjadi pilihan yang ideal.
Data historis kinerja value & growth pada Triwulan-IV menunjukkan probabilitas value stocks cenderung berkinerja lebih baik. Value stocks mencatatkan hasil positif sebanyak 9 dari 10 tahun terakhir dengan rerata imbal hasil 5,24% di Triwulan-IV. Sementara growth stocks mencatatkan hasil positif sebanyak 8 dari 10 tahun terakhir dengan rerata imbal hasil 4,30% di Triwulan-IV.
Indeks saham US Small Caps biasanya dapat menjadi indikator fase siklus pasar saat ini. Hal ini dikarenakan saham small caps sangat sensitif pergerakannya dengan arah ekspektasi pertumbuhan ekonomi. Per saat ini kami melihat pola yang mirip pada setiap early cycle (misal pada tahun 2003-2004 & 2009-2010) kembali terulang pada tahun 2020-2021. Pola seperti ini biasanya adalah masa transisi menuju mid-cycle.
Laporan Khusus: Greenflation – Krisis Energi Global
Kelangkaan energi dunia akibat rendahnya pasokan di tengah pemulihan ekonomi
Dalam beberapa waktu terakhir, dunia menghadapi krisis energi akibat tidak berimbangnya permintaan dan penawaran berbagai komoditas energi utama, seperti minyak mentah, gas alam, dan batu bara. §Pemulihan ekonomi dunia secara bertahap dan berkelanjutan membuat permintaan energi cukup tinggi dengan mengikuti pola huruf V, sementara pasokan energi tidak dapat bertambah dalam waktu cepat (mengikuti pola huruf U). Hal ini membuat persediaan energi, seperti minyak, sangat terbatas (Grafik 16).
Krisis energi ini terutama sekali sedang dihadapi oleh negara-negara di Eropa yang sangat bergantung pada Rusia untuk memenuhi kebutuhan gas alamnya, seiring dengan terus menurunnya produksi gas alam di Eropa.
Faktor lingkungan mewarnai enggannya pelaku industri menambah belanja modal
isi penawaran tidak dapat mengimbangi besarnya permintaan seiring dengan minimnya belanja modal perusahaan eksplorasi energi. Selain pendirian konservatif yang mereka ambil, faktor transisi energi juga memainkan peranan penting. Berkurangnya kontribusi energi non-terbarukan dalam bauran energi serta lebih terbatasnya pendanaan investasi energi non-terbarukan adalah dua dari beberapa faktor kunci.
Fenomena ini dijuluki sebagai greenflation, yaitu naiknya harga-harga komoditas energi akibat kenaikan permintaan namun pasokan tidak memadai karena isu lingkungan.
Hal ini perlu kita pantau bersama karena energi merupakan kebutuhan dasar peradaban manusia. Transisi energi menuju energi baru dan terbarukan (EBT) perlu dilakukan secara saksama untuk meminimalkan disrupsi ekonomi.
Baca Ulasan Pasar Triwulan IV 2021 Oktober selengkapnya.
Pasar saham global melanjutkan penguatan sejak awal tahun hingga bulan Agustus 2021, meskipun ada beberapa indeks saham yang masih mencatatkan hasil negatif sepanjang tahun berjalan 2021. Indeks saham Swedia (OMX Stockholm) mencatatkan kenaikan tertinggi, sementara indeks saham Hong Kong (Hang Seng) mencatatkan pelemahan terbesar.
Hampir seluruh indeks saham negara-negara maju mencatatkan hasil yang positif, dipimpin oleh indeks saham Swedia (OMX Stockholm), diikuti oleh Denmark (OMX Copenhagen), Amerika Serikat (S&P 500), Eropa (STOXX 600), Jerman (DAX), Inggris (FTSE 100) dan Jepang (Nikkei 225). §Indeks saham di beberapa negara berkembang juga melanjutkan penguatan sejak awal tahun. Indeks saham Mexico (S&P/BMV), India (SENSEX), Taiwan (TWSE), Afrika Selatan (FTSE/JSE), Rusia (MOEX), dan Korea Selatan (KOSPI) memimpin penguatan.
Sektor Komunikasi, Energi, Finansial, dan Teknologi cenderung menjadi sektor yang berkinerja terbaik secara global sejak awal tahun di berbagai Kawasan/negara. Sektor-sektor yang cenderung defensif (Konsumsi dan Utilitas) memiliki kinerja yang relatif tertinggal dibandingkan indeks acuannya. Rotasi sektor dari value ke growth dan sebaliknya terus terjadi sejak awal tahun ini, yang menunjukkan pasar masih cenderung sehat dan positif hingga akhir tahun. Dalam jangka pendek pasar bisa saja berpotensi cukup fluktuatif seiring dengan adanya rencana tapering-off dari bank sentral Amerika Serikat, the Fed.
Dalam beberapa minggu terakhir, harga komoditas cenderung menguat setelah sebelumnya mengalami pelemahan. Indeks Dolar AS turut melemah sejak minggu lalu seiring dengan rilisnya data tenaga kerja AS yang lebih buruk dari ekspektasi analis dan ekonom.
Ulasan Makro Ekonomi Amerika Serikat (Potensi Tapering-Off oleh The Fed)
Dalam upaya stabilisasi dampak pandemi Covid-19, the Fed telah melakukan dua kebijakan moneter ekspansif yaitu quantitative easing (QE) sebesar AS$120 miliar per bulan dan penurunan tingkat bunga sebanyak 150 basis poin. Kedua kebijakan tersebut berhasil meningkatkan likuiditas dolar AS di pasar global dan juga menurunkan tingkat bunga baik jangka pendek maupun jangka panjang.
Berbagai stimulus fiskal dan moneter AS serta pemulihan ekonomi global turut berperan pada kenaikan inflasi AS dimana pada Juli inflasi inti AS (core PCE) naik 3,62% tahun ke tahun, jauh di atas target the Fed sebesar 2%. §Sementara di pasar tenaga kerja, tingkat pengangguran dan tingkat partisipasi angkatan kerja masih belum kembali ke level sebelum pandemi.
The Fed memperkirakan indikator tenaga kerja akan terus membaik sehingga dalam beberapa bulan ke depan akan mulai mengurangi jumlah pembelian aset per bulannya (tapering) mengingat inflasi yang sudah di atas dari target.
Team Investasi Khusus: Taper Tantrum 2013
Salah satu upaya the Fed, bank sentral Amerika Serikat, untuk meredam dampak krisis keuangan yang terjadi pada tahun 2008 adalah dengan menggunakan kebijakan moneter non-konvensional yang disebut Quantitative Easing (QE). Kebijakan ini dilakukan dengan cara memberikan dana stimulus ke institusi finansial melalui pembelian obligasi jangka panjang baik surat utang ataupun obligasi kredit perumahan. Tujuan dari QE adalah agar jumlah uang beredar tetap terjaga dan dapat merangsang perekonomian Amerika Serikat. Kebijakan QE mulai diberlakukan sejak bulan Maret 2009 hingga Desember 2013. Melalui kebijakan tersebut, perekonomian AS kembali membaik.
Rupiah cenderung menguat pada saat QE dikarenakan kebijakan tersebut cenderung seperti kebijakan moneter ekspansif. Akibatnya terjadi penurunan suku bunga yang menyebabkan aset dalam Rupiah lebih menarik dibandingkan aset Amerika Serikat dalam bentuk dolar AS. Hal sebaliknya terjadi pada saat the Fed mengumumkan untuk melakukan pengurangan dana stimulus (tapering off) sehingga menyebabkan suku bunga di AS kembali meningkat dan menyebabkan arus dana keluar dari Indonesia ataupun negara berkembang lainnya.
Pada bulan Mei 2013, Ben Bernanke sebagai gubernur the Fed pada saat itu mengumumkan akan mengurangi intensitas dana yang digunakan dari AS$85 miliar menjadi AS$65 miliar. Kebijakan tersebut merupakan permulaan dari aksi pengurangan dana stimulus (tapering off). Dampak pengumuman tersebut menyebabkan depresiasi nilai tukar dan penurunan tajam pada harga pasar saham dan pasar obligasi di Indonesia.
Situasi tapering tersebut semakin parah pada tanggal 17 Agustus 2013 dimana Bank Indonesia (BI) pada saat itu mengumumkan bahwa current-account deficit Indonesia mencapai AS$9,8 miliar atau memiliki porsi berkisar 4,4% terhadap PDB. Investor merespon negatif akan pengumuman tersebut dan menyebabkan volatilitas pada pasar finansial Indonesia yang ditandai dengan melemahnya nilai tukar Rupiah, turunnya Indeks Harga Saham Gabungan (IHSG) dan naiknya imbal hasil obligasi pemerintah dan credit-default swaps.
Baca Ulasan Pasar Bulan September 2021 selengkapnya
Pasar saham global cenderung mengalami penguatan sejak awal tahun hingga bulan Juli 2021, meskipun ada beberapa indeks saham yang masih mencatatkan hasil negatif sepanjang tahun berjalan 2021. Indeks saham Swedia (OMX Stockholm) mencatatkan kenaikan tertinggi, sementara indeks saham Filipina (PSEi) masih mencatatkan pelemahan terbesar.
Hampir seluruh indeks saham negara-negara maju mencatatkan hasil yang positif, dipimpin oleh indeks saham Swedia (OMX Stockholm), diikuti oleh Denmark (OMX Copenhagen), Amerika Serikat (S&P 500), Eropa (STOXX 600), Jerman (DAX), dan Inggris (FTSE 100).
Indeks saham di beberapa negara berkembang juga melanjutkan penguatan sejak awal tahun. Indeks saham Taiwan (TWSE), Afrika Selatan (FTSE/JSE), Mexico (S&P/BMV), Rusia (MOEX), dan Korea Selatan (KOSPI) memimpin penguatan. Di sisi lain, indeks saham di sebagian kawasan Asia lainnya cenderung mengalami pelemahan sejak awal tahun.
Sektor Komunikasi, Energi, Finansial, Industrial, Teknologi dan Material cenderung menjadi sektor yang berkinerja terbaik secara global sejak awal tahun. Sektor-sektor yang cenderung defensif (Konsumsi dan Utilitas) memiliki kinerja yang relatif tertinggal dibandingkan indeks acuannya. Rotasi sektor dari value ke growth dan sebaliknya terjadi sepanjang tahun ini, yang menunjukkan pasar masih cenderung positif hingga akhir tahun. Dalam jangka pendek pasar bisa saja berpotensi cukup fluktuatif seiring dengan meningkatnya momentum pada aset defensif seperti Surat Utang Pemerintah AS dan mata uang Yen Jepang.
Dalam beberapa hari terakhir, harga komoditas cenderung terkoreksi seiring dengan menguatnya Dolar AS. Indeks Dolar AS kembali menguat pada minggu lalu seiring dengan rilisnya data tenaga kerja AS yang lebih baik dari ekspektasi analis dan ekonom.
Ulasan Makro Ekonomi Indonesia
PDB Indonesia di Triwulan-II tahun 2021 tumbuh 7,07% tahun ke tahun, tertinggi dalam 17 tahun terakhir, yang juga disebabkan dari efek low-base dimana Triwulan-II tahun 2020 PDB Indonesia terkontraksi sebesar 5,32%. Pertumbuhan PDB ditopang dari konsumsi pemerintah, PMTDB, dan ekspor, sedangkan konsumsi Rumah Tangga tumbuh lebih rendah dari pertumbuhan PDB.
Dalam rangka mengatasi penyebaran masif COVID varian delta, pemerintah memberlakukan PPKM darurat dan juga meningkatkan anggaran PEN sebesar Rp45,3 triliun menjadi Rp744,8 triliun. Fokus penambahan anggaran ada di sektor kesehatan dan perlindungan sosial.
Namun, akibat PPKM darurat tersebut PMI manufaktur Indonesia turun tajam ke level 40,1 setelah 8 bulan sebelumnya terus di zona ekspansi (>50). Pelaku usaha merespon penerapan PPKM darurat dengan mengurangi aktivitas produksi dan tenaga kerjanya.
Inflasi tahun ke tahun di bulan Juli 2021 tercatat sebesar 1,52% atau naik dari inflasi bulan sebelumnya. Kenaikan inflasi didorong dari komponen harga bergejolak yang naik 2,97% tahun ke tahun atau meningkat 1,60% dari bulan sebelumnya. Di sisi lain, inflasi inti tercatat sebesar 1,40% dan inflasi harga diatur pemerintah masih rendah di 0,61%.
Perbaikan kondisi ekonomi juga ditunjukkan mulai pulihnya permintaan impor, terutama impor bahan baku/penolong (produk farmasi). Pulihnya permintaan global turut serta meningkatkan ekspor Indonesia sehingga neraca dagang masih terus surplus dalam 14 bulan terakhir.
Sepanjang bulan Juli 2021, nilai tukar Rupiah menguat 0,26% terhadap Dolar AS, disaat banyak mata uang negara berkembang lain yang mengalami depresiasi. Melemahnya banyak mata uang negara berkembang disebabkan oleh naiknya inflasi di negara-negara tersebut secara signifikan sejak awal tahun, sangat berbeda dengan kondisi inflasi di Indonesia.
Tema Investasi Khusus: Gaming Industry
Game adalah bahasa universal yang menghubungkan orang-orang melalui hasrat, tujuan dan pengalaman yang dirasakan atau dinikmati oleh para pemainnya di dalam game yang mereka mainkan. Dunia game pada umumnya lebih imersif dibandingkan dengan jejaring sosial media. Bahkan perusahaan besar yang bergerak di bidang sosial media seperti Facebook dan ByteDance (TikTok) mulai merasakan bahwa industri permainan video adalah salah satu potensi besar dan mulai meningkatkan investasinya di bidang tersebut. Pada 2020, industri gaming mencatatkan penjualan sebesar AS$159,3 miliar, tumbuh 9.3% tahun ke tahun.
Pertumbuhan segmen mobile gaming (termasuk tablet dan smartphone) pada tahun 2020 masih menjadi yang terbesar dengan total penjualan sebesar AS$77,2 miliar atau tumbuh 13.3% tahun ke tahun. Peningkatan tersebut juga dikarenakan adanya spillover dari tutupnya game net yang membuat beberapa pemain yang sebelumnya berada di segmen PC games beralih ke mobile games.
Jumlah pemain video game pada tahun 2023 diprediksi akan menembus tiga miliar pemain, menggambarkan pertumbuhan tahunan sebesar 5.6%. Pada tahun 2019, pertumbuhan pemain di Timur Tengah dan Afrika jauh lebih besar dibandingkan dengan pertumbuhan di Amerika Serikat. Sedangkan pada Asia-Pasifik, yang juga banyak terdapat pasar berkembang di dalamnya tercatat menyumbang sebesar 53% dari jumlah pemain di seluruh dunia pada 2015 dan diprediksi akan tumbuh menjadi 55% pada tahun 2023.
Pasar saham global mengalami penguatan sejak awal tahun hingga bulan Juni 2021 dan relatif hanya sedikit indeks saham yang mencatatkan hasil negatif sepanjang tahun berjalan 2021. Indeks saham Swedia (OMX Stockholm) mencatatkan kenaikan tertinggi, sementara indeks saham Malaysia (FBMKLCI) mencatatkan penurunan terbesar.
Indeks saham negara-negara maju mencatatkan hasil yang positif, dipimpin oleh indeks saham Swedia (OMX Stockholm), diikuti oleh Amerika Serikat (S&P 500), Eropa (STOXX 600), Jerman (DAX), Denmark (OMX Copenhagen), Inggris (FTSE 100), dan Jepang (Nikkei 225).
Indeks saham di beberapa negara berkembang juga melanjutkan penguatan sejak awal tahun. Indeks saham Taiwan (TWSE), Rusia (MOEX), Korea Selatan (KOSPI), Mexico (S&P/BMV), dan Afrika Selatan (FTSE/JSE) memimpin penguatan.
Sektor Energi, Finansial, Industrial dan Material cenderung menjadi sektor yang berkinerja terbaik secara global sejak awal tahun, meskipun mulai melemah sejak pertengahan bulan Mei. Di sisi lain, sektor-sektor yang berkaitan dengan Teknologi menguat sejak akhir Mei. Sementara sektor-sektor yang cenderung defensif (Konsumsi, Kesehatan, dan Utilitas) memiliki kinerja yang relatif tertinggal dibandingkan indeks acuannya.
Penguatan harga minyak dalam beberapa minggu menjadi sentimen yang positif bagi indeks saham secara global. Di sisi lain, indeks Dolar AS juga cenderung mengalami penguatan dalam beberapa minggu terakhir.
Tema Investasi Khusus: Digital Banking
Sepanjang tahun berjalan 2021 ini, tema sektor berbasis teknologi membukukan kinerja tertinggi. Hingga tulisan ini disusun, indeks sektoral IDXTECH tercatat menguat 483%, jauh meninggalkan sektor-sektor lainnya.
Salah satu sektor yang berhubungan erat dengan teknologi akhir-akhir ini adalah sektor teknologi finansial dan perbankan digital, yang perkembangannya juga sedang didorong oleh Otoritas Jasa Keuangan (OJK) melalui pemberian izin khusus untuk bank digital.
Berbeda dengan perbankan konvensional yang telah kita kenal, bank digital mengedepankan minimum physical presence, yakni hampir seluruh layanan perbankan, seperti pembukaan rekening, deposito, dan pengajuan kredit, dilakukan secara virtual melalui aplikasi. Tren ini telah menjadi kelaziman global dengan beberapa pemain utama global seperti Revolut dan Monzo di Inggris.
Di Indonesia, kita terus melihat perkembangan perbankan digital, baik berupa pseudo-digital bank (layanan perbankan digital yang hadir berdampingan dengan perbankan konvensional dari bank yang sama), maupun bank digital sepenuhnya yang dimiliki oleh perusahaan teknologi serta bank.
Roland Berger, sebuah firma konsultan internasional yang berbasis di Jerman, memperkirakan jumlah kantor cabang perbankan di Indonesia akan berkurang lebih dari 7 ribu dalam 10 tahun mendatang.
Tren perbankan digital ini perlu kita terus pantau dan ikuti bersama, bukan saja dalam hal fitur dan kemudahannya, namun juga tentang keamanan data, mutu pelayanan kepada pelanggan, serta integritas sistem.