Samuel Aset Manajemen

Tag: Tema Investasi Khusus

  • Ulasan Pasar & Ekonomi Bulanan – September 2026

    Ulasan Pasar Global

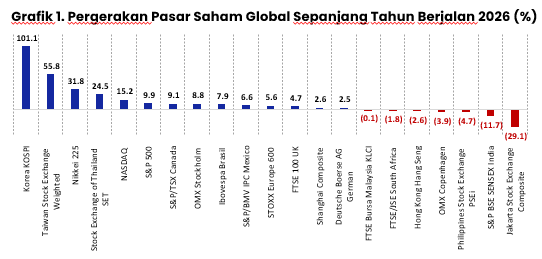
    Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 11%. Indeks saham Korea Selatan (KOSPI) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Indonesia (IHSG) menjadi yang paling tertinggal.

    Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Thailand (SET), Brazil (BOVESPA), dan Malaysia (FTSE KLCI) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Indonesia (IHSG), India (SENSEX), dan Filipina (PSEi) relatif tertinggal sejak awal tahun.
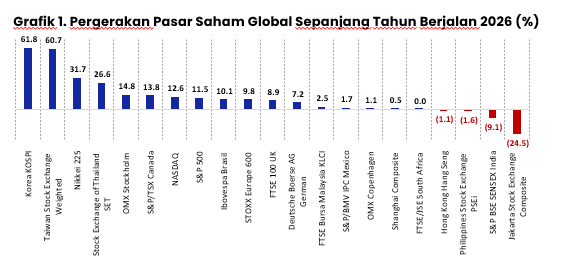
    Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Korea Selatan (KOSPI), diikuti oleh Taiwan (TWSE), Jepang (Nikkei 225), dan Swedia (OMX Stockholm). Sementara indeks saham Hong Kong (Hang Seng), Denmark (OMX Copenhagen), dan Jerman (DAX) tercatat tertinggal.

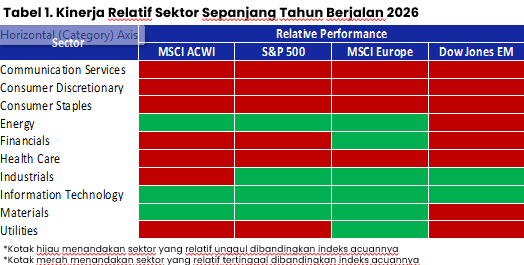
    Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Teknologi, Energi, dan Bahan Baku cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Telekomunikasi, dan Barang Konsumen Primer relatif tertinggal.
    Sepanjang Agustus 2026 pasar saham global menguat, ditopang pemulihan sektor semikonduktor yang mengangkat indeks saham Taiwan dan Korea Selatan, dengan sektor Bahan Baku, Energi, dan Teknologi memimpin kinerja bulanan. Memasuki September 2026, pergerakan pasar cenderung bervariasi seiring kenaikan suku bunga The Fed sebesar 25 basis poin menjadi 3,75%-4,00% serta naiknya imbal hasil obligasi Pemerintah AS.


    Ulasan Makro Ekonomi Indonesia

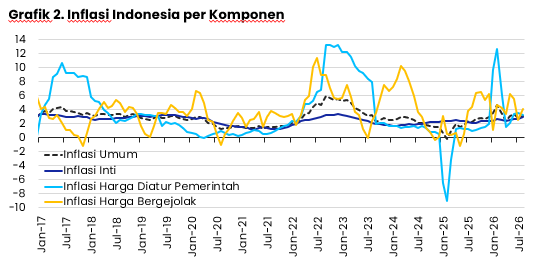
    Inflasi Indonesia di bulan Agustus 2026 tercatat sebesar 3,19% secara tahunan atau 0,21% secara bulanan. Pada periode yang sama, inflasi inti Indonesia tercatat sebesar 2,92% secara tahunan atau 0,21% secara bulanan. Kelompok harga bergejolak mencatatkan inflasi tertinggi sebesar 4,06%. Sementara inflasi komponen bergejolak berada di level 4,06% secara tahunan.
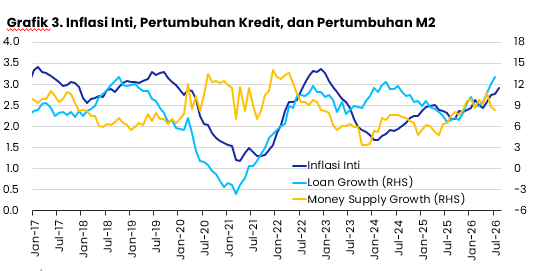
    Dalam 5 bulan terakhir Inflasi inti mengalami kenaikan dari level 2,44% di bulan April 2026 ke level 2,92% di bulan Agustus 2026. Begitupun dengan pertumbuhan kredit yang juga dalam tren kenaikan dari bulan Februari 2026 sebesar 8,91% menjadi 13% di bulan Juli 2026. Adapun jumlah uang beredar (M2) mengalami penurunan pertumbuhan dari 8,72% di bulan Juni menjadi 8,32% di bulan Juli.
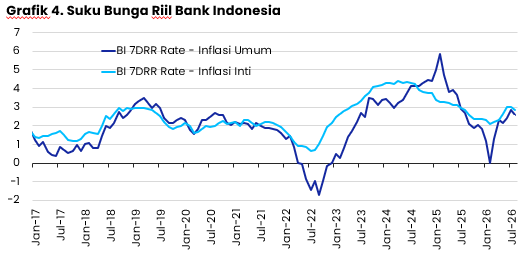
    Suku bunga riil Bank Indonesia (suku bunga dikurangi Inflasi) menurun di bulan Agustus 2026 seiring naiknya Inflasi tanpa disertai kenaikan suku bunga acuan. Sejak awal tahun, Bank Indonesia sudah menaikkan suku bunga acuannya sebesar 100 basis poin dan membuat suku bunga riilnya naik sejak bulan Maret hingga Juli 2026.

    Tema Investasi Khusus: Kesinambungan Fiskal

    Pergantian Menteri Keuangan pada pertengahan September menempatkan kesinambungan kebijakan sebagai titik awal. Suahasil Nazara datang dari dalam Kementerian Keuangan, dengan pengalaman sebagai Wakil Menteri Keuangan dan pimpinan Badan Kebijakan Fiskal. Rekam pergantian sebelumnya menunjukkan pasar menilai kredibilitas penggantinya.
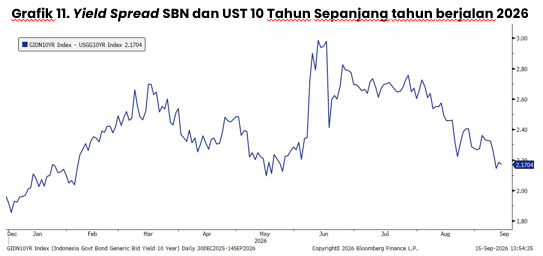
    Ujian pertama berada di sisi pembiayaan. RAPBN 2027 dirancang dengan defisit 2,40% PDB dan penerbitan SBN neto sekitar Rp779,9 triliun, sementara yield SBN 10 tahun tercatat 7,04% per 1 September 2026 setelah naik sepanjang Agustus. Perdebatan transfer dana negara dan kontribusi Danantara belum selesai dan ikut menentukan beban yang jatuh ke penerbitan SBN. Pelebaran spread terhadap US Treasury 10 tahun menjadi penanda paling awal kenaikan premi risiko fiskal.

    Tekanan terbesar pada sisi belanja datang dari subsidi energi, yang tahun ini dialokasikan Rp210,1 triliun atau sekitar dua pertiga total subsidi. Kebijakan menahan harga BBM bersubsidi menopang daya beli dan inflasi, namun bebannya tetap harus ditutup. Efisiensi belanja dan penguatan penerimaan menjaga defisit tetap pada ambang batas aman.
    Bantalannya berupa Saldo Anggaran Lebih Rp420 triliun di Bank Indonesia dan perbankan, sebagai pertahanan terakhir setelah efisiensi belanja dimaksimalkan. Cara pemakaiannya lebih menentukan daripada besarannya, karena penarikan terukur menjaga ruang APBN apabila ada tantangan di masa mendatang.

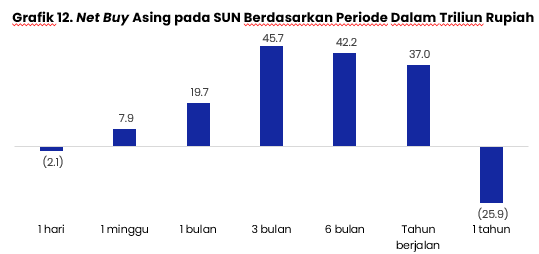
    Konfirmasinya akan terlihat dari koordinasi fiskal dan moneter. Outlook defisit APBN 2026 di kisaran 2,9% PDB, di bawah batas 3%, sementara Bank Indonesia menjaga inflasi dan stabilitas rupiah. Minat asing pada SBN masih positif, dengan pembelian bersih sebesar Rp19,7 triliun dalam sebulan terakhir dan Rp37,0 triliun sepanjang tahun berjalan.

    Ulasan lebih lengkap, download Ulasan Pasar dan Ekonomi September 2026

    SAM Investment & Research
  • Ulasan Pasar & Ekonomi Bulanan – Juni 2026: Dinamika Kebijakan

    Ulasan Pasar Global

    Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 11%. Indeks saham Korea Selatan (KOSPI) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Indonesia (IHSG) menjadi yang paling tertinggal.

    Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Thailand (SET), Brazil (BOVESPA), dan Meksiko (S&P/BMV IPC) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Indonesia (IHSG), India (SENSEX), dan Filipina (PSEi) relatif tertinggal sejak awal tahun.

    Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Korea Selatan (KOSPI), diikuti oleh Taiwan (TWSE), Jepang (Nikkei 225), dan Teknologi AS (NASDAQ). Sementara indeks saham Denmark (OMX Copenhagen), Hong Kong (Hang Seng), dan Jerman (DAX) tercatat tertinggal.

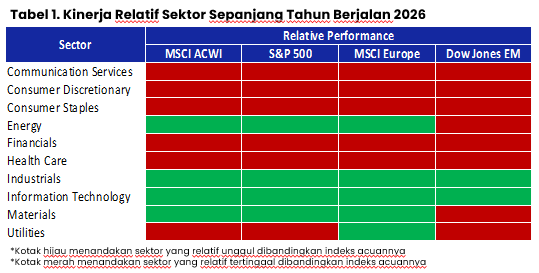
    Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Teknologi, Energi, dan Perindustrian cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Kesehatan, dan Keuangan relatif tertinggal.

    Sepanjang Mei 2026, pasar ekuitas global melanjutkan reli kuatnya dengan saham global naik terdorong oleh kuatnya laba sektor teknologi dan antusiasme terhadap tema investasi kecerdasan buatan. Sentimen risiko juga membaik karena perkembangan diplomatik AS/Iran yang disertai dengan penurunan harga minyak. Meski demikian, menjelang akhir Mei pasar memperkirakan adanya peluang bahwa The Fed akan menaikkan suku bunga pada akhir tahun karena tekanan inflasi.


    Ulasan Makro Ekonomi Indonesia

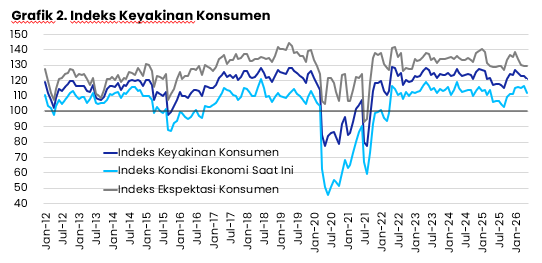
    Indeks Keyakinan Konsumen masih melanjutkan tren penurunan sejak bulan Januari 2026 dari level 126,97 menjadi 120,90 di bulan Mei 2026. Di periode yang sama, Indeks Kondisi Ekonomi Saat Ini juga menurun dari 115,12 menjadi 112,20, sedangkan Indeks Ekspektasi Konsumen turun dari 138,81 menjadi 129,70.

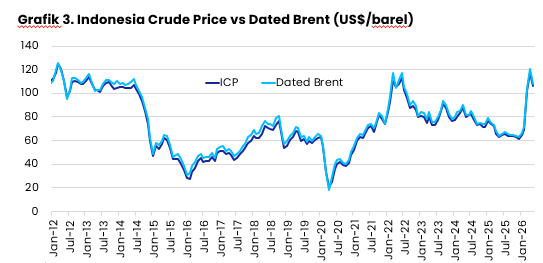
    Kementerian ESDM mengumumkan Indonesia Crude Price (ICP) bulan Mei 2026 di harga 106,56 USD/barel, turun dibandingkan bulan April di harga 117,31. Namun jika dibandingkan harga awal tahun masih jauh lebih tinggi yaitu 64,41 USD/barel di Januari 2026. Asumsi ICP di APBN 2026 di harga 70 USD/barel.

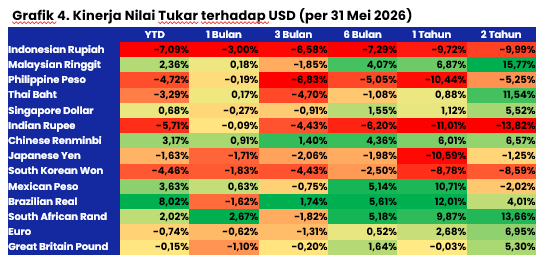
    Sejak awal tahun hingga akhir bulan Mei 2026 nilai tukar Rupiah melemah 7,09% terhadap USD dari 16.690 menjadi 17.874 per USD. Pelemahan tersebut salah satu yang terdalam dibandingkan mata uang beberapa negara lain. Di sepanjang bulan Mei 2026 nilai tukar Rupiah terhadap USD melemah 3,00%. Adapun selama 1 tahun terakhir nilai tukar Rupiah terhadap USD melemah 9,72%.


    Tema Investasi Khusus: Dinamika Kebijakan

    KebijakanPokok kebijakanDampak ke pasarTanggal
    Ekspor satu pintuPP baru: BUMN Danantara (DSI) jadi eksportir tunggal batu bara, CPO & ferroalloy. Transisi 1 Jun–31 Des 2026, penuh 1 Jan 2027; berpotensi meluas ke komoditas strategis lain.DSI jadi pihak ketiga di tiap transaksi → siklus kas penambang memanjang dan modal kerja terikat. Tambahan biaya & margin berpotensi menggerus margin eksportir.20 Mei 2026
    Potensi penurunan peringkat S&PPeringkat BBB/Stabil. S&P: pembayaran bunga “sangat mungkin” lewati ambang 15% pendapatan; bila berlanjut berisiko aksi negatif. Moody’s & Fitch sudah pangkas outlook ke negatif.Langkah Moody’s picu aksi jual saham, obligasi & rupiah. Risiko downgrade tahan minat asing dan naikkan cost of capital bank.Feb 2026
    Royalti tambang progresifPP 18 & 19/2025: royalti jadi progresif mengikuti harga — nikel 10%→14–19%, tembaga 5%→10–17%, batu bara +1ppt (maks 13,5%).Tarif disebut tertinggi di antara produsen sejenis; menekan eksportir batu bara/logam dan sektor komoditas saat harga global mengalami kenaikan.27 Mar 2026
    Retensi DHE SDAPP 21/2026: eksportir non-migas wajib parkir 100% devisa di dalam negeri 12 bulan, hanya via bank Himbara, konversi rupiah maks 50%. Tujuannya menjaga pasokan dolar & rupiah.Berpotensi mempersempit likuiditas dolar di bank swasta dan menambah friksi pendanaan; pasar nilai kelegaan rupiah hanya sementara.1 Jun 2026
    Isu tata Kelola MBGKejagung tetapkan eks Kepala BGN & dua deputi tersangka korupsi terkait program MBG, sehari usai diberhentikan Prabowo. Anggaran MBG: Rp85,7tn (2025) → Rp268tn (2026).Korupsi di program unggulan memperkuat narasi lemahnya tata kelola yang melatari pemangkasan outlook peringkat — menahan arus dana asing.3 Jun 2026
    Pelemahan rupiahRupiah tembus 17.900/USD saat aturan valas baru berlaku (1 Jun 2026), tertekan arus modal keluar. Kelegaan dari DHE dinilai hanya sementara.Kurs lemah & volatil menahan arus masuk ke aset rupiah, menekan BI soal suku bunga, dan naikkan biaya lindung nilai bank.1 Jun 2026
    Ruang fiskal yang menipisDefisit Q1 2026 Rp240tn (0,93% PDB), ~2,5× setahun lalu; keseimbangan primer (−Rp95,8tn) lampaui pagu setahun (Rp89,7tn). Belanja +31% vs pendapatan +11%; defisit penuh ~2,9% PDB vs target 2,68%.Penerbitan obligasi domestik yang besar menggeser kredit bank & sedot likuiditas; r>g (~6,6% biaya utang vs 5,1% tumbuh) jaga utang & premi risiko ~250bp di atas UST tetap tinggi.Apr–Mei 2026
    Source: Bloomberg, Kompas, CNBC Indonesia, S&P Global, Moody’s, Fitch, Jakarta Post, Mining.com, SSEK, Castle Asia, Gotrade, Detik, CNN Indonesia, IDNFinancials, Jakarta Globe, Asia Times
    LangkahApa yang terjadiSinyal ke pasarTanggal
    Pemangkasan anggaran MBGPagu MBG 2026 dipotong Rp335 tn → Rp268 tn (hemat Rp67 tn) atas instruksi Presiden. Layanan sekolah jadi 5 hari/pekan.Disiplin fiskal atas program pemerintah. Defisit APBN April 2026 terjaga 0,64% PDB; ruang efisiensi masih terbuka.19 Mei 2026, eksekusi Mei–Jun
    Klarifikasi ekspor satu pintu (DSI)Danantara: kontrak eksisting normal, rollout penuh mundur ke 1 Jan 2027. DSI tidak melakukan transaksi jual beli— hanya mengawasi kewajaran harga ekspor (anti under-invoicing).De-eskalasi: dari perantara tunggal menjadi pengawas harga. Kepastian kontrak & arus kas bagi eksportir batu bara, CPO, dan ferroalloy.8 & 12 Jun 2026
    Gross split batal untuk tambangMenteri ESDM Bahlil: gross split hanya berlaku di migas. Sektor minerba tanpa perubahan aturan bagi pelaku eksisting.Kepastian regulasi tambang; kekhawatiran kenaikan royalti emiten batubara & logam memudar.8 Jun 2026
    BI rate naik 25 bps ke 5,50%RDG dipercepat dari jadwal 17 Juni. DF 4,50%, LF 6,25%. Koordinasi fiskal-moneter (6 Jun) untuk stabilkan rupiah & daya tarik SRBI/SBN.Otoritas sigap melakukan stabilisasi rupiah yang sempat tembus Rp18.100/USD. Imbal hasil naik untuk tarik kembali dana asing.9 Jun 2026
    Penataan ulang tata kelola MBGTitik dapur (SPPG) membengkak 21.000 → 27.877; boros >Rp1 tn/bln (~Rp12 tn/thn). Perbaikan tata kelola ditargetkan rampung sebulan; Kejagung usut jual-beli izin SPPG era BGN lama.Pemangkasan anggaran disertai pembenahan & penegakan hukum. Memperkuat kredibilitas konsolidasi fiskal di mata investor & lembaga rating.11 Jun 2026
    Revisi target Kopdes Merah PutihTarget dipangkas: bukan 80.000 unit, tapi ~40.000 titik bertahap. Dari ~83.000 unit berbadan hukum, baru 12.533 selesai; uji operasional di 1.061 Kopdes Kab. Bandung.Program unggulan dikalibrasi ke target realistis & bertahap. Mengurangi risiko eksekusi & tekanan belanja; tak lagi bergantung penuh pada APBN.11 Jun 2026
    Reaksi pasarIHSG +7,57% ke 5.746 (9 Jun), hijau perdana sejak 3 Jun. Bank besar rebound: BBCA +9,7%, BBNI +5,5%, BMRI +4,2%, BBRI +3,2% (10 Jun). Asing kembali net buy di keempatnya.Kepercayaan mulai pulih oleh faktor domestik; rupiah menguat dua hari beruntun. Katalis berikutnya: pengumuman MSCI akhir Juni.9–11 Jun 2026
    Source: BI, Kemenkeu, Kementerian ESDM, Kemensesneg, Kemenko Pangan, Kemenkop, Antara, CNBC Indonesia, Bloomberg Technoz, Investor Daily, RTI Business (Mei–Juni 2026)

    Download Ulasan Pasar dan Ekonomi bulan Juni 2026 selengkapnya