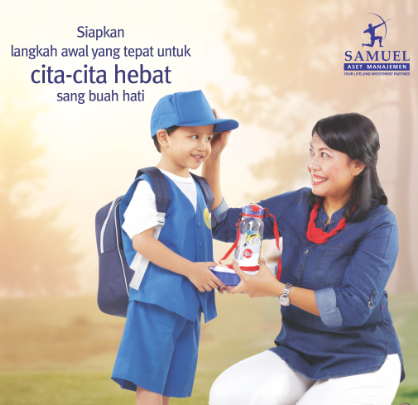
Mengantarkan si kecil pertama kali masuk sekolah merupakan bagian dari langkah awal dalam mewujudkan cita-cita si buah hati. Karena pendidikan adalah salah satu modal masa depan, kebanyakan orang tua memimipikan untuk dapat menyediakan pendidikan terbaik untuk si buah hati dan tidak jarang berkorban apapun juga agar dapat menyekolahkan sampai ke jenjang yang tertinggi. Namun, biaya pendidikan yang berkualitas tiap tahun terus membubung tinggi, sekitar 10%-20% setiap tahunnya, membuat orang tua harus ekstra cermat dalam memastikan tersedianya dana pendidikan sejak jauh-jauh hari.
Associate Director PT Samuel Aset Manajemen (SAM), Ayu Widuri mengatakan “Untuk persiapan biaya pendidikan jangka panjang, orang tua dapat mempertimbangkan untuk “menabung” reksa dana karena secara jangka panjang produk investasi reksa dana dapat memberikan imbal hasil lebih optimal dan lebih tinggi dari tingkat inflasi.”
“Reksa dana terdiri dari beberapa jenis, ada reksa dana pendapatan tetap, campuran dan saham. Baik yang konvensional maupun yang bersifat syariah. Dengan investasi awal yang terjangkau, dimulai dengan Rp 250 ribu saja, dapat diinvestasikan secara berkala dan dapat dibeli atau dicairkan kapan saja sesuai ketentuan yang berlaku di prospektus. Jadi reksa dana dapat digunakan sesuai dengan jangka waktu jenjang pendidikan tiap anak,” ujar Ayu lebih lanjut.
Masing-masing reksa dana menawarkan potensi imbal hasil sesuai dengan profil dan karakteristik produk tersebut. Semakin tinggi potensi imbal hasil, biasanya diikuti pula dengan potensi risikonya. Kuncinya adalah bagaimana kita memilih reksa dana yang sesuai dengan karakter risiko, tujuan investasi dan terutama jangka waktu berinvestasinya.
Menurut Ayu, investor yang ingin produk dengan risiko relatif rendah atau jangka waktu berinvestasinya di bawah tiga tahun, lebih baik memilih reksa dana pendapatan tetap. Sementara bagi yang ingin menikmati pertumbuhan investasinya secara optimal dalam jangka panjang, maka reksa dana saham adalah pilihan yang paling tepat.
Bagi investor yang ingin menikmati potensi pertumbuhan saham, dan pada saat yang sama ingin meredam risiko penurunannya di tengah pasar yang fluktuatif, bisa memilih reksa dana campuran yang alokasi investasi pada efek saham dan obligasinya akan disesuaikan oleh Manajer Investasi sesuai dengan kondisi pasar.
Saat ini SAM memiliki produk terbaik yang dapat digunakan untuk menyiapkan dana pendidikan buah hati. Kami mengelola reksa dana saham SAM Indonesian Equity, dan SAM Sharia Equity Fund. Reksa dana campuran SAM Dana Berkembang Fund dan SAM Syariah Berimbang, dan reksa dana pendapatan tetap SAM Sukuk Syariah Sejahtera,” tambah Ayu.
Kinerja produk SAM termasuk yang terbaik di kelasnya masih-masing dan menjadi unggulan lembaga pemeringkat reksa dana serta menjadi pilihan cerdas para investor berpengalaman. Kinerja tersebut merupakan hasil dari keahlian meracik strategi investasi yang tepat, pengalaman, serta semangat untuk selalu memberikan yang terbaik kepada nasabah.
Dengan memahami dan menjadikan reksa dana sebagai suatu pilihan investasi sejak dini maka dana pendidikan anak dapat terencana dengan baik, sehingga orang tua tidak perlu merasa khawatir dengan masa depan pendidikan si buah hati di kemudian hari. Masa depan anak-anak kita adalah tanggung jawab kita. Rencanakan mulai sekarang.
***
Artikel dimuat di Harian Kontan, 2 Mei 2016.


