Sehubungan dengan pengelolaan Reksa Dana SAM OBLIGASI OPTIMA (“Reksadana”), kami sampaikan hal-hal sebagai berikut:
Manajer Investasi akan melakukan Pembagian Hasil Investasi (PHI) yang berasal dari sebagian hasil investasi yang dibukukan oleh Reksadana selama periode 1 bulan terakhir kepada Pemegang Unit Penyertaan Kelas D
PHI tersebut dilakukan dalam bentuk tunai atau non-tunai berupa Unit Penyertaan sebagaimana yang dimuat dalam prospektus Reksadana.
Pemegang Unit Penyertaan Kelas D dengan nilai investasi saat cum date minimal Rp25.000.000 (dua puluh lima juta rupiah) akan menerima PHI secara tunai, sementara untuk Pemegang Unit Penyertaan Kelas D dengan nilai investasi saat cum date lebih rendah dari jumlah tersebut akan memperoleh PHI secara non-tunai berupa tambahan unit penyertaan.
Manajer Investasi akan menetapkan cum date PHI pada tanggal 30 September 2026 dan Ex-date PHI pada tanggal 1 Oktober 2026
Pembayaran PHI dalam bentuk tunai atau non-tunai berupa Unit Penyertaan akan dilakukan pada tanggal: 2 Oktober 2026
Biaya transaksi yang timbul atas pembayaran PHI menjadi beban Pemegang Unit Penyertaan.
Harga Nilai Aktiva Bersih (NAB) per unit akan terkoreksi sebesar nilai PHI per unit yang dibagikan kepada Pemegang Unit Penyertaan.
Perkiraan PHI yang dibagikan kepada seluruh Pemegang Unit Penyertaan Kelas D adalah sekitar Rp275.000.000 (dua ratus tujuh puluh lima juta Rupiah)*)
*) sebagai ilustrasi bila menggunakan Informasi NAB SAM OBLIGASI OPTIMA Kelas D per 28 September 2026 maka Nilai PHI yang dibagikan tersebut mendekati 0,45% NAB SAM OBLIGASI OPTIMA Kelas D atau Rp4,6 per unit.
Demikian informasi ini kami sampaikan. Jika Bapak/Ibu memerlukan penjelasan lebih lanjut, dapat menghubungi narahubung PT Samuel Aset Manajemen atau melalui nomor telepon (021) 28548800 dan email [email protected].
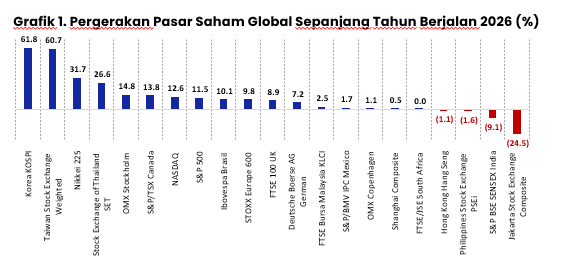
Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 11%. Indeks saham Korea Selatan (KOSPI) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Indonesia (IHSG) menjadi yang paling tertinggal.
Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Thailand (SET), Brazil (BOVESPA), dan Malaysia (FTSE KLCI) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Indonesia (IHSG), India (SENSEX), dan Filipina (PSEi) relatif tertinggal sejak awal tahun.
Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Korea Selatan (KOSPI), diikuti oleh Taiwan (TWSE), Jepang (Nikkei 225), dan Swedia (OMX Stockholm). Sementara indeks saham Hong Kong (Hang Seng), Denmark (OMX Copenhagen), dan Jerman (DAX) tercatat tertinggal.
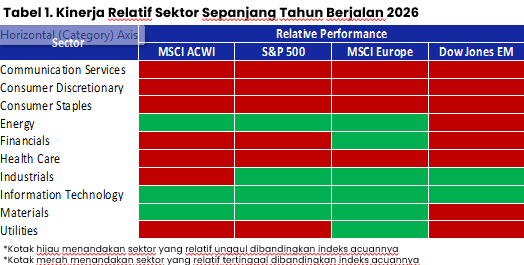
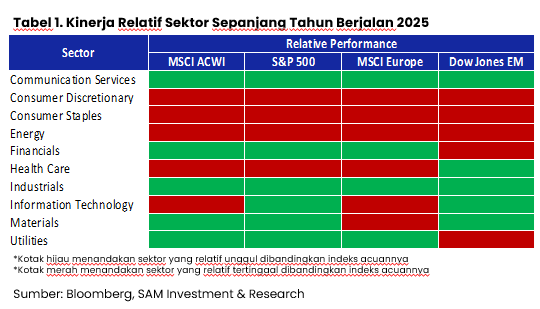
Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Teknologi, Energi, dan Bahan Baku cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Telekomunikasi, dan Barang Konsumen Primer relatif tertinggal.
Sepanjang Agustus 2026 pasar saham global menguat, ditopang pemulihan sektor semikonduktor yang mengangkat indeks saham Taiwan dan Korea Selatan, dengan sektor Bahan Baku, Energi, dan Teknologi memimpin kinerja bulanan. Memasuki September 2026, pergerakan pasar cenderung bervariasi seiring kenaikan suku bunga The Fed sebesar 25 basis poin menjadi 3,75%-4,00% serta naiknya imbal hasil obligasi Pemerintah AS.
UlasanMakro Ekonomi Indonesia
Inflasimasihdalam tren kenaikan
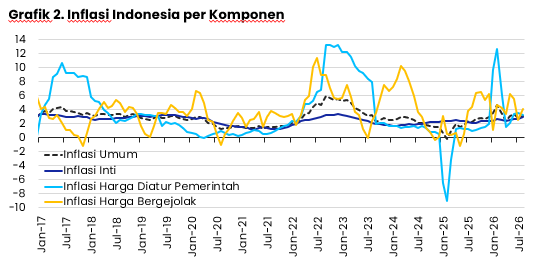
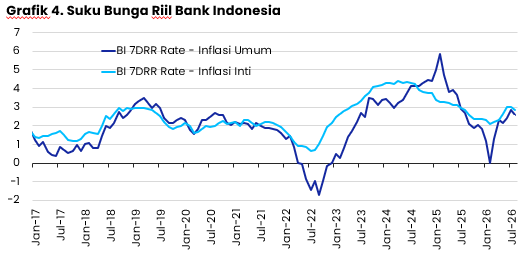
Inflasi Indonesia di bulan Agustus 2026 tercatat sebesar 3,19% secara tahunan atau 0,21% secara bulanan. Pada periode yang sama, inflasi inti Indonesia tercatat sebesar 2,92% secara tahunan atau 0,21% secara bulanan. Kelompok harga bergejolak mencatatkan inflasi tertinggi sebesar 4,06%. Sementara inflasi komponen bergejolak berada di level 4,06% secara tahunan.
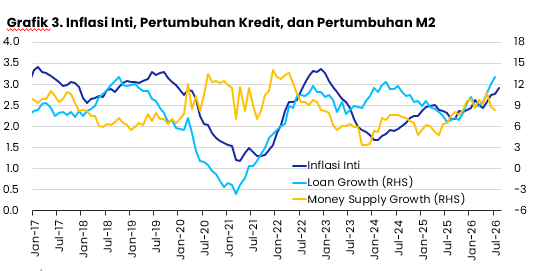
Dalam 5 bulan terakhir Inflasi inti mengalami kenaikan dari level 2,44% di bulan April 2026 ke level 2,92% di bulan Agustus 2026. Begitupun dengan pertumbuhan kredit yang juga dalam tren kenaikan dari bulan Februari 2026 sebesar 8,91% menjadi 13% di bulan Juli 2026. Adapun jumlah uang beredar (M2) mengalami penurunan pertumbuhan dari 8,72% di bulan Juni menjadi 8,32% di bulan Juli.
Suku bunga riil Bank Indonesia (suku bunga dikurangi Inflasi) menurun di bulan Agustus 2026 seiring naiknya Inflasi tanpa disertai kenaikan suku bunga acuan. Sejak awal tahun, Bank Indonesia sudah menaikkan suku bunga acuannya sebesar 100 basis poin dan membuat suku bunga riilnya naik sejak bulan Maret hingga Juli 2026.
TemaInvestasiKhusus:KesinambunganFiskal
Disiplin defisit menjadi penentu biaya utang
Pergantian Menteri Keuangan pada pertengahan September menempatkan kesinambungan kebijakan sebagai titik awal. Suahasil Nazara datang dari dalam Kementerian Keuangan, dengan pengalaman sebagai Wakil Menteri Keuangan dan pimpinan Badan Kebijakan Fiskal. Rekam pergantian sebelumnya menunjukkan pasar menilai kredibilitas penggantinya.
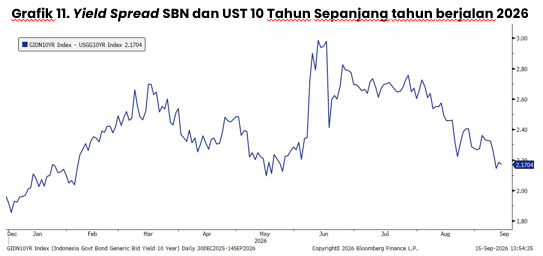
Ujian pertama berada di sisi pembiayaan. RAPBN 2027 dirancang dengan defisit 2,40% PDB dan penerbitan SBN neto sekitar Rp779,9 triliun, sementara yield SBN 10 tahun tercatat 7,04% per 1 September 2026 setelah naik sepanjang Agustus. Perdebatan transfer dana negara dan kontribusi Danantara belum selesai dan ikut menentukan beban yang jatuh ke penerbitan SBN. Pelebaran spread terhadap US Treasury 10 tahun menjadi penanda paling awal kenaikan premi risiko fiskal.
Tekanan terbesar pada sisi belanja datang dari subsidi energi, yang tahun ini dialokasikan Rp210,1 triliun atau sekitar dua pertiga total subsidi. Kebijakan menahan harga BBM bersubsidi menopang daya beli dan inflasi, namun bebannya tetap harus ditutup. Efisiensi belanja dan penguatan penerimaan menjaga defisit tetap pada ambang batas aman.
Bantalannya berupa Saldo Anggaran Lebih Rp420 triliun di Bank Indonesia dan perbankan, sebagai pertahanan terakhir setelah efisiensi belanja dimaksimalkan. Cara pemakaiannya lebih menentukan daripada besarannya, karena penarikan terukur menjaga ruang APBN apabila ada tantangan di masa mendatang.
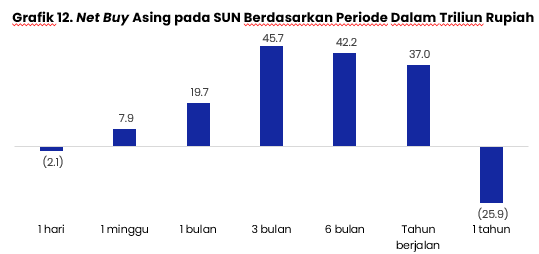
Konfirmasinya akan terlihat dari koordinasi fiskal dan moneter. Outlook defisit APBN 2026 di kisaran 2,9% PDB, di bawah batas 3%, sementara Bank Indonesia menjaga inflasi dan stabilitas rupiah. Minat asing pada SBN masih positif, dengan pembelian bersih sebesar Rp19,7 triliun dalam sebulan terakhir dan Rp37,0 triliun sepanjang tahun berjalan.
Melanjutkan reli di Tengah harapan pemangkasan tingkat suku bunga the Fed
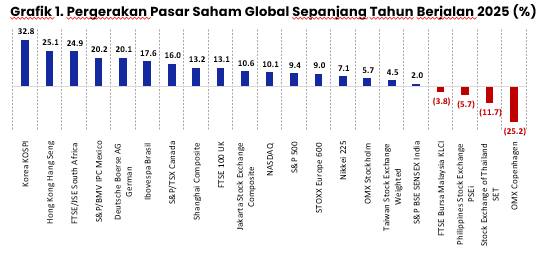
Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 9%. Indeks saham Korea (KOSPI) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Denmark (OMX Copenhagen) menjadi yang paling tertinggal.
Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Afrika Selatan (FTSE/JSE), Meksiko (S&P/BMV IPC), dan Brazil (BOVESPA) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Thailand (SET), Filipina (PSEi), dan Malaysia (FTSE KLCI) relatif tertinggal sejak awal tahun.
Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Korea Selatan (KOSPI), diikuti oleh Hong Kong (Hang Seng), Jerman (DAX), dan Kanada (S&P/TSX). Sementara indeks saham Denmark (OMX Copenhagen), Taiwan (TWSE), dan Swedia (OMX Stockholm) tercatat tertinggal.
Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Keuangan, Perindustrian, dan Telekomunikasi cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Kesehatan, dan Barang Konsumen Primer relatif tertinggal.
Pasar saham global menutup bulan Agustus 2025 dengan kinerja positif, ditopang oleh kuatnya sektor teknologi dan hasil laporan laba perusahaan yang melampaui ekspektasi. Di sisi lain, pasar berkembang menunjukkan performa yang lebih baik dibanding pasar maju, seiring meredanya tekanan dari penguatan dolar AS. Harapan terhadap potensi penurunan suku bunga oleh The Fed memperkuat sentimen positif.
Ulasan Makro Ekonomi Indonesia
Bank Indonesia kembali memotong suku bunga
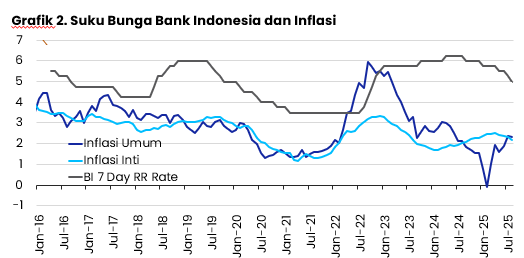
RDG Bank Indonesia bulan Agustus memutuskan untuk kembali memotong BI 7 Day RR Rate sebesar 25 basis poin menjadi 5%. Dengan demikian sepanjang tahun 2025 BI telah memotong suku bunga acuannya sebesar 100 basis poin. Pemotongan suku bunga sejalan dengan Inflasi yang masih dalam target BI di 2,5±1%. Inflasi inti bahkan dalam tren menurun selama 5 bulan terakhir.
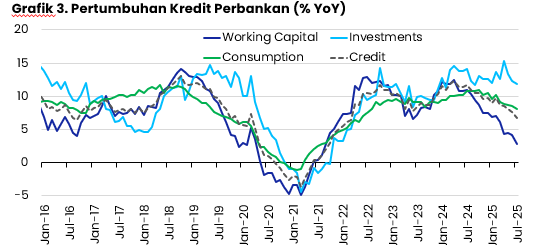
Pemotongan suku bunga juga bertujuan untuk mendorong pertumbuhan kredit perbankan yang masih dalam tren menurun selama 1,5 tahun terakhir. Kredit perbankan di bulan Juli tumbuh 6,67% secara tahunan, jauh lebih rendah dibandingkan pertumbuhan di bulan Juli tahun lalu sebesar 11,74% secara tahunan.
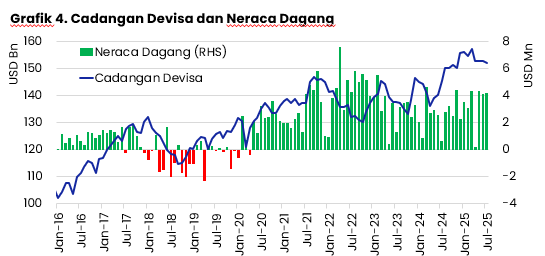
Cadangan Devisa di Bulan Juli tercatat sebesar US$151,99 miliar, turun sedikit dibandingkan bulan sebelumnya sebesar US$152,57 miliar. Cadangan devisa dalam tren meningkat selama 3 tahun terakhir seiring neraca dagang yang terus mencatatkan surplus.
Tema Investasi Khusus: Gold Investing
The classic safe-haven
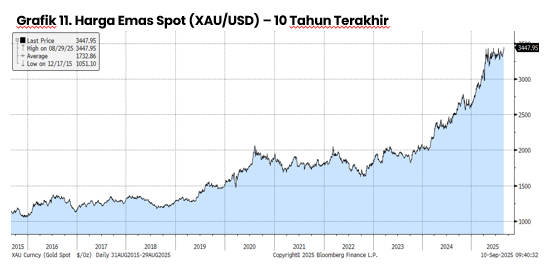
Emas terus membuktikan dirinya sebagai safe-haven, aset pelindung nilai investasi dalam kondisi ketidakpastian ekonomi dan geopolitik. Di tahun 2025, tren ini semakin nyata, ditandai oleh reli harga emas global yang melonjak sekitar 32% dari awal tahun. Lonjakan ini terutama dipicu oleh tensi geopolitik, pelemahan dolar AS, serta akumulasi emas oleh bank sentral dan investor institusi.
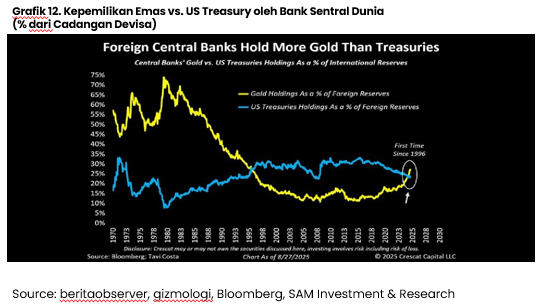
Grafik 12 menunjukkan minat bank sentral dunia dalam mengakumulasi emas sebagai aset cadangan (reserves asset). Kepemilikan emas bank sentral seluruh dunia telah mencapai level tertinggi sejak 1996 dan melampaui persentase kepemilikan mereka pada surat berharga negara Amerika Serikat, menunjukkan peran emas yang semakin penting dalam pengelolaan kebijakan moneter negara-negara di dunia.
Kondisi ini juga mencerminkan penurunan kepercayaan terhadap dolar AS sebagai satu-satunya acuan cadangan internasional. Dengan diversifikasi ke emas, bank sentral berupaya melindungi nilai cadangan mereka dari potensi volatilitas mata uang utama. Tren ini sejalan dengan langkah sejumlah negara besar, seperti Tiongkok, India, hingga Polandia, yang secara aktif menambah kepemilikan emas dalam beberapa tahun terakhir.
Beriringan dengan itu, harga emas spot dalam dolar AS (XAU/USD) terus bergerak di level tinggi hingga akhir Agustus 2025, didorong kombinasi pelemahan indeks dolar dan ekspektasi penurunan suku bunga Federal Reserve. Imbal hasil obligasi AS yang cenderung turun membuat biaya peluang memegang emas semakin rendah, sehingga menarik aliran modal baru ke aset ini.
Selain faktor makroekonomi, meningkatnya ketidakpastian geopolitik—mulai dari konflik kawasan hingga tensi perdagangan global—turut memperkuat reli harga emas. Investor institusi maupun ritel memandang emas sebagai “jangkar” portofolio yang dapat menjaga nilai disaat aset berisiko mengalami tekanan. Dengan kombinasi kondisi geopolitik, arah kebijakan moneter global, dan melemahnya kepercayaan terhadap dolar AS, emas diperkirakan akan tetap memainkan peran sentral dalam strategi diversifikasi investasi di tahun-tahun mendatang.