Samuel Aset Manajemen

Tag: investasi dana pensiun

  • Indonesia, Ekonomi Kuat Rakyat SejahteraIndonesia, Ekonomi Kuat Rakyat Sejahtera

    Indonesia, Ekonomi Kuat Rakyat SejahteraIndonesia, Ekonomi Kuat Rakyat Sejahtera

    Pada ulang tahunnya yang ke-71 tahun, Indonesia mencatatkan pertumbuhan yang manis dari segi perekonomian. Indonesia disebut-sebut sebagai tempat berinvestasi yang baik dan menjadi incaran banyak investor, di sektor riil maupun investasi portofolio. Perkembangan ini pun berdampak baik bagi kehidupan dan kesejahteraan di Indonesia secara nyata.

    Badan Koordinasi Penanaman Modal (BKPM) mencatat bentuk Penanaman Modal Asing (PMA) untuk selama semester I 2016 meningkat 12,3% yoy dan dana asing yang masuk ke pasar saham dan obligasi tercatat hampir US$ 10 miliar hingga akhir Juli 2016 lalu. Majalah The Economist pun mencatat Indonesia sebagai tiga negara terbesar di Asia yang menjadi tujuan investasi paling menarik.

    Posisi ekonomi Indonesia memang semakin diperhitungkan dari tahun ke tahun. Bagaimana tidak, di tengah keadaan ekonomi dunia yang sedang resesi seperti yang terjadi di Jepang dan Uni Eropa, Indonesia berhasil mencatatkan pertumbuhan ekonomi meningkat 5,18% yoy pada triwulan ke-2 2016. “Angka ini mencatatkan Indonesia sebagai negara ke-4 tertinggi se-Asia dalam hal pertumbuhan ekonomi. Dengan rencana pemerintah membangun infrastruktur dalam skala besar, Indonesia pun semakin menjadi incaran para investor karena prospek ekonomi jangka menengah-panjang yang positif,” tutur ekonom Samuel Aset Manajemen (SAM), Dr. Lana Soelistianingsih.

    Tingginya investasi yang ditanamkan akan sejalan dengan penghidupan masyarakat yang lebih baik dan sejahtera. Investasi sendiri merupakan salah komponen Gross Domestic Bruto (GDP) dan langkah awal kegiatan produksi. Kegiatan investasi memungkinkan masyarakat meningkatkan kegiatan ekonomi dan membuka banyak lapangan pekerjaan sehingga taraf hidup pun dapat meningkat.

    Sayangnya, dalam pikiran banyak orang di Indonesia, investasi merupakan sebuah kegiatan yang membutuhkan banyak orang dan untuk kalangan tertentu saja. Padahal kenyataannya tidaklah demikian. Investasi merupakan sebuah kegiatan yang dapat dilakukan oleh siapa saja dan kapan saja, misalnya melalui reksa dana.

    Reksa dana merupakan salah satu instrumen investasi dari produk keuangan yang dapat dengan mudah diakses oleh siapa saja dengan biaya yang terjangkau. Misalnya saja di SAM, seseorang dapat berinvestasi hanya dengan bermodalkan Rp 250 ribu. Pilihannya pun bervariasi dan dapat dipilih sesuai dengan tujuan seseorang berinvestasi, seperti reksa dana pendapatan tetap, reksa dana campuran dan reksa dana saham. Reksa dana juga memiliki produk syariah yang sesuai, diatur, dan diawasi secara saksama oleh Dewan Pengawasan Syariah. Saat ini SAM mengelola reksa dana untuk publik yang mempunyai rekam jejak dan kinerja yang memuaskan, beberapa di antaranya adalah yang terbaik di kelasnya, yaitu SAM Sukuk Syariah Sejahtera, SAM Syariah Berimbang, SAM Sharia Equity Fund, SAM Dana Berkembang dan SAM Indonesian Equity Fund.

    “Bagi yang bingung memilih produk reksa dana apa yang paling sesuai, konsultasi merupakan hal yang harus dilakukan. Di SAM sendiri kami selalu memberikan konsultasi dan edukasi sehingga seseorang berinvestasi di instrumen yang dapat membawa dirinya mencapai tujuan yang diinginkan. Calon investor pun harus jeli dalam memilih, jangan sampai terjebak dalam investasi bodong atau palsu,” jelas Associate Director SAM, Ayu Widuri.

    Tujuan memang penting dalam menentukan produk investasi yang dipilih. Apa contoh tujuan dalam berinvestasi? Misalnya saja menyiapkan dana pendidikan bagi anak sehingga sang buah hati dapat memiliki masa depan yang lebih cerah. Seperti diketahui dari tahun ke tahun biaya pendidikan terus meningkat dengan tingkat inflasi mencapai 20% per tahun. Tidaklah mudah bagi orang tua untuk menyiapkan dana, terutama jika mengandalkan uang tabungan yang bunganya tak sebesar inflasi yang terjadi.

    Investasi pada reksa dana memang menjadi jawaban banyak orang tua untuk memastikan sang anak bisa mendapatkan pendidikan terbaik. Pendidikan merupakan salah satu warisan terbaik yang dapat diberikan oleh orang tua, tak hanya bagi anak itu sendiri, tetapi juga bagi nusa dan bangsa. Dengan pendidikan yang baik, sang anak dapat meningkatkan kesejahteraan hidupnya dan memiliki penghidupan yang lebih baik. Untuk memastikan hal tersebut tercapai, reksa dana merupakan salah satu pilihan yang sangat tepat.

    Tentu saja masih banyak tujuan yang dapat diraih melalui investasi reksa dana. “Membeli rumah idaman, mengumpulkan aset produktif, biaya pernikahan, liburan, hingga persiapan dana merupakan contoh lainnya yang kerap ditemukan di SAM. Kami pun berusaha sekuat mungkin untuk membantu mereka mencapai tujuan tersebut sehingga hidup bisa menjadi lebih baik. SAM mengajak masyarakat untuk bertransformasi menjadi Masyarakat Investasi dengan menikmati semua potensi terbaik dari pasar modal Indonesia dan menjadikan SAM sebagai mitra terbaik bagi investor institusi dan perorangan dalam meraih masa depan yang lebih makmur dan sejahtera, ujar Ayu lebih lajut.

    ***

    Artikel terbit di Harian Kontan, 16 Agustus 2016, hal. 13

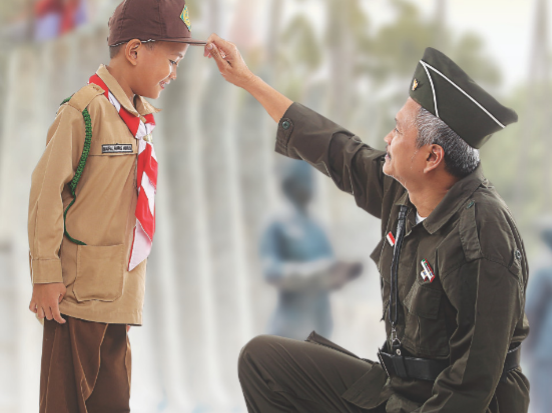
    Pahlawan - PrintAds SAM -  2016 - Kontan

  • Strategi Tepat Investasi Reksadana Sesuai ProfesiStrategi Tepat Investasi Reksadana Sesuai ProfesiStrategi Tepat Investasi Reksadana Sesuai Profesi

    Strategi Tepat Investasi Reksadana Sesuai ProfesiStrategi Tepat Investasi Reksadana Sesuai ProfesiStrategi Tepat Investasi Reksadana Sesuai Profesi

    Investasi bagaikan pohon. Bila Anda tanam dan rawat dengan baik serta telaten sedari muda, maka Anda akan mendapatkan hasil yang rimbun pada waktu yang tepat dengan hasil yang optimal.

    Itulah sebabnya berinvestasi tidak boleh Anda tunda barang sekejap. Ketika Anda mulai memiliki penghasilan sendiri, maka pergunakanlah momen tersebut untuk mulai berinvestasi.

    Presiden Direktur PT Samuel Aset Manajemen Agus B. Yanuar menyarankan, investasi selayaknya masuk dalam pos biaya keluarga bulanan. “Jadi investasi bisa dilakukan dengan disiplin setiap bulannya,” ujarnya. Tidak ada salahnya untuk mulai dengan dana investasi yang minim. Saat ini banyak instrumen investasi yang menawarkan dana awal yang mini.

    Agus menegaskan, apapun profesi pekerjaan investor bisa disiplin melakukan perencanaan investasi. Jika meminjam teori The Cashflow Quadrant dari Robert Kiyosaki, maka sumber penghasilan manusia terbagi menjadi empat kuadran. Kuadran-kuadran tersebut antara lain pekerja atau karyawan (employee), pengusaha (business owner), pekerja lepas atau kaum profesional (self employee), dan investor atau penanam modal.

    Bagi karyawan yang mengharapkan gaji bulanan dapat lebih mudah menyisihkan dana investasi bulanan. Sedangkan bagi profesional dan pengusaha membutuhkan kedisiplinan untuk berinvestasi bulanan. Dengan demikian ketiganya dapat menjadi investor yang mampu membiakkan dana dan memperbesar aset.

    Bagi setiap profesi pekerjaaan, tentu waktu dan tenaga sangat berharga. Oleh karena itu pilihlah instrumen investasi yang dapat Anda serahkan kepada ahlinya untuk dikelola. Produk reksadana merupakan solusi bagi Anda yang memiliki waktu dan tenaga terbatas, tetapi tetap ingin mendapatkan imbal hasil yang optimal.

    Reksadana yang dikelola oleh Manajer Investasi profesional dan berpengalaman di bidangnya dapat Anda lihat melalui tim manajemen terpercaya serta kinerja produk yang konsisten. Sebelum mulai memilih produk reksadana yang tepat, ada dua hal yang patut Anda pertimbangkan. “Jangan lupa untuk menilai karakter atau profil risiko Anda sebagai investor serta bentang horizon investasi keluarga,” saran Agus.

    Jika usia produktif investor masih relatif muda dan sedang mengakumulasi aset (wealth accumulation), maka pilihlah produk reksadana dengan risiko lebih tinggi seperti reksadana saham atau reksadana campuran. Sedangkan bagi investor yang mulai memasuki masa pensiun dan ingin mempertahankan nilai aset, sebaiknya pilihlah produk reksadana dengan risiko lebih kecil seperti reksadana pasar uang atau reksadana pendapatan tetap.

    Lebih lanjut Agus menuturkan, reksadana merupakan salah satu diversifikasi investasi yang tepat. Jika dibandingkan dengan properti, reksadana lebih likuid karena mudah dicairkan. Selain menyebarkan risiko, alokasi portofolio yang bervariasi memang dapat memaksimalkan imbal hasil dan mempertimbangkan faktor likuiditas.

    Reksadana memang menjadi semakin populer sebagai produk investasi. Salah satu produk reksadana yang menarik perhatian investor adalah besutan PT Samuel Aset Manajemen (SAM). “Kami memiliki 3P yaitu Performance, People dan Process,” tambah Agus.

    Agus menekankan, SAM selalu berupaya menjaga performance atau kinerja imbal hasil yang bagus dan konsisten. Selain itu, People atau sumber daya manusia SAM rata-rata memiliki pengalaman lebih dari 19 tahun di pasar dan reputasi yang baik. Tidak ketinggalan, proses pengelolaan selalu berbasiskan fundamental. Proses investasi pun mudah dan bisa diakses di semua media. Yang jelas, investor sangat dimudahkan untuk berinvestasi reksadana di SAM.

    Dengan berinvestasi reksadana di SAM, investor dapat mulai berinvestasi dengan dana awal yang sangat terjangkau. Jadi jika Anda mulai berinvestasi reksadana dari dini, Anda dapat menyiapkan biaya-biaya keluarga di masa depan secara perlahan.

    Imbal hasil reksadana memang cukup menggiurkan. Secara historis, imbal hasil reksadana terutama reksadana berbasis saham seperti reksadana campuran dan reksadana saham terus menunjukkan pertumbuhan. Kondisi ekonomi makro Indonesia yang positif mendukung kinerja indeks saham dalam negeri. Agus memprediksi, Indeks Harga Saham Gabungan (IHSG) akan naik sekitar 15% hingga 20% ke level 6.000 – 6.300 di akhir tahun.

    SAM menawarkan produk reksadana yang bervariasi dari mulai reksadana campuran, reksadana saham, reksadana pendapatan tetap hingga reksadana syariah. Beberapa diantaranya adalah SAM Dana Berkembang, SAM Syariah Berimbang, SAM Sukuk Syariah Sejahtera, SAM Indonesian Equity Fund hingga SAM Sharia Equity Fund.

    Seluruh produk reksadana SAM secara historis membukukan imbal hasil yang positif dan bahkan diatas rata-rata pasar. Hal ini berdasarkan data Infovesta per 27 Februari 2015 yang menunjukkan hasil investasi 3 tahun SAM Syariah Berimbang 62,27%, SAM Dana Berkembang sebesar 35,3%, dan SAM Indonesian Equity Fund sebesar 99,6%.

    Dengan performance yang menggembirakan, tidak mengherankan banyak institusi yang mengganjar SAM lewat berbagai penghargaan. Beberapa penghargaan yang menghampiri SAM antara lain SAM Syariah Berimbang – Lipper Fund Global Islamic Awards 2014, Best Fund over 3 years: Mixed Asset IDR Flexible versi Thomson Reuters; SAM Sukuk Syariah Sejahtera – Lipper Fund Global Islamic Awards 2014, Best replica watches Fund over 3 years: Best Bond Rupiah 2014, versi Thomson Reuters; SAM Syariah Berimbang – Best Islamic Mixed Allocation Fund 2014 Versi APRDI-Bloomberg; Best Mutual Fund Award 2014 versi Majalah Investor-Infovesta; dan masih banyak lagi.

    Agus menyarankan agar investor yang baru ingin masuk ke produk reksadana sebaiknya tidak menunda lagi. “Kesempatan yang terbaik adalah hari ini. It’s time to buy, jangan sia-siakan dana Anda dan rasakan manfaat optimal berinvestasi reksadana di kemudian hari sesuai dengan tujuan investasi Anda,” tutup Agus.Investasi bagaikan pohon. Bila Anda tanam dan rawat dengan baik serta telaten sedari muda, maka Anda akan mendapatkan hasil yang rimbun pada waktu yang tepat dengan hasil yang optimal.

    Itulah sebabnya berinvestasi tidak boleh Anda tunda barang sekejap. Ketika Anda mulai memiliki penghasilan sendiri, maka pergunakanlah momen tersebut untuk mulai berinvestasi.

    Presiden Direktur PT Samuel Aset Manajemen Agus B. Yanuar menyarankan, investasi selayaknya masuk dalam pos biaya keluarga bulanan. “Jadi investasi bisa dilakukan dengan disiplin setiap bulannya,” ujarnya. Tidak ada salahnya untuk mulai dengan dana investasi yang minim. Saat ini banyak instrumen investasi yang menawarkan dana awal yang mini.

    Agus menegaskan, apapun profesi pekerjaan investor bisa disiplin melakukan perencanaan investasi. Jika meminjam teori The Cashflow Quadrant dari Robert Kiyosaki, maka sumber penghasilan manusia terbagi menjadi empat kuadran. Kuadran-kuadran tersebut antara lain pekerja atau karyawan (employee), pengusaha (business owner), pekerja lepas atau kaum profesional (self employee), dan investor atau penanam modal.

    Bagi karyawan yang mengharapkan gaji bulanan dapat lebih mudah menyisihkan dana investasi bulanan. Sedangkan bagi profesional dan pengusaha membutuhkan kedisiplinan untuk berinvestasi bulanan. Dengan demikian ketiganya dapat menjadi investor yang mampu membiakkan dana dan memperbesar aset.

    Bagi setiap profesi pekerjaaan, tentu waktu dan tenaga sangat berharga. Oleh karena itu pilihlah instrumen investasi yang dapat Anda serahkan kepada ahlinya untuk dikelola. Produk reksadana merupakan solusi bagi Anda yang memiliki waktu dan tenaga terbatas, tetapi tetap ingin mendapatkan imbal hasil yang optimal.

    Reksadana yang dikelola oleh Manajer Investasi profesional dan berpengalaman di bidangnya dapat Anda lihat melalui tim manajemen terpercaya serta kinerja produk yang konsisten. Sebelum mulai memilih produk reksadana yang tepat, ada dua hal yang patut Anda pertimbangkan. “Jangan lupa untuk menilai karakter atau profil risiko Anda sebagai investor serta bentang horizon investasi keluarga,” saran Agus.

    Jika usia produktif investor masih relatif muda dan sedang mengakumulasi aset (wealth accumulation), maka pilihlah produk reksadana dengan risiko lebih tinggi seperti reksadana saham atau reksadana campuran. Sedangkan bagi investor yang mulai memasuki masa pensiun dan ingin mempertahankan nilai aset, sebaiknya pilihlah produk reksadana dengan risiko lebih kecil seperti reksadana pasar uang atau reksadana pendapatan tetap.

    Lebih lanjut Agus menuturkan, reksadana merupakan salah satu diversifikasi investasi yang tepat. Jika dibandingkan dengan properti, reksadana lebih likuid karena mudah dicairkan. Selain menyebarkan risiko, alokasi portofolio yang bervariasi memang dapat memaksimalkan imbal hasil dan mempertimbangkan faktor likuiditas.

    Reksadana memang menjadi semakin populer sebagai produk investasi. Salah satu produk reksadana yang menarik perhatian investor adalah besutan PT Samuel Aset Manajemen (SAM). “Kami memiliki 3P yaitu Performance, People dan Process,” tambah Agus.

    Agus menekankan, SAM selalu berupaya menjaga performance atau kinerja imbal hasil yang bagus dan konsisten. Selain itu, People atau sumber daya manusia SAM rata-rata memiliki pengalaman lebih dari 19 tahun di pasar dan reputasi yang baik. Tidak ketinggalan, proses pengelolaan selalu berbasiskan fundamental. Proses investasi pun mudah dan bisa diakses di semua media. Yang jelas, investor sangat dimudahkan untuk berinvestasi reksadana di SAM.

    Dengan berinvestasi reksadana di SAM, investor dapat mulai berinvestasi dengan dana awal yang sangat terjangkau. Jadi jika Anda mulai berinvestasi reksadana dari dini, Anda dapat menyiapkan biaya-biaya keluarga di masa depan secara perlahan.

    Imbal hasil reksadana memang cukup menggiurkan. Secara historis, imbal hasil reksadana terutama reksadana berbasis saham seperti reksadana campuran dan reksadana saham terus menunjukkan pertumbuhan. Kondisi ekonomi makro Indonesia yang positif mendukung kinerja indeks saham dalam negeri. Agus memprediksi, Indeks Harga Saham Gabungan (IHSG) akan naik sekitar 15% hingga 20% ke level 6.000 – 6.300 di akhir tahun.

    SAM menawarkan produk reksadana yang bervariasi dari mulai reksadana campuran, reksadana saham, reksadana pendapatan tetap hingga reksadana syariah. Beberapa diantaranya adalah SAM Dana Berkembang, SAM Syariah Berimbang, SAM Sukuk Syariah Sejahtera, SAM Indonesian Equity Fund hingga SAM Sharia Equity Fund.

    Seluruh produk reksadana SAM secara historis membukukan imbal hasil yang positif dan bahkan diatas rata-rata pasar. Hal ini berdasarkan data Infovesta per 27 Februari 2015 yang menunjukkan hasil investasi 3 tahun SAM Syariah Berimbang 62,27%, SAM Dana Berkembang sebesar 35,3%, dan SAM Indonesian Equity Fund sebesar 99,6%.

    Dengan performance yang menggembirakan, tidak mengherankan banyak institusi yang mengganjar SAM lewat berbagai penghargaan. Beberapa penghargaan yang menghampiri SAM antara lain SAM Syariah Berimbang – Lipper Fund Global Islamic Awards 2014, Best Fund over 3 years: Mixed Asset IDR Flexible versi Thomson Reuters; SAM Sukuk Syariah Sejahtera – Lipper Fund Global Islamic Awards 2014, Best Fund over 3 years: Best Bond Rupiah 2014, versi Thomson Reuters; SAM Syariah Berimbang – Best Islamic Mixed Allocation Fund 2014 Versi APRDI-Bloomberg; Best Mutual Fund Award 2014 versi Majalah Investor-Infovesta; dan masih banyak lagi.

    Agus menyarankan agar investor yang baru ingin masuk ke produk reksadana sebaiknya tidak menunda lagi. “Kesempatan yang terbaik adalah hari ini. It’s time to buy, jangan sia-siakan dana Anda dan rasakan manfaat optimal berinvestasi reksadana di kemudian hari sesuai dengan tujuan investasi Anda,” tutup Agus.

  • Investasi Reksa Dana untuk Dana PensiunInvestasi Reksa Dana untuk Dana Pensiun

    Sebuah ilustrasi menarik disampaikan salah satu teman: “Jangan memberi beban saat menua!”

    Banyak orang tua yang bekerja keras saat muda untuk mengejar tujuan membahagiakan keluarga dari sisi finansial, keharusan membesarkan dan menyekolahkan anak-anak, terkadang melupakan bahwa kerja keras itu adalah suatu konsekuensi dan tanggung jawab yang besar, tetapi bukanlah investasi kita di masa tua. Artinya itu bukanlah suatu pengorbanan yang berakhir dengan hukum balas budi dari anak-anak, dimana kita berharap saat tua nanti, anak-anak akan berbalik mengurus dan membiayai hidup kita.

    Membayangkan seorang bapak tua di usia senja setiap bulan menanti dengan setia pengiriman dana untuk biaya hidup dari anaknya, seharusnya membuat kita berfikir untuk mulai mempersiapkan dana pensiun untuk diri sendiri mulai sekarang.

    Mengingat tujuan hidup tidak hanya mengumpulkan kekayaan (wealth) untuk kepentingan financial saat ini dan masa mendatang, tetapi juga ada health (kesehatan) dan yang tidak kalah penting tentunya happiness (kebahagiaan) lahir batin yang kita harapkan seterusnya hingga usia senja dan akhir hayat.

    Ada beberapa fakta yang harus kita cermati dan justru kadang terlewat kita pikirkan saat masa pensiun tiba. Hilangnya 80 sampai dengan 90% penghasilan tetap sebagai pegawai, lalu habisnya dana pensiun yang telah kita persiapkan hanya dalam beberapa tahun saja (tidak cukup), dan kedua hal ini akan mengakibatkan menurunnya standar atau gaya hidup kita. Fakta ini tentunya kita harapkan tidak terjadi dengan adanya perhitungan yang tepat.

    Mari kita mencoba menghitung dana pensiun kita, meskipun biaya pensiun sering dianggap kebutuhan yang tidak populer atau tidak sepenting cita-cita membiayai anak sekolah, tetapi tentunya kita berharap tetap produktif dan bermanfaat bagi yang lain saat menua sampai akhir hayat, atau setidaknya tidak menyusahkan anak kita seperti ilustrasi di awal.

    Mempersiapkan dana pensiun artinya tidak hanya membiayai hidup kita pasca usia pensiun (masa tidak produktif) tetapi juga menghitung biaya untuk kesehatan, yang tidak kalah besar, mengingat di usia senja biasanya diiringi dengan berkurangnya fungsi anggota tubuh dan tentunya memerlukan perawatan yang lebih dibandingkan saat usia muda umumya.

    Untuk menghitung biaya hidup pasca pensiun dan biaya kesehatan di masa pensiun, beberapa data yang perlu dihitung adalah :

    1. Berapa tahun lagi waktu tersisa untuk memasuki usia pensiun (usia pensiun, misal 55 tahun dikurangi usia saat ini)
    2. Berapa tahun waktu yang kita perkirakan menikmati masa pensiun (dengan menggunakan asumsi usia maksimal hidup, misal 80 tahun dikurangi usia pensiun)
    3. Biaya yang kita perlukan untuk biaya hidup atau perkiraan biaya kesehatan kita saat ini, selama sebulan (misal biaya hidup dan biaya kesehatan saat ini selama sebulan, Rp 5 juta)

    Dengan menggunakan asumsi usia saat ini 35 tahun dan inflasi 6% per tahun, maka nilai biaya hidup dan kesehatan akan menjadi sebesar sekitar Rp 16 juta/bulan (dalam waktu 20 tahun ke depan).

    Dan untuk memenuhi kebutuhan hidup di masa pensiun selama 25 tahun (usia maksimal 80 tahun dikurangi 55 tahun usia pensiun), maka nilai yang harus kita persiapkan adalah sekitar sebesar Rp 11 milyar.

    Artinya saat masuk usia pensiun dimana secara ekstrim kita sudah tidak produktif sama sekali, maka dana yang harus tersedia saat itu (atau 20 tahun lagi dari sekarang) adalah sebesar Rp 11 milyar, dengan asumsi dana tersebut akan kita simpan dalam bentuk dana yang likuid dengan asumsi return hanya 4% dan inflasi saat itu mencapai 10% per tahun.

    Bagaimana mencapai nilai dana sebesar Rp 11 milyar dalam waktu 20 tahun mendatang itulah yang menjadi tugas atau “pekerjaan rumah” kita saat ini.

    Dengan menggunakan asumsi return suatu produk investasi yang kita gunakan untuk memenuhi “tugas” tersebut adalah 25% per tahun, maka investasi secara bulanan yang harus kita lakukan adalah sebesar sekitar Rp 1.6 juta / bulan.

    Mestinya cukup mampu untuk kita alokasikan sejak saat ini, ya!

    Siklus Keuangan dalam Kehidupan
    Langkah selanjutnya yang harus kita pelajari adalah memilih produk investasi yang tepat untuk mencapai tujuan nilai masa pensiun yang telah kita hitung di atas.

    Reksadana merupakan salah satu produk investasi yang tepat untuk mempersiapkan dana pensiun. Mengapa? Karena Reksadana memiliki beberapa ciri khas sebagai berikut :

    1. Potensi hasil investasi menarik dan optimal untuk jangka panjang.
    Karena kita akan melakukan investasi untuk masa pensiun dengan minimal jangka waktu 15 – 20 tahun, maka investasi pada Reksadana menjadi pilihan yang tepat untuk mencapai tujuan nilai yang sudah kita hitung sebelumnya.

    2. Likuiditas yang relatif tinggi
    Setiap rencana tentunya ada risiko yang memerlukan kondisi pencairan dana setiap saat kita perlukan, maka Reksadana menjadi pilihan investasi yang tepat untuk kebutuhan ini.

    3. Dikelola tenaga ahli profesional
    Dengan keterbatasan waktu dan ilmu yang kita miliki untuk melakukan investasi di pasar modal, maka adanya tenaga profesional (Manajer Investasi) akan sangat membantu kita untuk mengelola dana untuk persiapan dana pensiun kita.

    4. Kepemilikan atas nama
    Jika kita bicara mengenai risiko maka berinvestasi di Reksadana memberikan kenyamanan pada kita dengan bentuk kepemilikan atas nama, artinya investasi kita di Reksadana akan dibukukan atas nama kita dan tidak dapat dicairkan tanpa instruksi dan hanya dapat dipindahkan pada rekening kita juga.

    5. Akses di dalam instrumen yang beragam
    Karena investasi di Reksadana adalah investasi dalam satu kumpulan dana investor yang dikelola oleh Manajer Investasi, artinya kita sebagai salah satu investor di dalam wadah Reksadana tersebut telah melakukan investasi pada instrumen yang beragam dalam nilai investasi yang terjangkau.

    6. Diversifikasi investasi dengan biaya murah
    Dengan hanya dana sebesar Rp 250ribu kita sudah dapat melakukan investasi pada Reksadana untuk tujuan finansial kita.

    7. Insentif pajak untuk instrumen obligasi
    Adanya pengenaan pajak yang lebih ringan atas instrumen obligasi pada wadah Reksadana dibandingkan jika kita (misal) melakukan pembelian obligasi secara langsung.

    Keistimewaan ciri khas ini yang membuat Reksadana menarik sebagai rekomendasi produk pilihan investasi jangka panjang.

    Memilih jenis Reksadana yang tepat menjadi tugas kita selanjutnya. Dengan melihat jangka waktu investasi dana pensiun cukup panjang, Reksadana Campuran atau bahkan Reksadana Saham dapat menjadi pilihan, dengan target hasil investasi antara 15 sampai dengan 25% per tahun.

    Namun harap tetap dicermati bahwa walaupun sangat menarik, adanya risiko investasi Reksadana tetap harus diantisipasi.

    Beberapa risiko umum yang dimiliki Reksadana adalah tidak adanya jaminan atas keuntungan karena adanya risiko penurunan nilai, sehingga pemantauan secara intensif merupakan hal terpenting yang harus tetap kita lakukan untuk mengantisipasi langkah selanjutnya yang akan kita ambil dalam meminimalisir risiko yang akan terjadi.

    Yang perlu diingat !
    Dengan tidak berinvestasi ada risiko yang lebih besar yang akan kita hadapi, yaitu risiko tidak terpenuhinya kebutuhan finansial di masa mendatang.

    Investasi seperti menanam pohon, membayangkan 20 tahun kemudian tidak hanya ada anak cucu yang bersenda gurau di bawah pohon besar yang kita tanam saat ini, tetapi kita pun ikut menikmati keteduhan pohon itu bersama mereka.

    Selamat berinvestasi!

    (Ditulis oleh Ayu Widuri, VP Director & Head of Marketing PT Samuel Aset Manajemen. Artikel juga dimuat di Harian Nasional, 10 November 2013, halaman A8)Sebuah ilustrasi menarik disampaikan salah satu teman: “Jangan memberi beban saat menua!”

    Banyak orang tua yang bekerja keras saat muda untuk mengejar tujuan membahagiakan keluarga dari sisi finansial, keharusan membesarkan dan menyekolahkan anak-anak, terkadang melupakan bahwa kerja keras itu adalah suatu konsekuensi dan tanggung jawab yang besar, tetapi bukanlah investasi kita di masa tua. Artinya itu bukanlah suatu pengorbanan yang berakhir dengan hukum balas budi dari anak-anak, dimana kita berharap saat tua nanti, anak-anak akan berbalik mengurus dan membiayai hidup kita.

    Membayangkan seorang bapak tua di usia senja setiap bulan menanti dengan setia pengiriman dana untuk biaya hidup dari anaknya, seharusnya membuat kita berfikir untuk mulai mempersiapkan dana pensiun untuk diri sendiri mulai sekarang.

    Mengingat tujuan hidup tidak hanya mengumpulkan kekayaan (wealth) untuk kepentingan financial saat ini dan masa mendatang, tetapi juga ada health (kesehatan) dan yang tidak kalah penting tentunya happiness (kebahagiaan) lahir batin yang kita harapkan seterusnya hingga usia senja dan akhir hayat.

    Ada beberapa fakta yang harus kita cermati dan justru kadang terlewat kita pikirkan saat masa pensiun tiba. Hilangnya 80 sampai dengan 90% penghasilan tetap sebagai pegawai, lalu habisnya dana pensiun yang telah kita persiapkan hanya dalam beberapa tahun saja (tidak cukup), dan kedua hal ini akan mengakibatkan menurunnya standar atau gaya hidup kita. Fakta ini tentunya kita harapkan tidak terjadi dengan adanya perhitungan yang tepat.

    Mari kita mencoba menghitung dana pensiun kita, meskipun biaya pensiun sering dianggap kebutuhan yang tidak populer atau tidak sepenting cita-cita membiayai anak sekolah, tetapi tentunya kita berharap tetap produktif dan bermanfaat bagi yang lain saat menua sampai akhir hayat, atau setidaknya tidak menyusahkan anak kita seperti ilustrasi di awal.

    Mempersiapkan dana pensiun artinya tidak hanya membiayai hidup kita pasca usia pensiun (masa tidak produktif) tetapi juga menghitung biaya untuk kesehatan, yang tidak kalah besar, mengingat di usia senja biasanya diiringi dengan berkurangnya fungsi anggota tubuh dan tentunya memerlukan perawatan yang lebih dibandingkan saat usia muda umumya.

    Untuk menghitung biaya hidup pasca pensiun dan biaya kesehatan di masa pensiun, beberapa data yang perlu dihitung adalah :

    1. Berapa tahun lagi waktu tersisa untuk memasuki usia pensiun (usia pensiun, misal 55 tahun dikurangi usia saat ini)
    2. Berapa tahun waktu yang kita perkirakan menikmati masa pensiun (dengan menggunakan asumsi usia maksimal hidup, misal 80 tahun dikurangi usia pensiun)
    3. Biaya yang kita perlukan untuk biaya hidup atau perkiraan biaya kesehatan kita saat ini, selama sebulan (misal biaya hidup dan biaya kesehatan saat ini selama sebulan, Rp 5 juta)

    Dengan menggunakan asumsi usia saat ini 35 tahun dan inflasi 6% per tahun, maka nilai biaya hidup dan kesehatan akan menjadi sebesar sekitar Rp 16 juta/bulan (dalam waktu 20 tahun ke depan).

    Dan untuk memenuhi kebutuhan hidup di masa pensiun selama 25 tahun (usia maksimal 80 tahun dikurangi 55 tahun usia pensiun), maka nilai yang harus kita persiapkan adalah sekitar sebesar Rp 11 milyar.

    Artinya saat masuk usia pensiun dimana secara ekstrim kita sudah tidak produktif sama sekali, maka dana yang harus tersedia saat itu (atau 20 tahun lagi dari sekarang) adalah sebesar Rp 11 milyar, dengan asumsi dana tersebut akan kita simpan dalam bentuk dana yang likuid dengan asumsi return hanya 4% dan inflasi saat itu mencapai 10% per tahun.

    Bagaimana mencapai nilai dana sebesar Rp 11 milyar dalam waktu 20 tahun mendatang itulah yang menjadi tugas atau “pekerjaan rumah” kita saat ini.

    Dengan menggunakan asumsi return suatu produk investasi yang kita gunakan untuk memenuhi “tugas” tersebut adalah 25% per tahun, maka investasi secara bulanan yang harus kita lakukan adalah sebesar sekitar Rp 1.6 juta / bulan.

    Mestinya cukup mampu untuk kita alokasikan sejak saat ini, ya!

    Siklus Keuangan dalam Kehidupan
    Langkah selanjutnya yang harus kita pelajari adalah memilih produk investasi yang tepat untuk mencapai tujuan nilai masa pensiun yang telah kita hitung di atas.

    Reksadana merupakan salah satu produk investasi yang tepat untuk mempersiapkan dana pensiun. Mengapa? Karena Reksadana memiliki beberapa ciri khas sebagai berikut :

    1. Potensi hasil investasi menarik dan optimal untuk jangka panjang.
    Karena kita akan melakukan investasi untuk masa pensiun dengan minimal jangka waktu 15 – 20 tahun, maka investasi pada Reksadana menjadi pilihan yang tepat untuk mencapai tujuan nilai yang sudah kita hitung sebelumnya.

    2. Likuiditas yang relatif tinggi
    Setiap rencana tentunya ada risiko yang memerlukan kondisi pencairan dana setiap saat kita perlukan, maka Reksadana menjadi pilihan investasi yang tepat untuk kebutuhan ini.

    3. Dikelola tenaga ahli profesional
    Dengan keterbatasan waktu dan ilmu yang kita miliki untuk melakukan investasi di pasar modal, maka adanya tenaga profesional (Manajer Investasi) akan sangat membantu kita untuk mengelola dana untuk persiapan dana pensiun kita.

    4. Kepemilikan atas nama
    Jika kita bicara mengenai risiko maka berinvestasi di Reksadana memberikan kenyamanan pada kita dengan bentuk kepemilikan atas nama, artinya investasi kita di Reksadana akan dibukukan atas nama kita dan tidak dapat dicairkan tanpa instruksi dan hanya dapat dipindahkan pada rekening kita juga.

    5. Akses di dalam instrumen yang beragam
    Karena investasi di Reksadana adalah investasi dalam satu kumpulan dana investor yang dikelola oleh Manajer Investasi, artinya kita sebagai salah satu investor di dalam wadah Reksadana tersebut telah melakukan investasi pada instrumen yang beragam dalam nilai investasi yang terjangkau.

    6. Diversifikasi investasi dengan biaya murah
    Dengan hanya dana sebesar Rp 250ribu kita sudah dapat melakukan investasi pada Reksadana untuk tujuan finansial kita.

    7. Insentif pajak untuk instrumen obligasi
    Adanya pengenaan pajak yang lebih ringan atas instrumen obligasi pada wadah Reksadana dibandingkan jika kita (misal) melakukan pembelian obligasi secara langsung.

    Keistimewaan ciri khas ini yang membuat Reksadana menarik sebagai rekomendasi produk pilihan investasi jangka panjang.

    Memilih jenis Reksadana yang tepat menjadi tugas kita selanjutnya. Dengan melihat jangka waktu investasi dana pensiun cukup panjang, Reksadana Campuran atau bahkan Reksadana Saham dapat menjadi pilihan, dengan target hasil investasi antara 15 sampai dengan 25% per tahun.

    Namun harap tetap dicermati bahwa walaupun sangat menarik, adanya risiko investasi Reksadana tetap harus diantisipasi.

    Beberapa risiko umum yang dimiliki Reksadana adalah tidak adanya jaminan atas keuntungan karena adanya risiko penurunan nilai, sehingga pemantauan secara intensif merupakan hal terpenting yang harus tetap kita lakukan untuk mengantisipasi langkah selanjutnya yang akan kita ambil dalam meminimalisir risiko yang akan terjadi.

    Yang perlu diingat !
    Dengan tidak berinvestasi ada risiko yang lebih besar yang akan kita hadapi, yaitu risiko tidak terpenuhinya kebutuhan finansial di masa mendatang.

    Investasi seperti menanam pohon, membayangkan 20 tahun kemudian tidak hanya ada anak cucu yang bersenda gurau di bawah pohon besar yang kita tanam saat ini, tetapi kita pun ikut menikmati keteduhan pohon itu bersama mereka.

    Selamat berinvestasi!

    (Ditulis oleh Ayu Widuri, VP Director & Head of Marketing PT Samuel Aset Manajemen. Artikel juga dimuat di Harian Nasional, 10 November 2013, halaman A8)