Samuel Aset Manajemen

Tag: Buletin Triwulan

  • Ulasan Pasar & Ekonomi Triwulanan III/2026 – Juli 26

    Ulasan Pasar Global

    Pasar saham global mengalami penguatan sejak awal tahun. Rerata indeks saham global, yang terdiri dari indeks saham negara maju dan negara berkembang, mencatatkan kenaikan sebesar 11%. Indeks saham Korea Selatan (KOSPI) tercatat sebagai pemimpin indeks saham global, sementara indeks saham Indonesia (IHSG) menjadi yang paling tertinggal.

    Indeks saham negara-negara berkembang relatif tertinggal dibandingkan dengan indeks saham global pada tahun ini. Indeks saham Thailand (SET), Brazil (BOVESPA), dan Meksiko (S&P/BMV IPC) tercatat berkinerja lebih baik. Di sisi lain, indeks saham Indonesia (IHSG), India (SENSEX), dan Afrika Selatan (FTSE/JSE) relatif tertinggal sejak awal tahun.
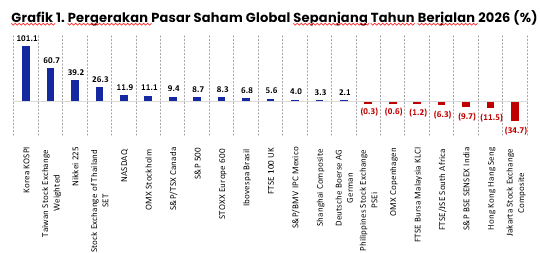
    Indeks saham negara-negara maju mencatatkan hasil positif pada tahun ini. Indeks saham yang relatif unggul adalah Korea Selatan (KOSPI), diikuti oleh Taiwan (TWSE), Jepang (Nikkei 225), dan Teknologi AS (NASDAQ). Sementara indeks saham Hong Kong (Hang Seng), Denmark (OMX Copenhagen), dan Jerman (DAX) tercatat tertinggal.

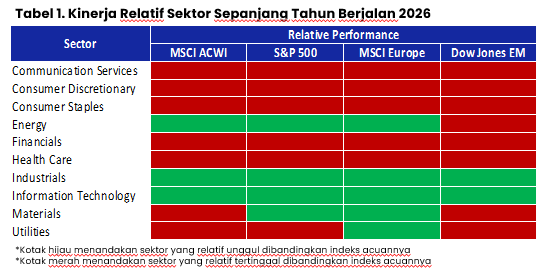
    Dari sisi kinerja sektoral saham pada kawasan-kawasan ekonomi besar di dunia, sektor Teknologi, Perindustrian, dan Energi cenderung memimpin sejak awal tahun. Sementara sektor Barang Konsumen Non-Primer, Telekomunikasi, dan Barang Konsumen Primer relatif tertinggal.
    Sepanjang Juni 2026, pasar saham global membukukan kinerja yang beragam. Hal ini ditandai divergensi dalam tema AI, di mana saham semikonduktor terus diuntungkan permintaan yang kuat sementara para hyperscaler yang mendanai belanja modal AI justru tertekan. Meredanya risiko geopolitik menjadi salah satu katalis yaitu telah tercapainya kesepakatan damai interim antara AS dan Iran. Di sisi, the Fed mempertahankan suku bunga acuan di kisaran 3,5%–3,75%. Namun demikian proyeksi terbaru menunjukkan potensi arah suku bunga yang lebih tinggi.

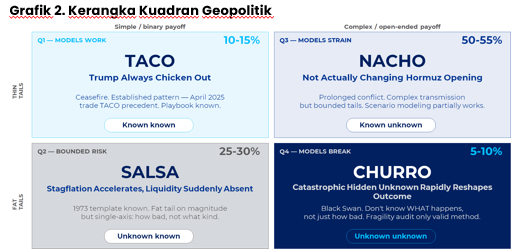
    Kerangka Kuadran Geopolitik SAM memetakan empat skenario konflik AS-Israel-Iran. Skenario baseline NACHO (stalemate berkepanjangan, 50–55%) tetap dominan. Konflik terukur tetap berlanjut meskipun kedua belah pihak telah sepakat menandatangani perjanjian damai.
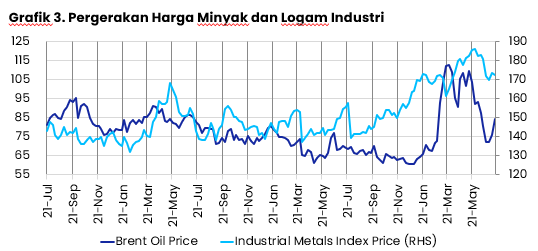
    Harga minyak mentah dunia mulai stabil dalam kisaran level US$70-80/barel setelah sempat menyentuh level US$120/barel akibat ketegangan geopolitik. Di sisi lain, harga-harga logam industri masih berada di kisaran level yang tinggi seiring dengan kuatnya permintaan terkait data center dan semikonduktor.
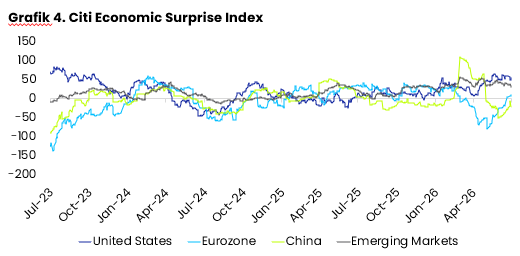
    Citi Economic Surprise Index menunjukkan divergensi di mana hampir seluruh kawasan ekonomi berada di teritori positif kecuali Tiongkok. Namun demikian terlihat arah pemulihan dari indeks Eurozone dan Tiongkok. Di sisi lain, indeks Amerika Serikat dan negara Berkembang bertahan dalam momentum yang positif.

    Ulasan Makro Ekonomi Indonesia

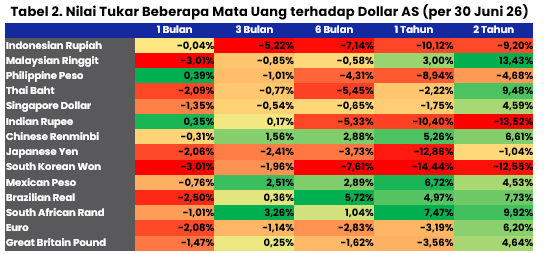
    Sepanjang bulan Juni 2026 nilai tukar Rupiah melemah 0,04% terhadap Dolar AS. Pelemahan tersebut relatif tidak separah mata uang beberapa negara lain. Namun, sepanjang Semester I-2026 nilai tukar Rupiah sudah melemah 7,14%, salah satu yang terdalam dibandingkan kinerja nilai tukar negara lain.
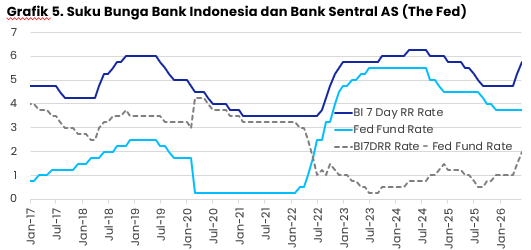
    Di bulan Juni 2026 Bank Indonesia kembali menaikkan suku bunga acuannya sebesar 50 basis poin menjadi 5,75%. Kenaikan tersebut melanjutkan kebijakan serupa di bulan sebelumnya, sehingga sepanjang tahun ini BI telah menaikkan suku bunga acuannya sebesar 100 basis poin. Langkah tersebut mampu membuat nilai tukar Rupiah terhadap Dollar AS di bulan Juni relatif stabil.
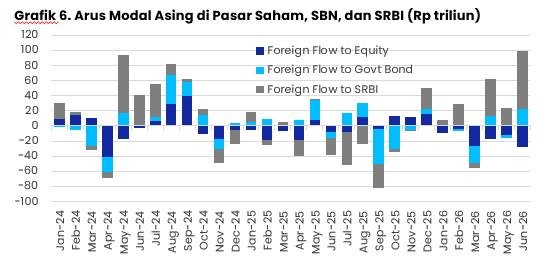
    Investor asing di pasar SBN dan SRBI mencatatkan inflow di bulan Juni masing-masing sebesar Rp22,4 triliun dan Rp76,7 triliun. Sementara di pasar saham investor asing masih melanjutkan outflow sejak awal tahun dimana sepanjang bulan Juni saja keluar Rp28,3 triliun. SRBI menjadi penarik dana asing seiring suku bunganya yang atraktif didorong kenaikan suku bunga acuan BI.

    Alokasi Aset

    Kami melihat potensi pasar secara keseluruhan berpeluang untuk rebound pada Semester II baik pada pasar saham mau pun pasar obligasi. Potensi imbal hasil masing-masing aset hingga akhir tahun yaitu 19,5% (IHSG) dan 3,5% (indeks obligasi INDOBeX Total Return).

    Alokasi aset yang lebih progresif kami pandang cukup bijak dan efisien dalam menyeimbangkan risiko dan potensi imbal hasil. Kami melihat bahwa rasio 60:40 antara saham dan obligasi cukup optimal.

    Perlu selalu kami sampaikan bahwa alokasi aset yang ideal bagi setiap investor sangat bergantung pada: 1) tujuan; 2) jangka waktu investasi; dan 3) profil risiko. Pada Grafik 14, kami tampilkan alokasi aset yang secara teori bisa dikatakan ideal sesuai dengan profil risiko setiap investor.

    Download Ulasan Pasar dan Ekonomi Triwulanan III/2026 – Juli 26 selengkapnya

    SAM Investment & Research
  • Buletin Triwulan – Oktober 2021 : Greenflation ?⚡ Krisis Energi Global

    Buletin Triwulan – Oktober 2021 : Greenflation ?⚡ Krisis Energi Global

    Ulasan Pasar Global
    Ulasan lengkap unduh file .pdf

    Indeks saham negara berkembang kembali memimpin penguatan.

    • Pasar saham global mengalami penguatan sejak awal tahun hingga bulan September 2021 dan relatif hanya sedikit indeks saham yang mencatatkan hasil negatif sepanjang tahun berjalan 2021. Indeks saham Rusia (MOEX) mencatatkan kenaikan tertinggi, sementara indeks saham Hong Kong (Hang Seng) mencatatkan penurunan terbesar.
    • Indeks saham negara-negara berkembang mulai memimpin penguatan dalam beberapa minggu terakhir. Indeks saham Rusia (MOEX), India (SENSEX), Mexico (S&P/BMV), dan Taiwan (TWSE) memimpin penguatan.
    • Indeks saham negara-negara maju juga tetap mencatatkan hasil yang positif, dipimpin oleh indeks saham Swedia (OMX Stockholm), diikuti oleh Denmark (OMX Copenhagen), Amerika Serikat (S&P 500), Eropa (STOXX 600), Jerman (DAX), Inggris (FTSE 100), dan Jepang (Nikkei 225). §Sektor Energi dan Finansial cenderung menjadi sektor yang berkinerja lebih unggul dari sektor lainnya di setiap kawasan secara global sejak awal tahun. Di sisi lain, sektor-sektor yang berkaitan dengan Teknologi juga masih cenderung menguat. Sementara sektor-sektor yang cenderung defensif (Konsumsi, Kesehatan, dan Utilitas) memiliki kinerja yang relatif tertinggal dibandingkan indeks acuannya.
    • Pasar saham global mengalami koreksi dari level tertingginya pada Triwulan-III 2021. Koreksi ini terbilang masih sehat mengingat pasar saham global telah reli sejak awal tahun. Ada pun beberapa sentimen negatif yang turut menyebabkan pasar saham global terkoreksi dalam 1-2 bulan terakhir antara lain: 1) adanya kekhawatiran mengenai sektor properti di China berkaitan dengan potensi gagal bayar utang beberapa emiten properti; 2) pasar mencermati timing the Fed untuk memulai tapering atau pengurangan jumlah stimulus.

    Rotasi kembali ke value stocks

    • Kami meyakini skenario yang paling mungkin terjadi adalah middle-ground scenario, di mana harga komoditas masih akan cenderung naik secara lebih stabil. Sementara dari sisi imbal hasil obligasi pemerintah AS akan cenderung flat-naik terbatas, sehingga barbell strategy dapat menjadi pilihan yang ideal.
    • Data historis kinerja value & growth pada Triwulan-IV menunjukkan probabilitas value stocks cenderung berkinerja lebih baik. Value stocks mencatatkan hasil positif sebanyak 9 dari 10  tahun terakhir dengan rerata imbal hasil 5,24% di Triwulan-IV. Sementara growth stocks mencatatkan hasil positif sebanyak 8 dari 10  tahun terakhir dengan rerata imbal hasil 4,30% di Triwulan-IV.
    • Indeks saham US Small Caps biasanya dapat menjadi indikator fase siklus pasar saat ini. Hal ini dikarenakan saham small caps sangat sensitif pergerakannya dengan arah ekspektasi pertumbuhan ekonomi. Per saat ini kami melihat pola yang mirip pada setiap early cycle (misal pada tahun 2003-2004 & 2009-2010) kembali terulang pada tahun 2020-2021. Pola seperti ini biasanya adalah masa transisi menuju mid-cycle.

    Laporan Khusus: Greenflation – Krisis Energi Global

    Kelangkaan energi dunia akibat rendahnya pasokan di tengah pemulihan ekonomi

    • Dalam beberapa waktu terakhir, dunia menghadapi krisis energi akibat tidak berimbangnya permintaan dan penawaran berbagai komoditas energi utama, seperti minyak mentah, gas alam, dan batu bara. §Pemulihan ekonomi dunia secara bertahap dan berkelanjutan membuat permintaan energi cukup tinggi dengan mengikuti pola huruf V, sementara pasokan energi tidak dapat bertambah dalam waktu cepat (mengikuti pola huruf U). Hal ini membuat persediaan energi, seperti minyak, sangat terbatas (Grafik 16).
    • Krisis energi ini terutama sekali sedang dihadapi oleh negara-negara di Eropa yang sangat bergantung pada Rusia untuk memenuhi kebutuhan gas alamnya, seiring dengan terus menurunnya produksi gas alam di Eropa.

    Faktor lingkungan mewarnai enggannya pelaku industri menambah belanja modal

    • isi penawaran tidak dapat mengimbangi besarnya permintaan seiring dengan minimnya belanja modal perusahaan eksplorasi energi. Selain pendirian konservatif yang mereka ambil, faktor transisi energi juga memainkan peranan penting. Berkurangnya kontribusi energi non-terbarukan dalam bauran energi serta lebih terbatasnya pendanaan investasi energi non-terbarukan adalah dua dari beberapa faktor kunci.
    • Fenomena ini dijuluki sebagai greenflation, yaitu naiknya harga-harga komoditas energi akibat kenaikan permintaan namun pasokan tidak memadai karena isu lingkungan.
    • Hal ini perlu kita pantau bersama karena energi merupakan kebutuhan dasar peradaban manusia. Transisi energi menuju energi baru dan terbarukan (EBT) perlu dilakukan secara saksama untuk meminimalkan disrupsi ekonomi.

    Baca Ulasan Pasar Triwulan IV 2021 Oktober selengkapnya.